竞争格局初定?沙利文报告解析:本土企业领跑全球,具身智能与生产落地成为核心标尺
人形机器人行业,正告别 “唯出货量论” 的早期蛮荒阶段。
国际权威独立咨询机构弗若斯特沙利文最新发布的《2026全球人形机器人市场研究报告》,分析了2025 至 2026 上半年人形机器人行业的变化。行业正逐步走出单纯技术验证阶段,向着规模化量产和真实商业应用过渡。具身智能人形机器人市场规模高速扩容,全尺寸具身智能赛道价值持续凸显,生产作业场景迎来规模化起量。
以报告的收入统计口径来看,优必选在人形机器人整体市场、全尺寸具身智能人形机器人两大赛道,收入市占率均排在全球第一位。
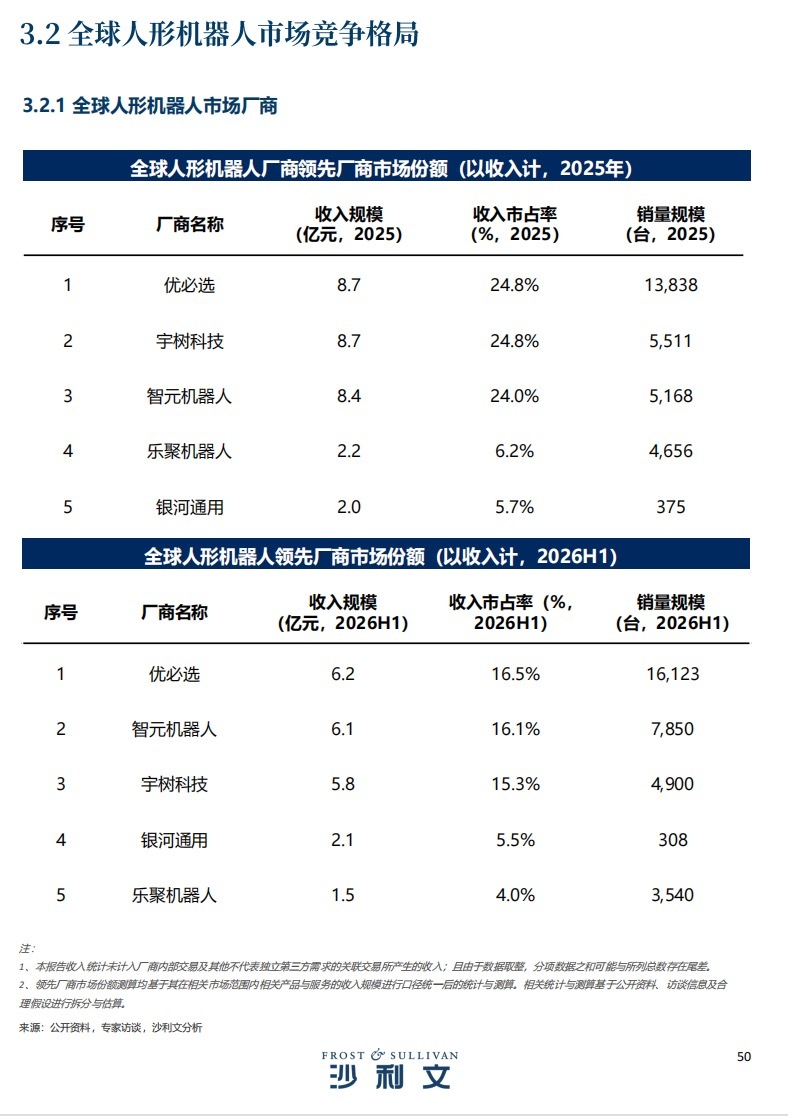
过往不少行业榜单统计口径混杂,把企业内部样机、关联方采购计入对外出货,造成数据虚高、榜单失真。这份报告特别说明,统计收入时未计入厂商内部交易及其他不代表独立第三方需求的关联交易所产生的收入。该规则对齐资本市场审计标准,排除非市场化交易干扰,还原人形机器人企业真实商业化交付水平。
市场扩容背后:产品、场景与商业化的现实门槛
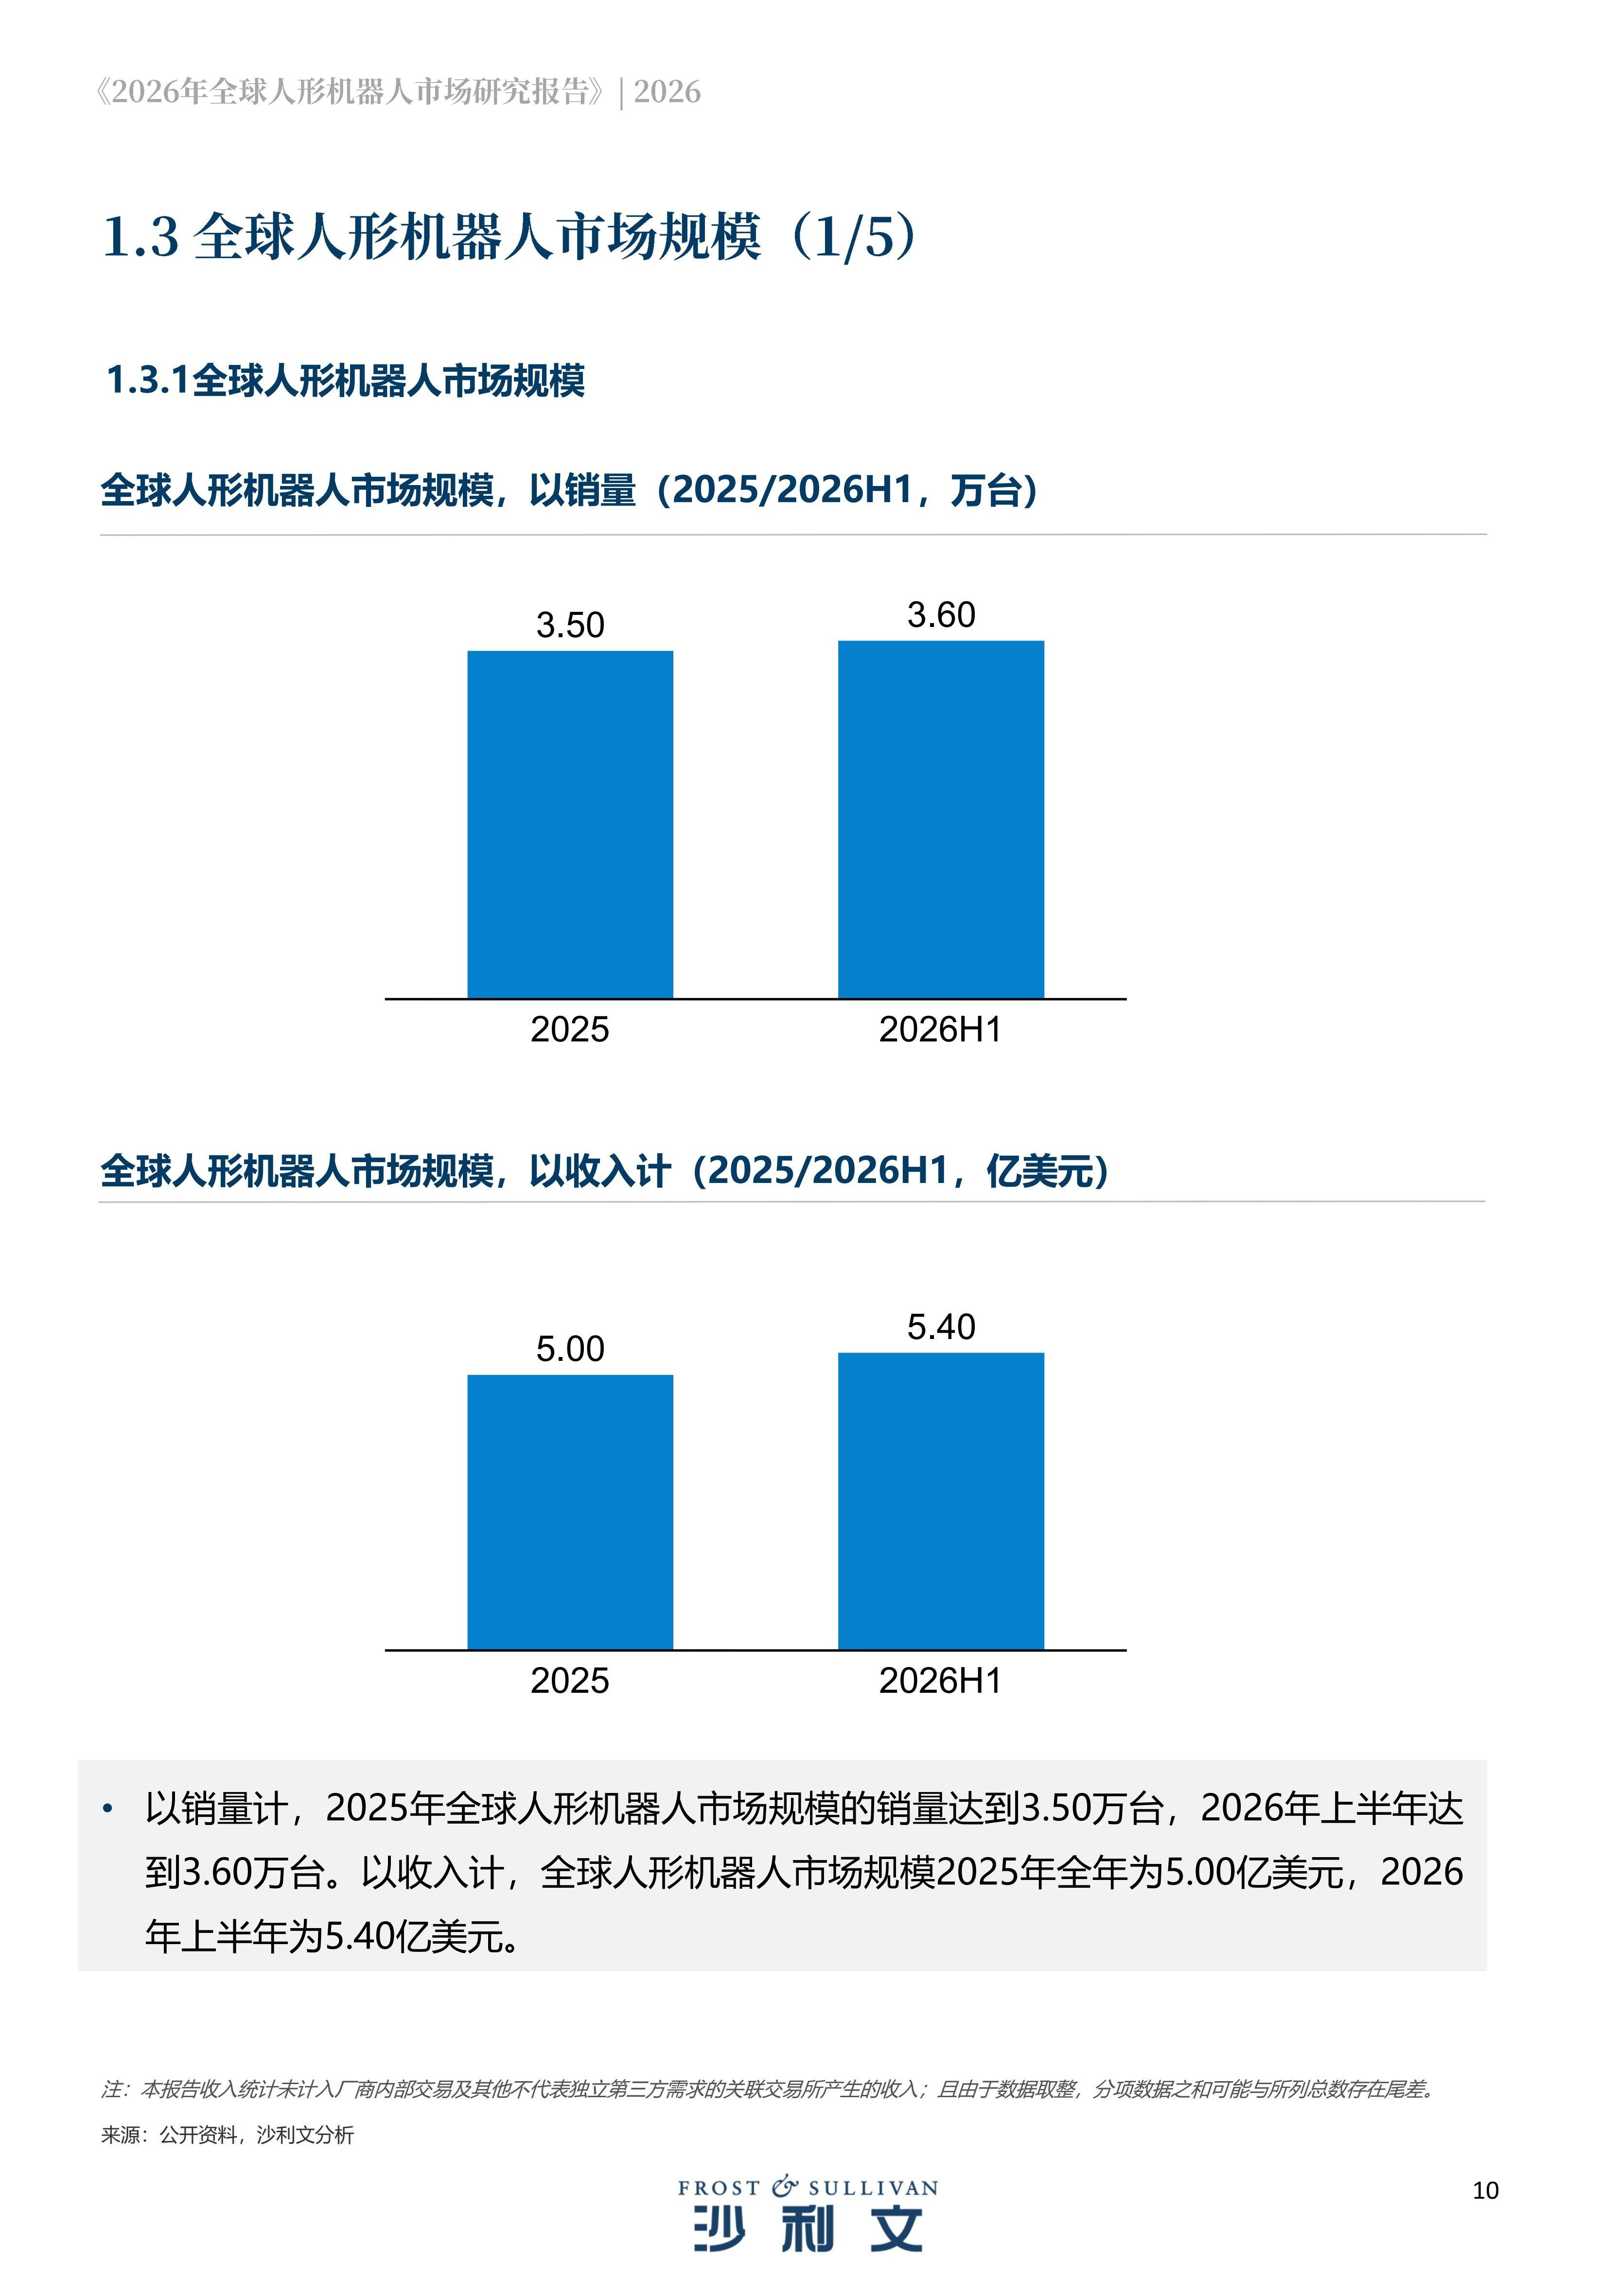
报告给出的市场数据可以看到行业的快速增长节奏:2025 年全球人形机器人市场销量 3.5 万台,收入 5亿美元;2026 年上半年销量 3.6 万台,收入 5.4 亿美元,半年规模已超越 2025 年全年。
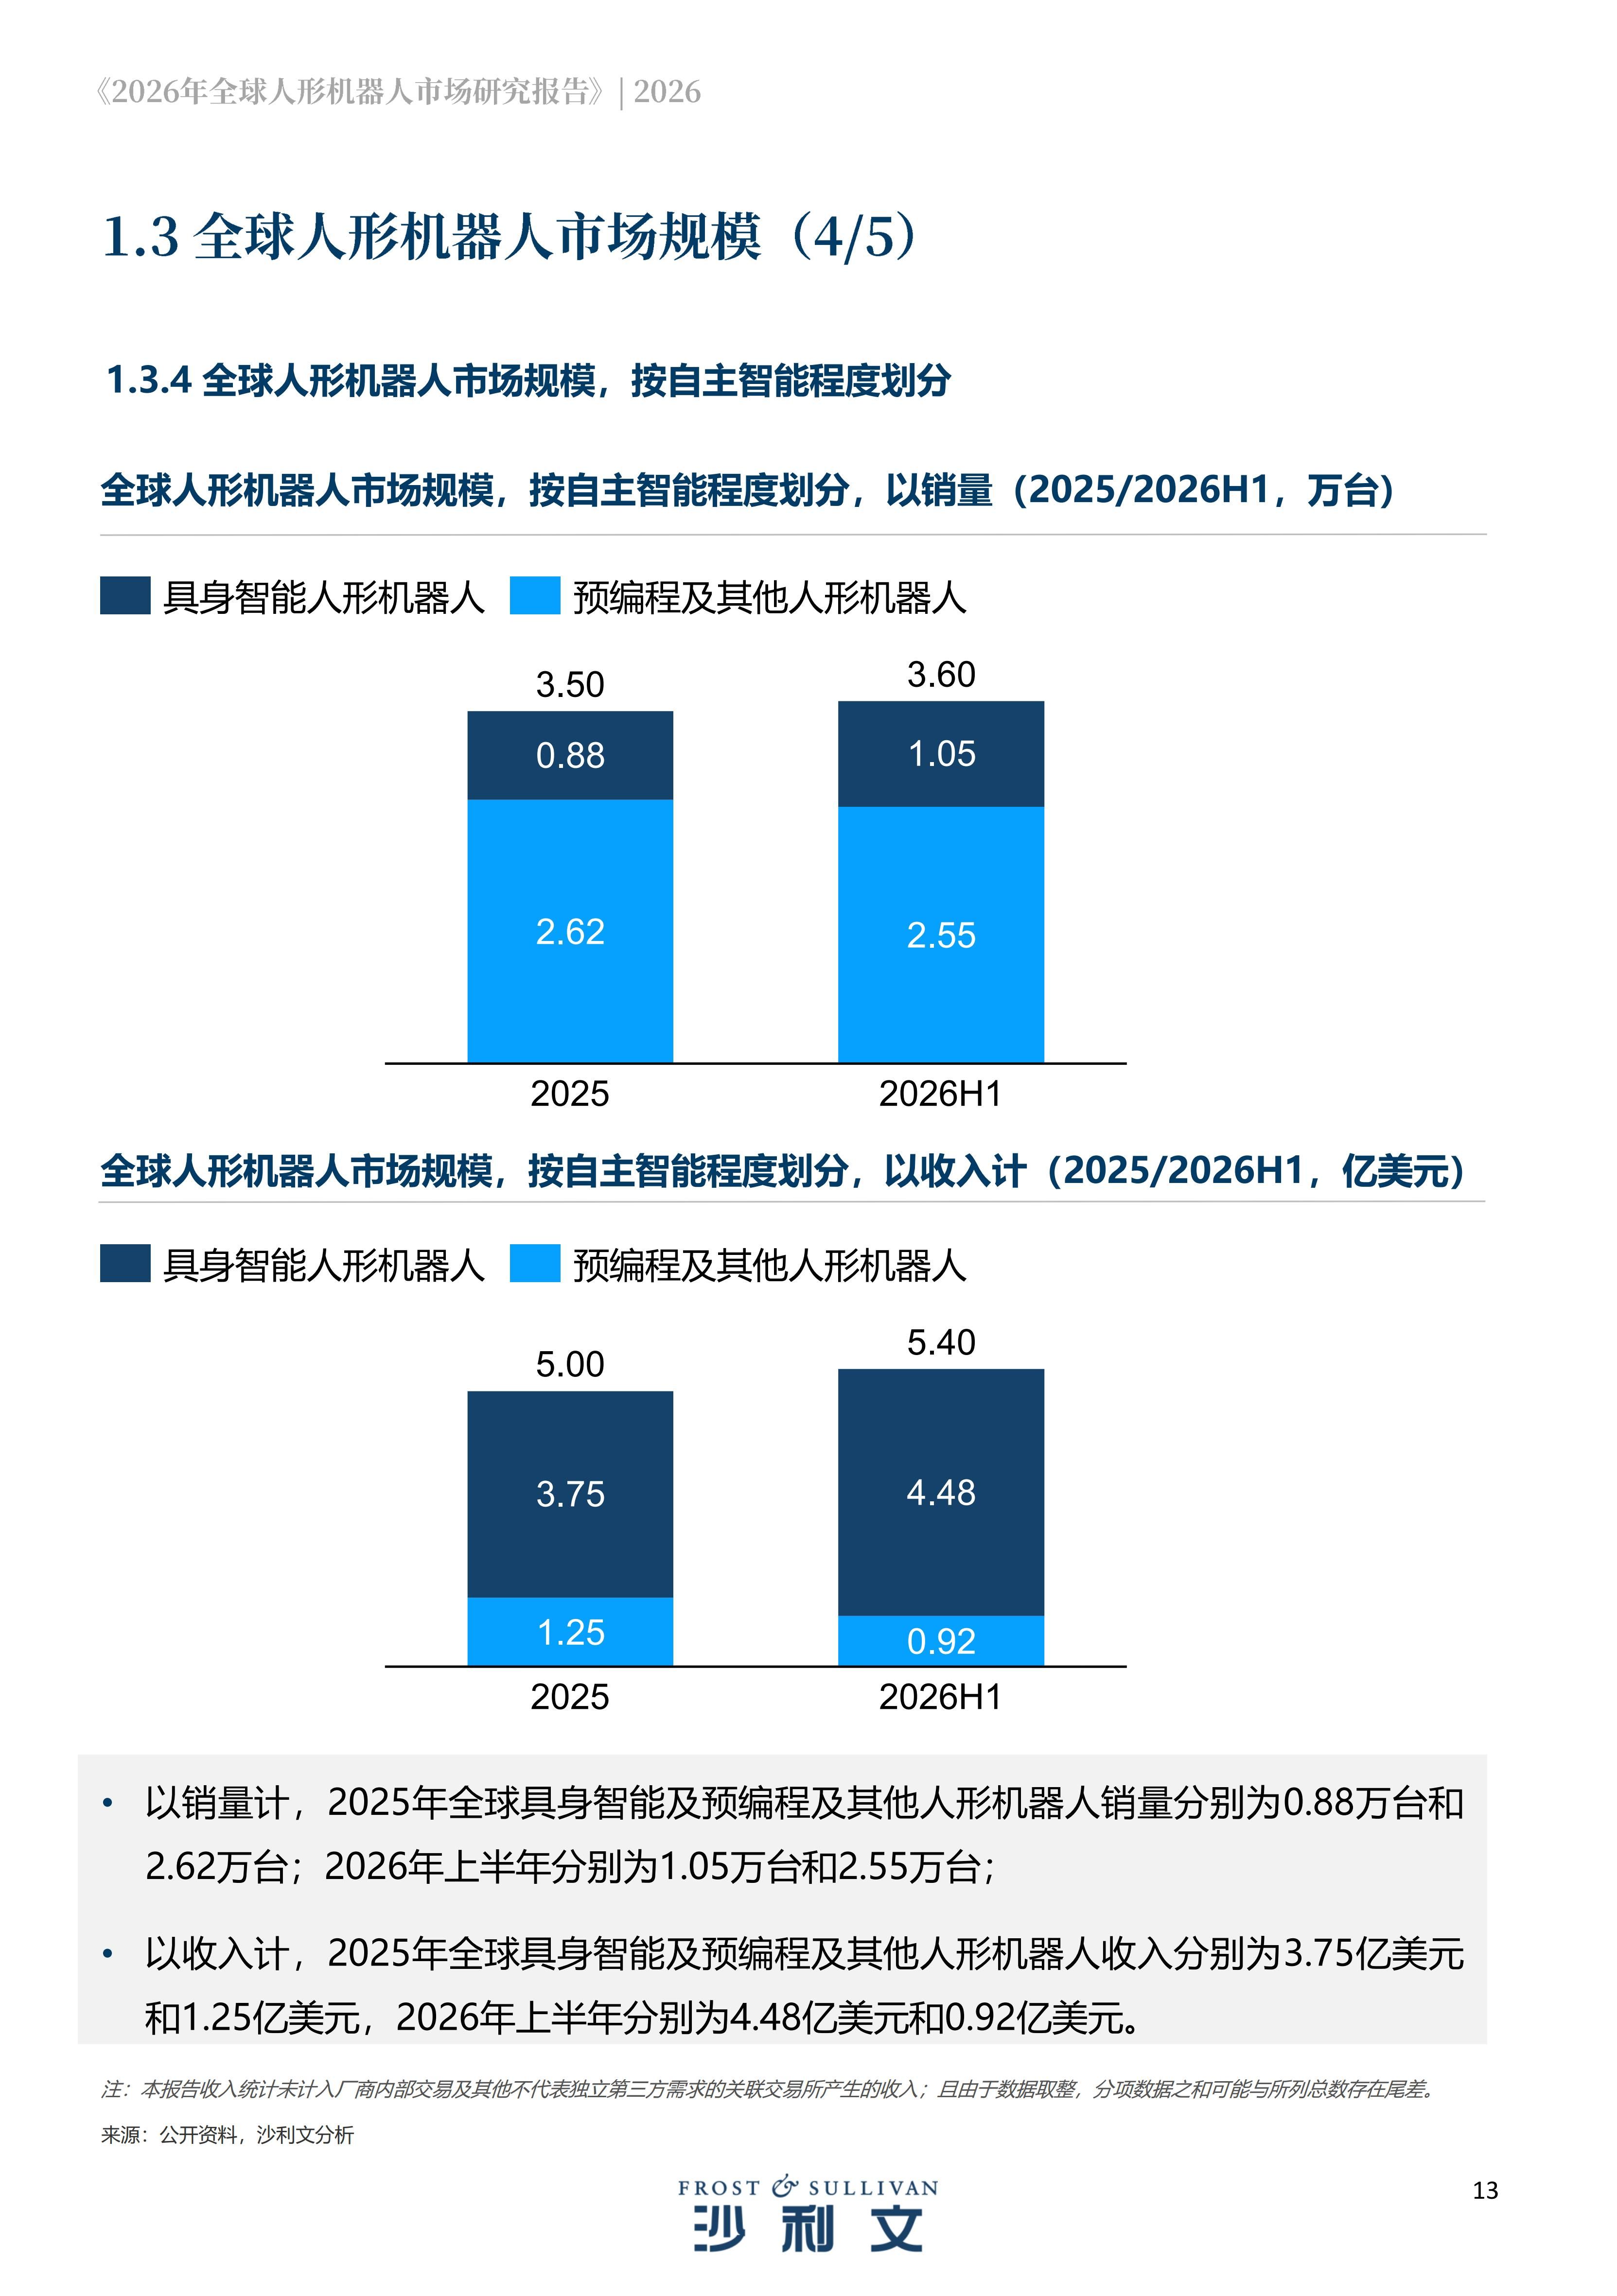
从产品结构看,报告把人形机器人产做了划分。一类产品以遥控、预编程为主,多为中小尺寸,追求出货规模;另一类是具身智能人形机器人,具备环境感知、任务理解、自主规划执行能力。其中,具身智能机型 2025 年收入3.75亿美元,2026 上半年收入达到 4.48亿美元,虽然销量不多,但占据行业收入大头。
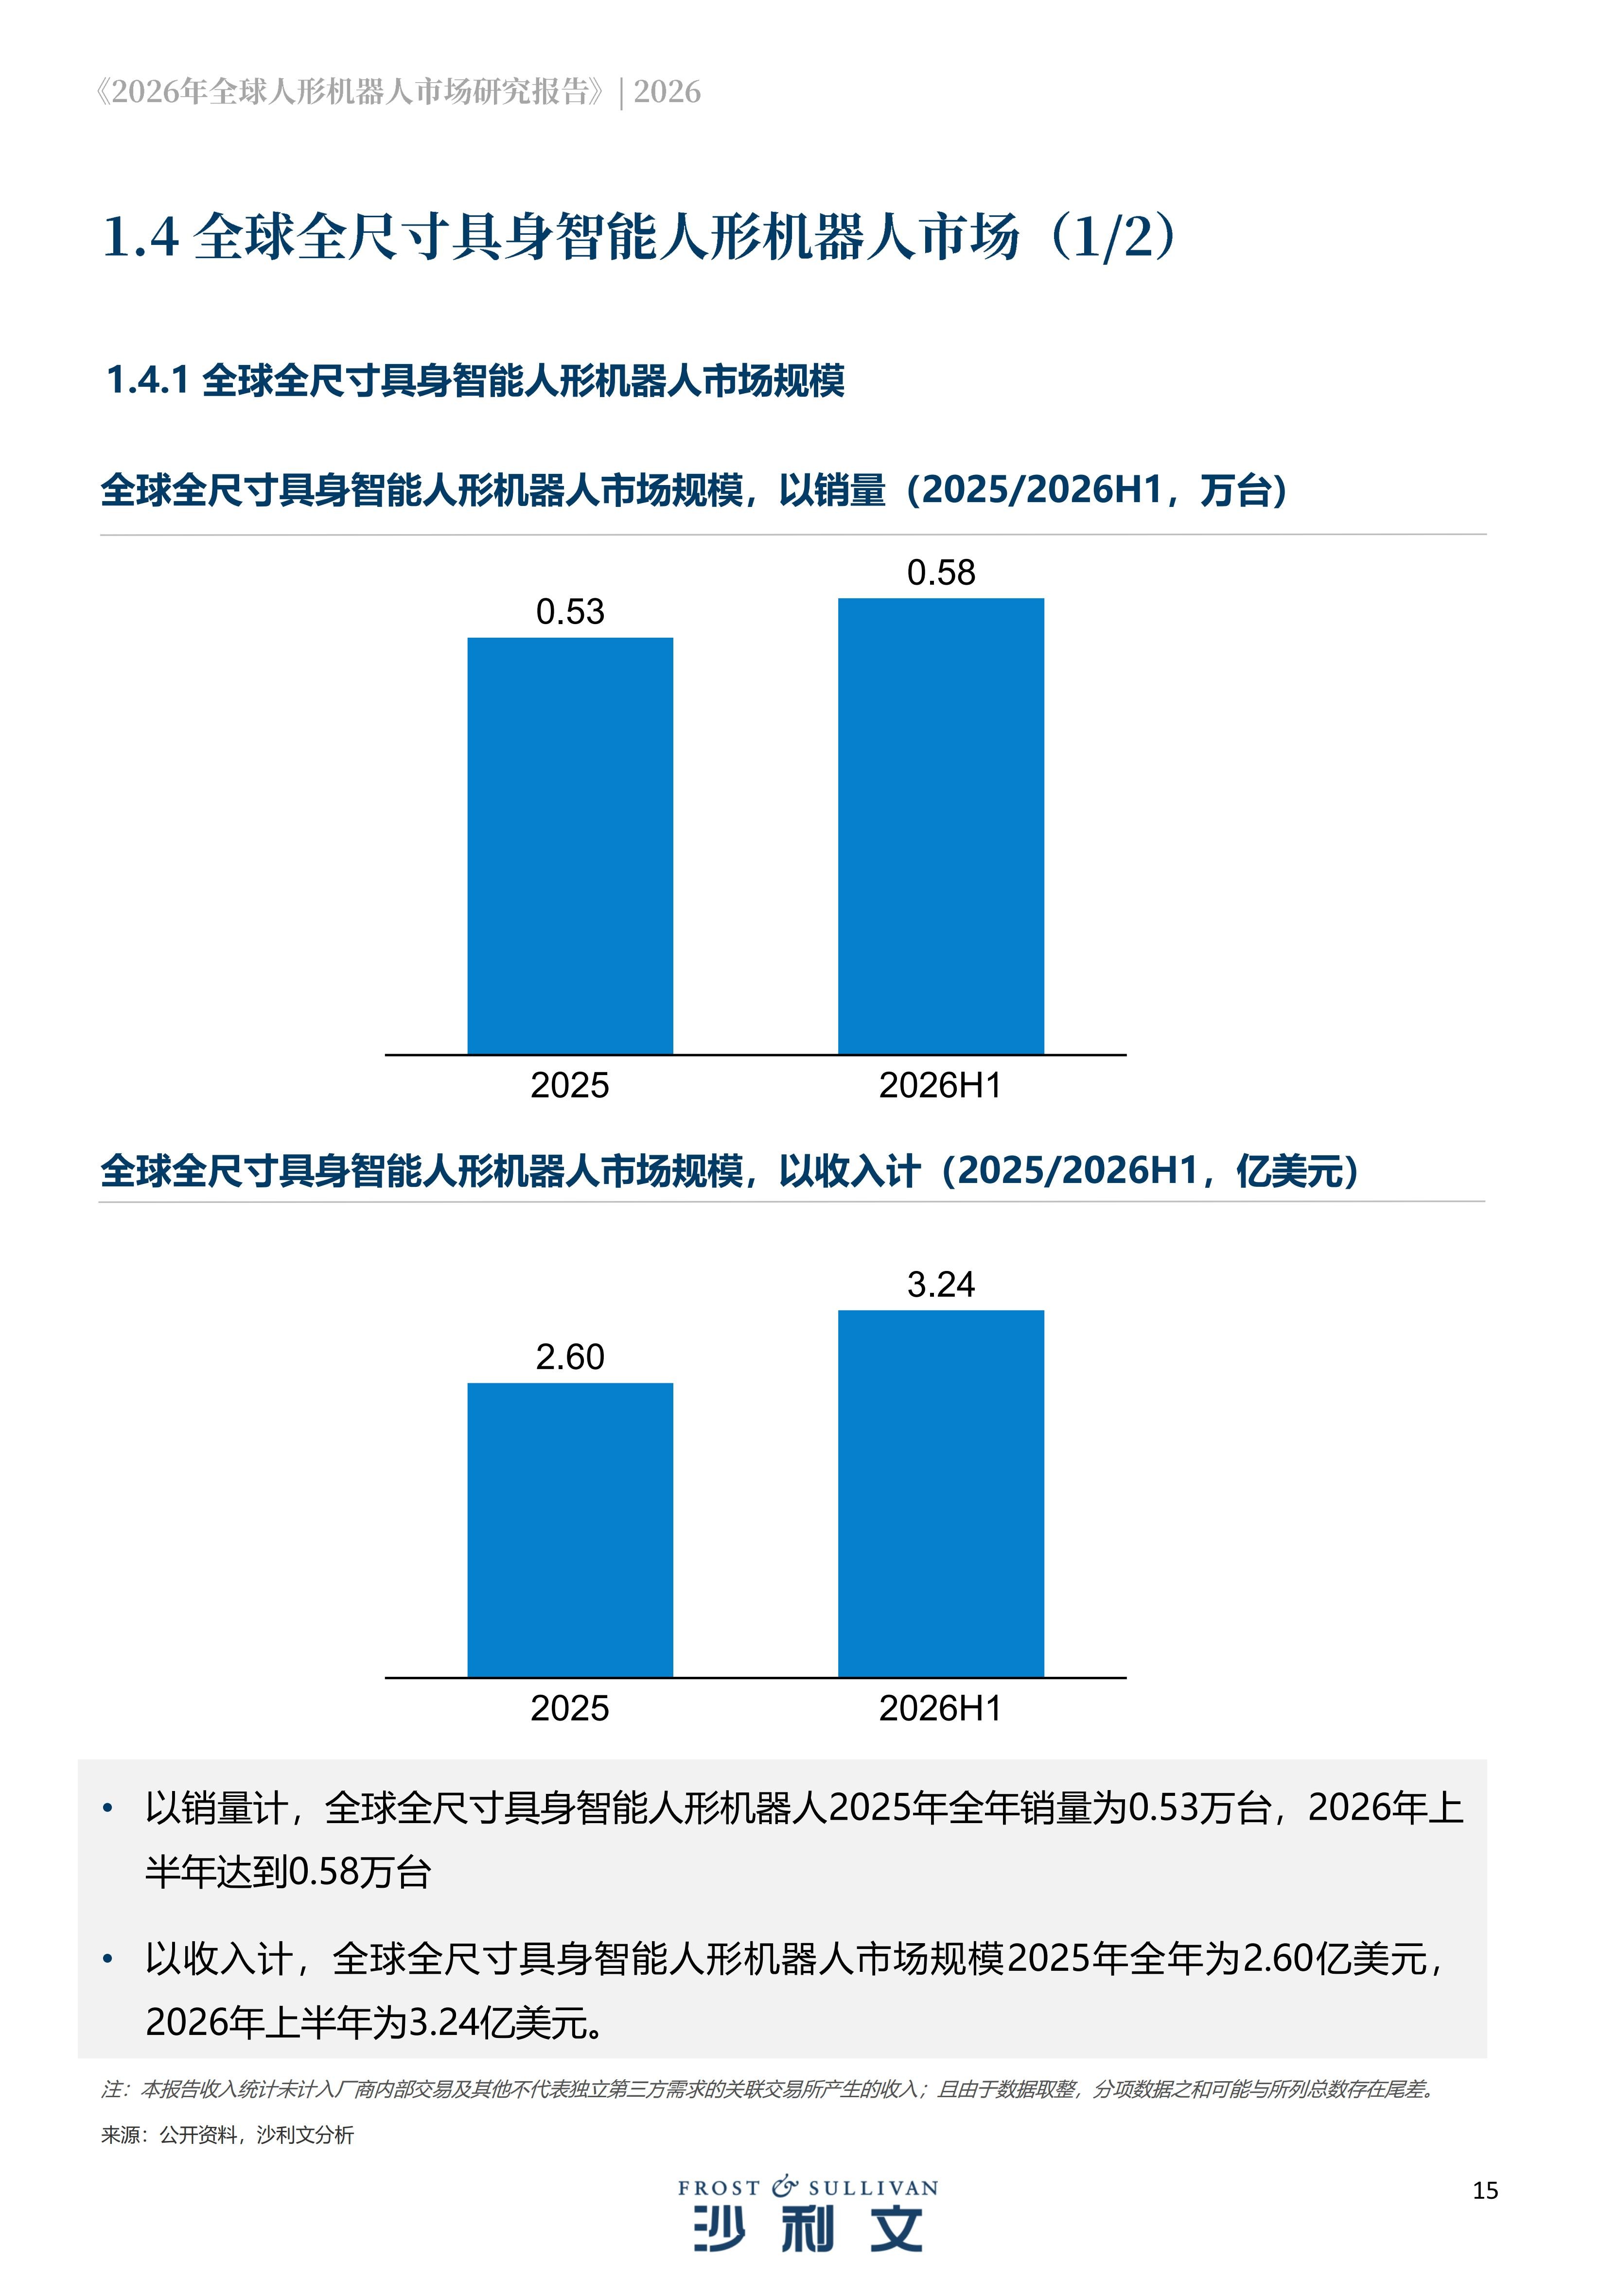
根据报告定义,全尺寸具身智能人形机器人身高不低于 160 厘米,本体一般搭载 200TOPS 以上 AI 计算平台。这类机器人能够一定程度适配现有的人工工位,可以完成搬运、上下料、装配这类工业任务。这一细分赛道,2025 年收入2.6亿美元,2026 上半年达到 3.24亿美元。
在这个细分赛道内部,生产作业场景 2025年收入0.31亿美元,2026 上半年0.58亿美元。放大到全行业,生产作业人形机器人2025年收入0.47亿美元,2026上半年0.78亿美元,上半年收入大幅超过去年全年,在四大应用场景里增速表现突出。
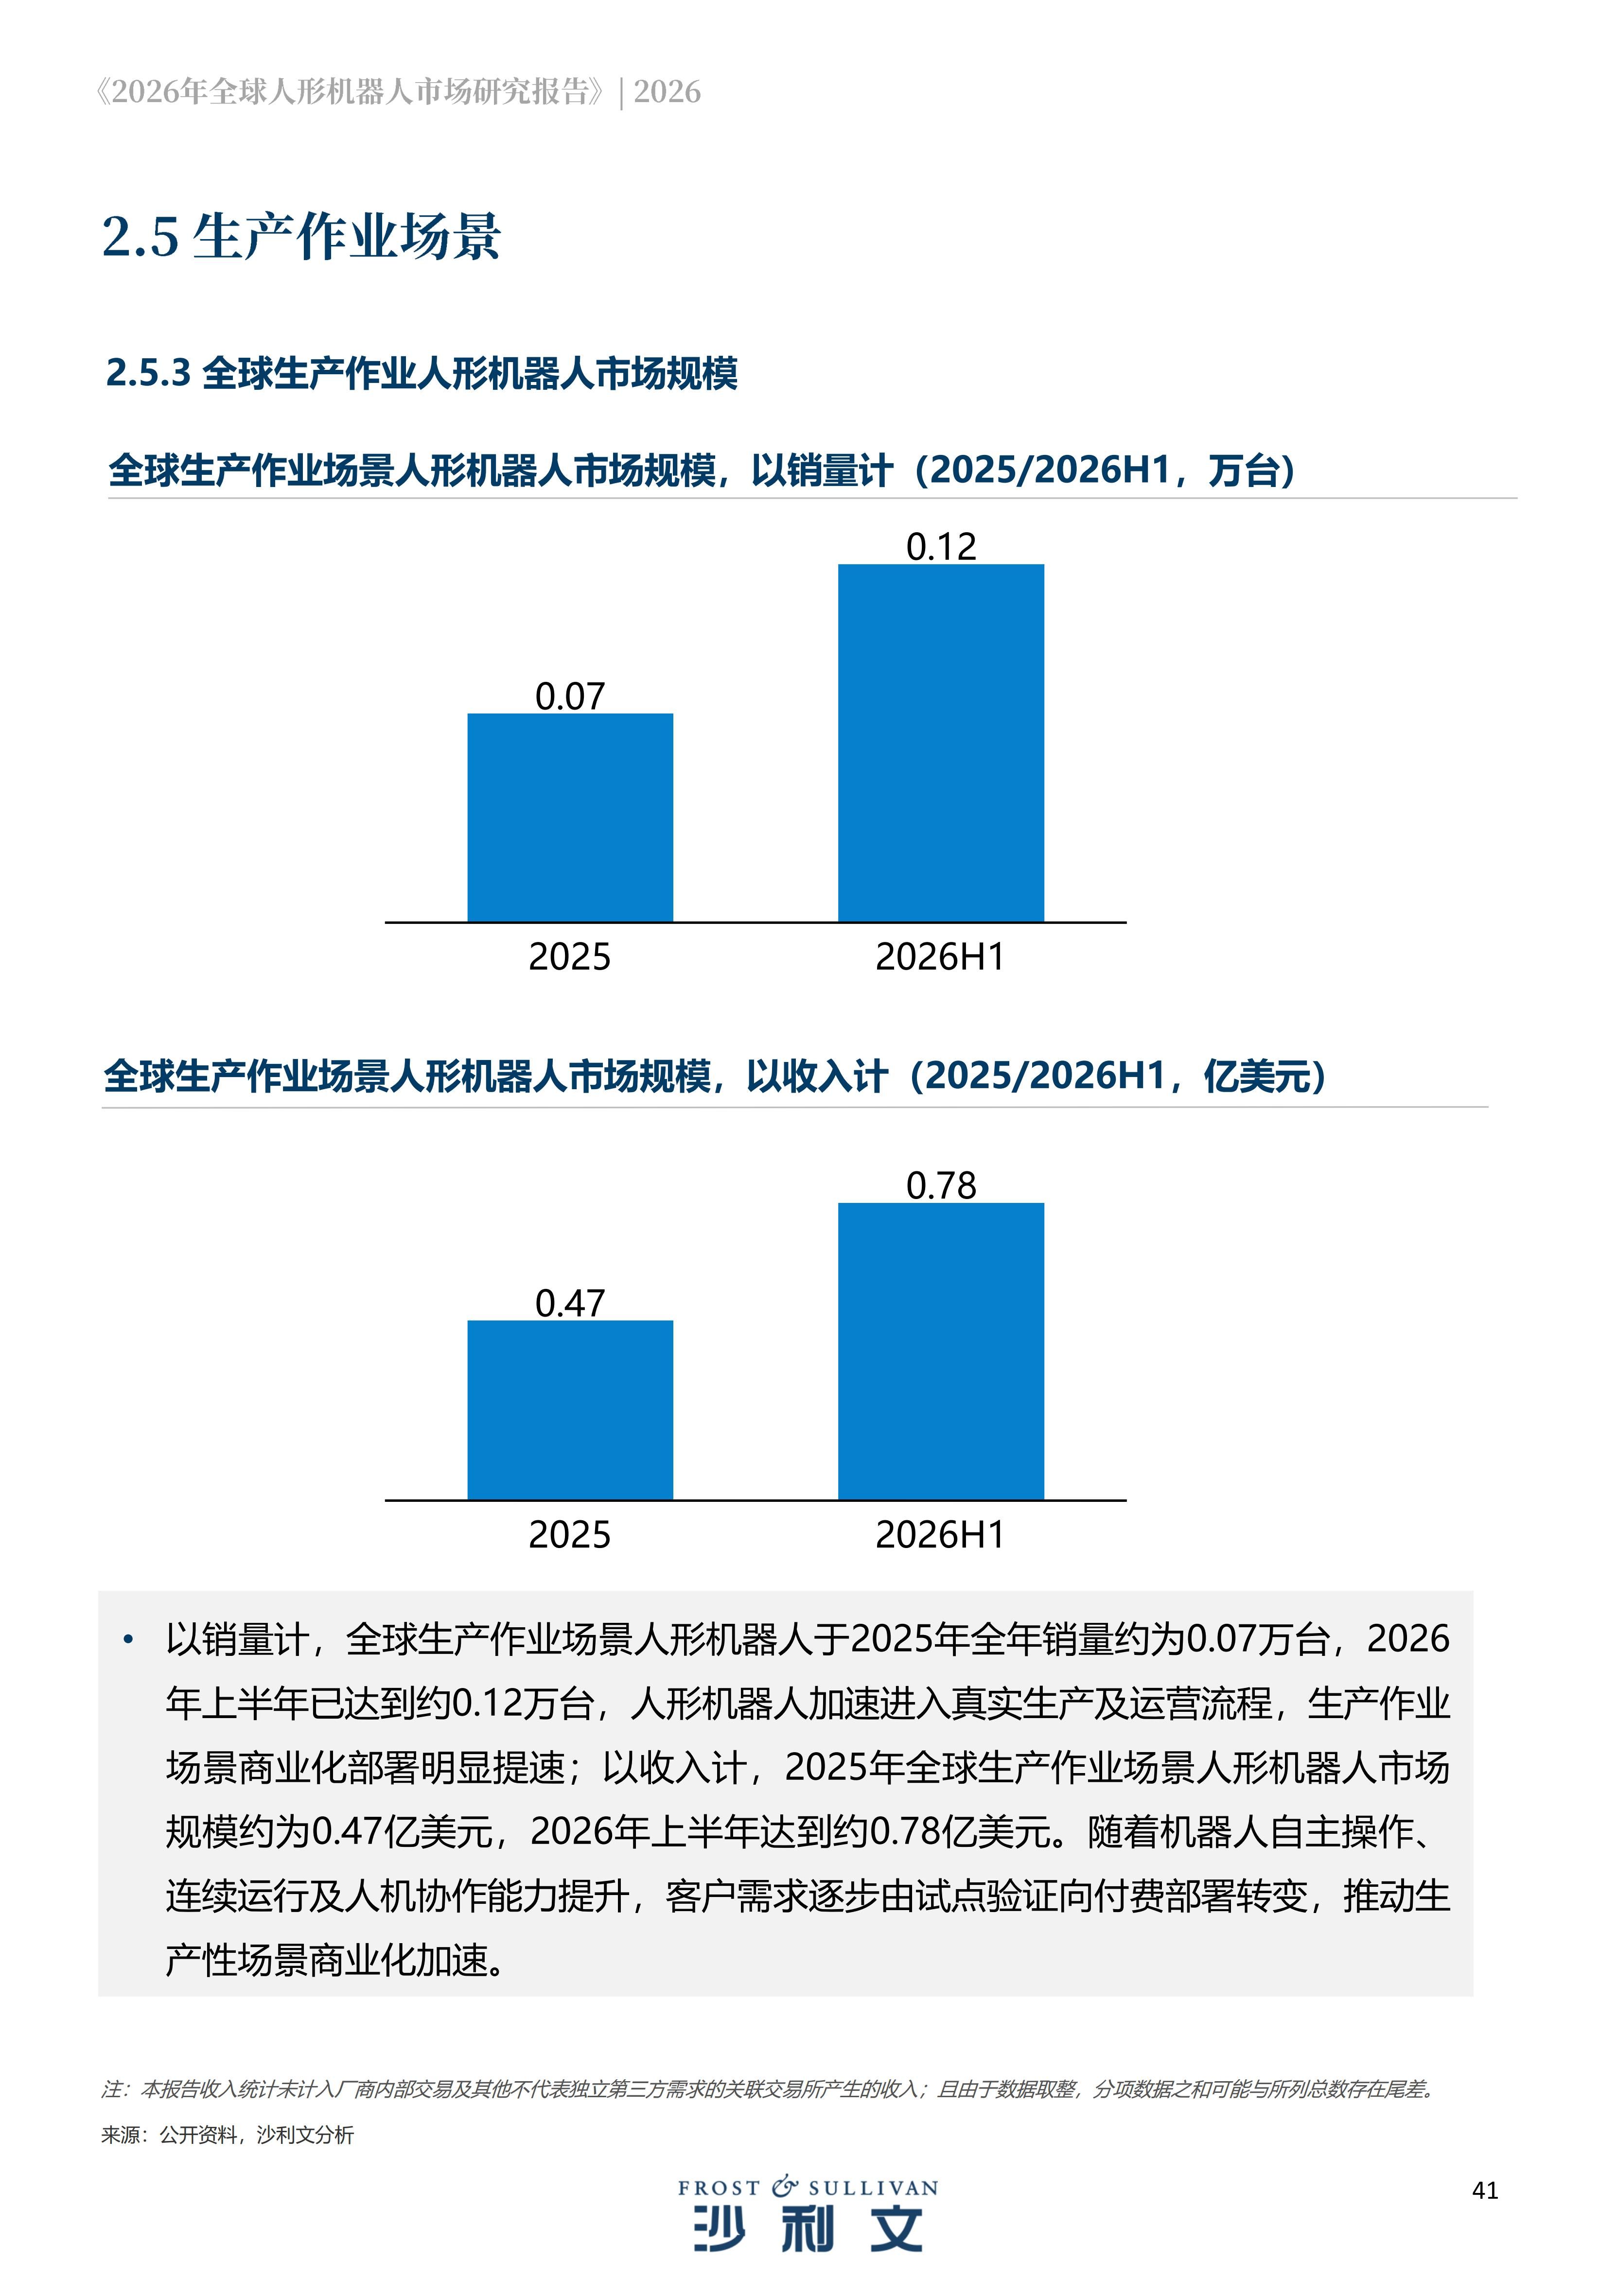
尽管现阶段生产作业绝对体量仍处于早期,但增速领跑四大场景,已经成为衡量企业真实商业化实力的关键标尺,行业正从试点验证逐步走向规模化付费部署。
报告将应用场景划分为娱乐表演、科研教育、数据采集、生产作业四大类。其中娱乐表演、科研教育、数据采集更多承担市场培育、技术迭代、模型训练的功能;而生产作业直面制造、仓储物流真实业务流程,对机器人的自主操作、运行稳定性、安全、长时间连续运行都提出了更高门槛。
这背后其实是人形机器人赛道竞争逻辑的转变:行业已经告别比拼运动表演效果、硬件纸面参数的浅层阶段,不再以演示效果作为评判标准。竞争核心转变为具身智能算法、通用任务执行能力、真实场景数据沉淀、规模化商业落地能力的综合较量,市场愿意为机器人“上岗干活”的自主作业能力支付溢价,纯演示类预编程机器人的商业溢价持续收窄。
报告也梳理出行业现实存在的六大进入壁垒及关键成功因素:本体设计及核心硬件能力、具身智能能力、生产作业场景部署及客户验证、真机数据积累及持续迭代体系、规模制造及商业化交付能力、安全保障及合规认证能力。
人形机器人是技术、资金、制造高度密集的赛道,短期行业热度高涨,但缺乏真实生产场景落地、无法形成商业化闭环的玩家,将逐步被市场淘汰,行业集中度将持续提升。
榜单与技术对照:国内厂商领跑下的能力差异
报告从产业基础、研发偏好、供应链条件、商业化推进方式,对比了中国、美国以及其他地区人形机器人产业的不同特点。
统计只纳入第三方市场化交易的收入,结果显示,2025-2026 上半年,全球人形机器人收入排名前五的厂商全部来自中国,合计市占率超过 50%。
在整体人形机器人市场,2025 年优必选收入市占率24.8%,位居全球第一,宇树科技、智元机器人、乐聚机器人、银河通用紧随其后;2026 上半年优必选依旧操持榜首位置,其余四家企业竞争激烈。
在全尺寸具身智能人形机器人细分赛道,2025 年优必选收入市占率 45.1%,排名第一;2026 上半年继续保持第一,其次是智元机器人、银河通用、星动纪元、乐聚机器人。Tesla、Figure、Agility 等海外头部玩家尚未进入排名。优必选也是报告中唯一同时拿下整体人形机器人、全尺寸具身智能两大赛道市场份额全球第一的企业。
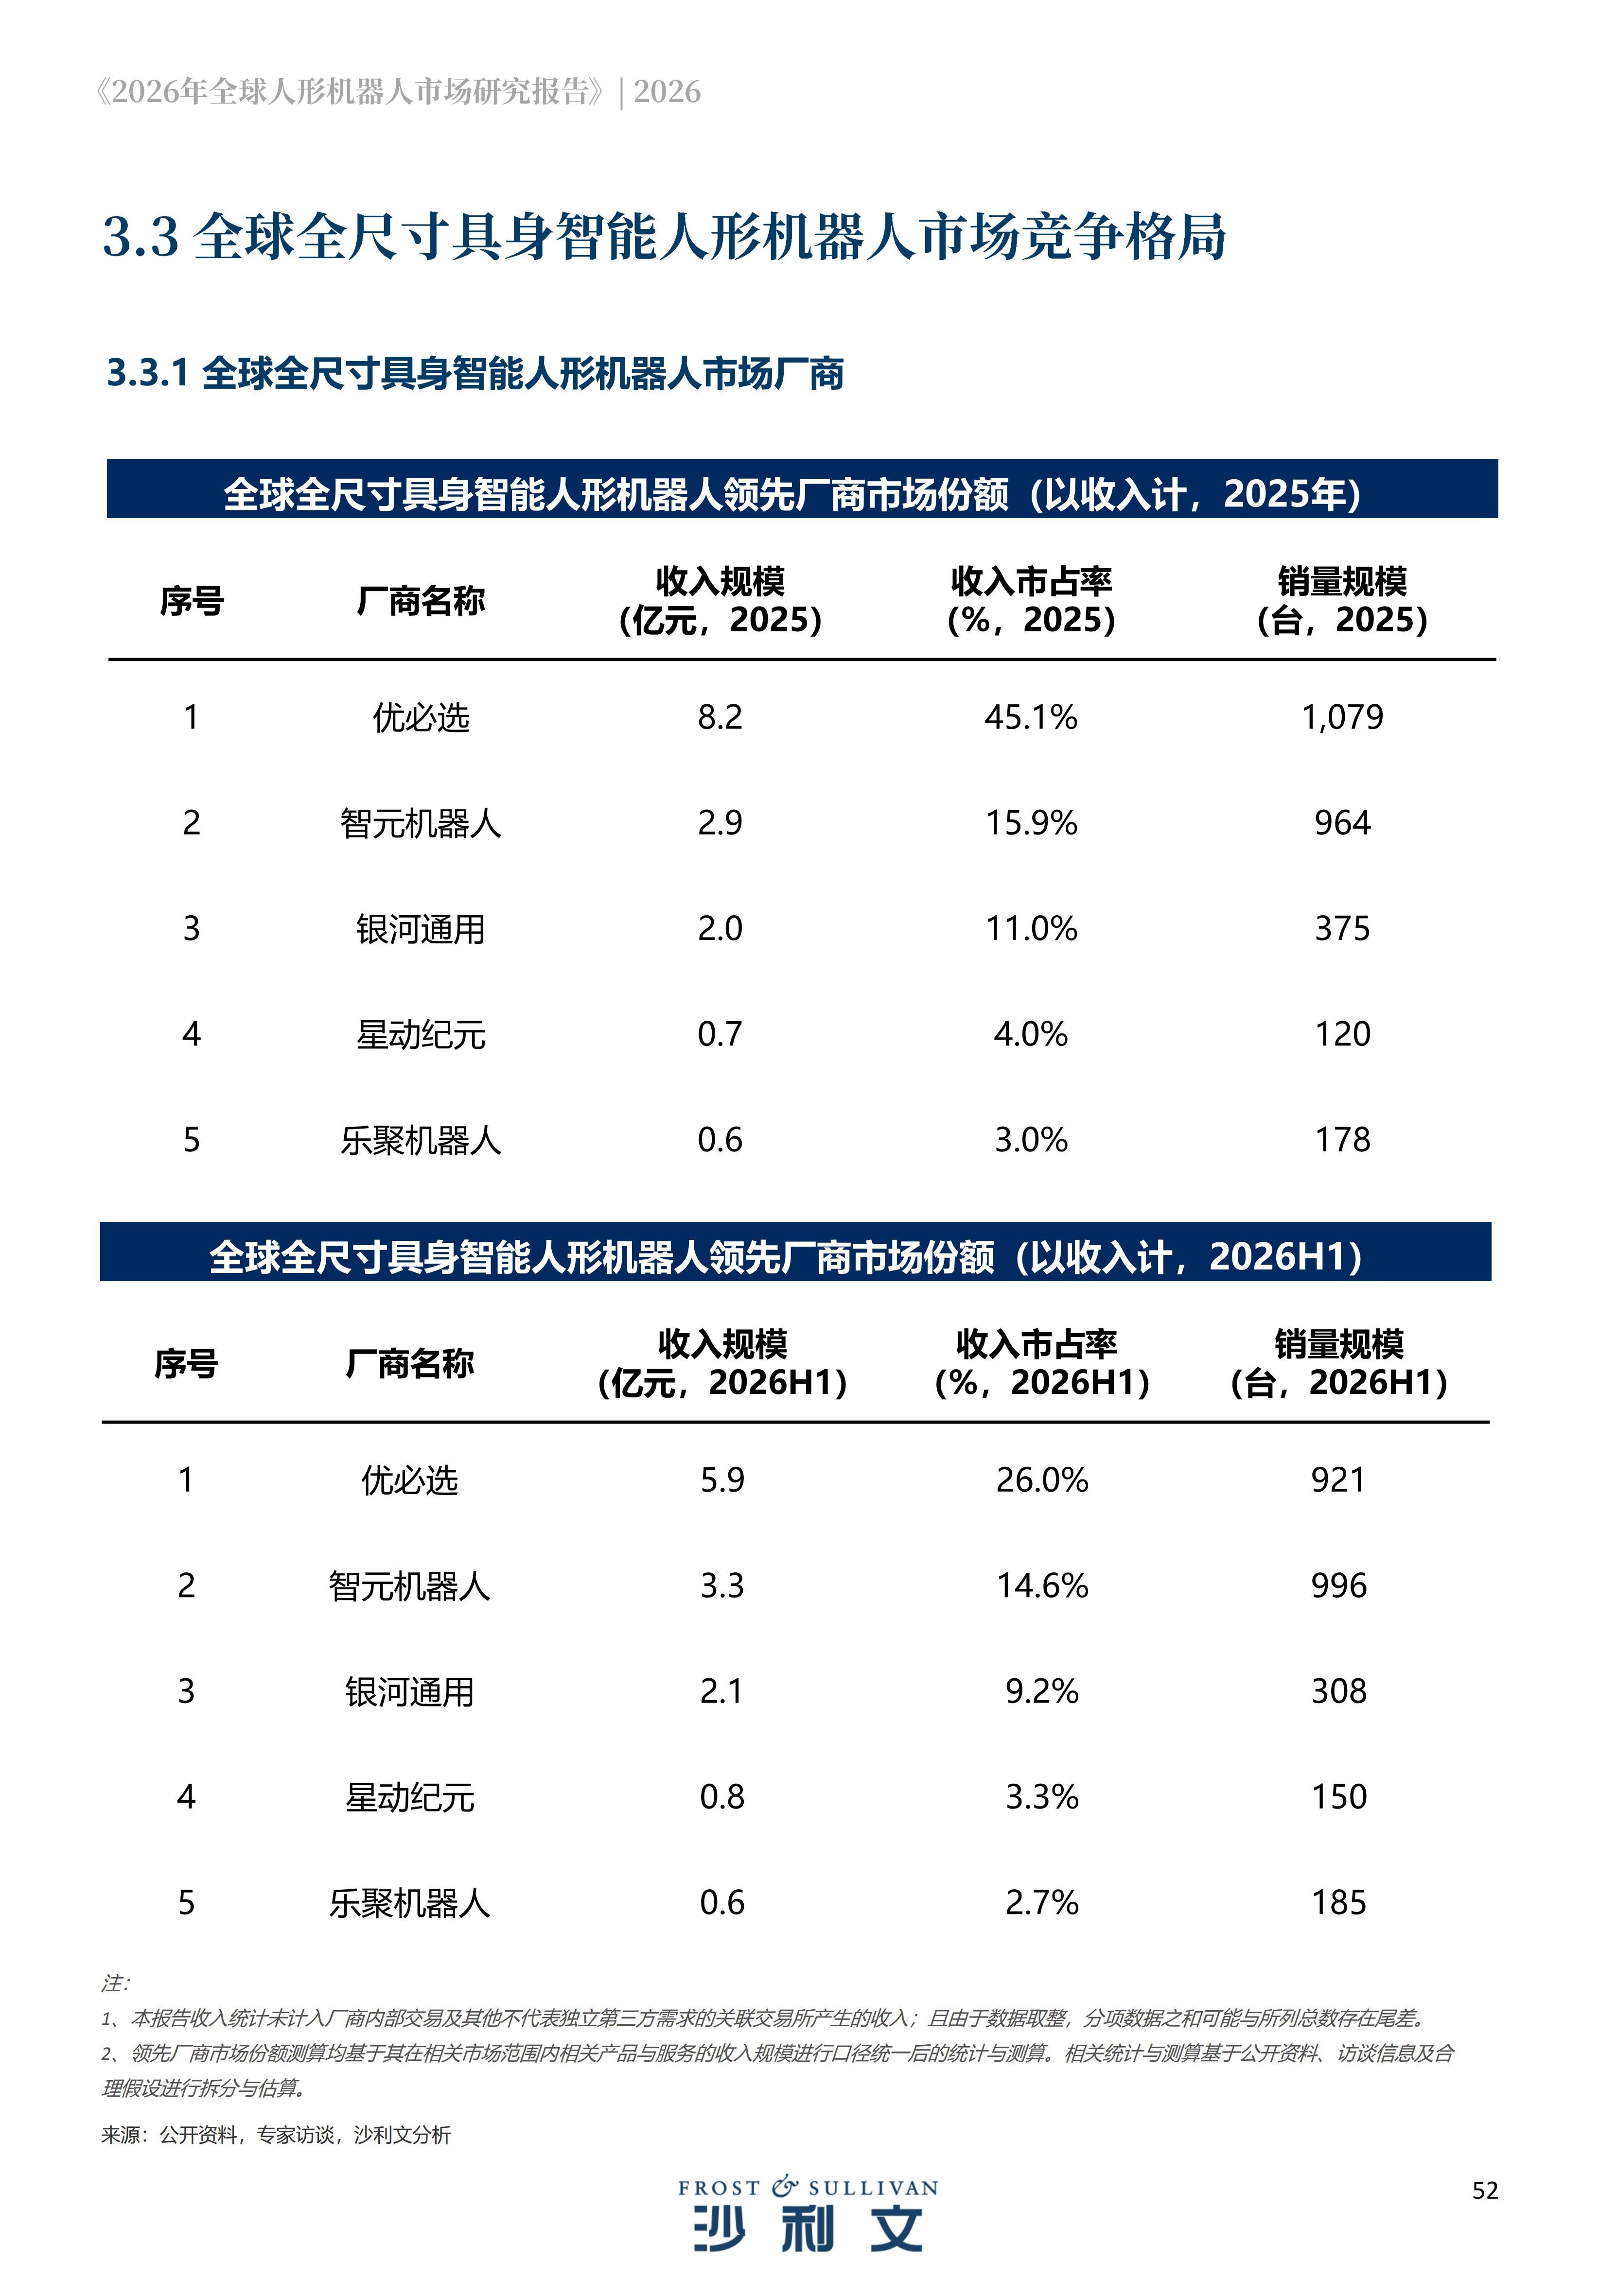
国内头部厂商已经形成清晰差异化发展路线,并非同质化内卷:优必选主攻全尺寸双足具身智能路线,面向汽车制造、3C 电子、仓储物流等实体产线推进生产作业落地;宇树科技聚焦运动控制,优势集中在科研、表演场景;智元机器人、银河通用聚焦轮式全尺寸机型,侧重工厂试点与数据采集;乐聚机器人以中小尺寸产品为主,深耕科研教育与开发者市场。
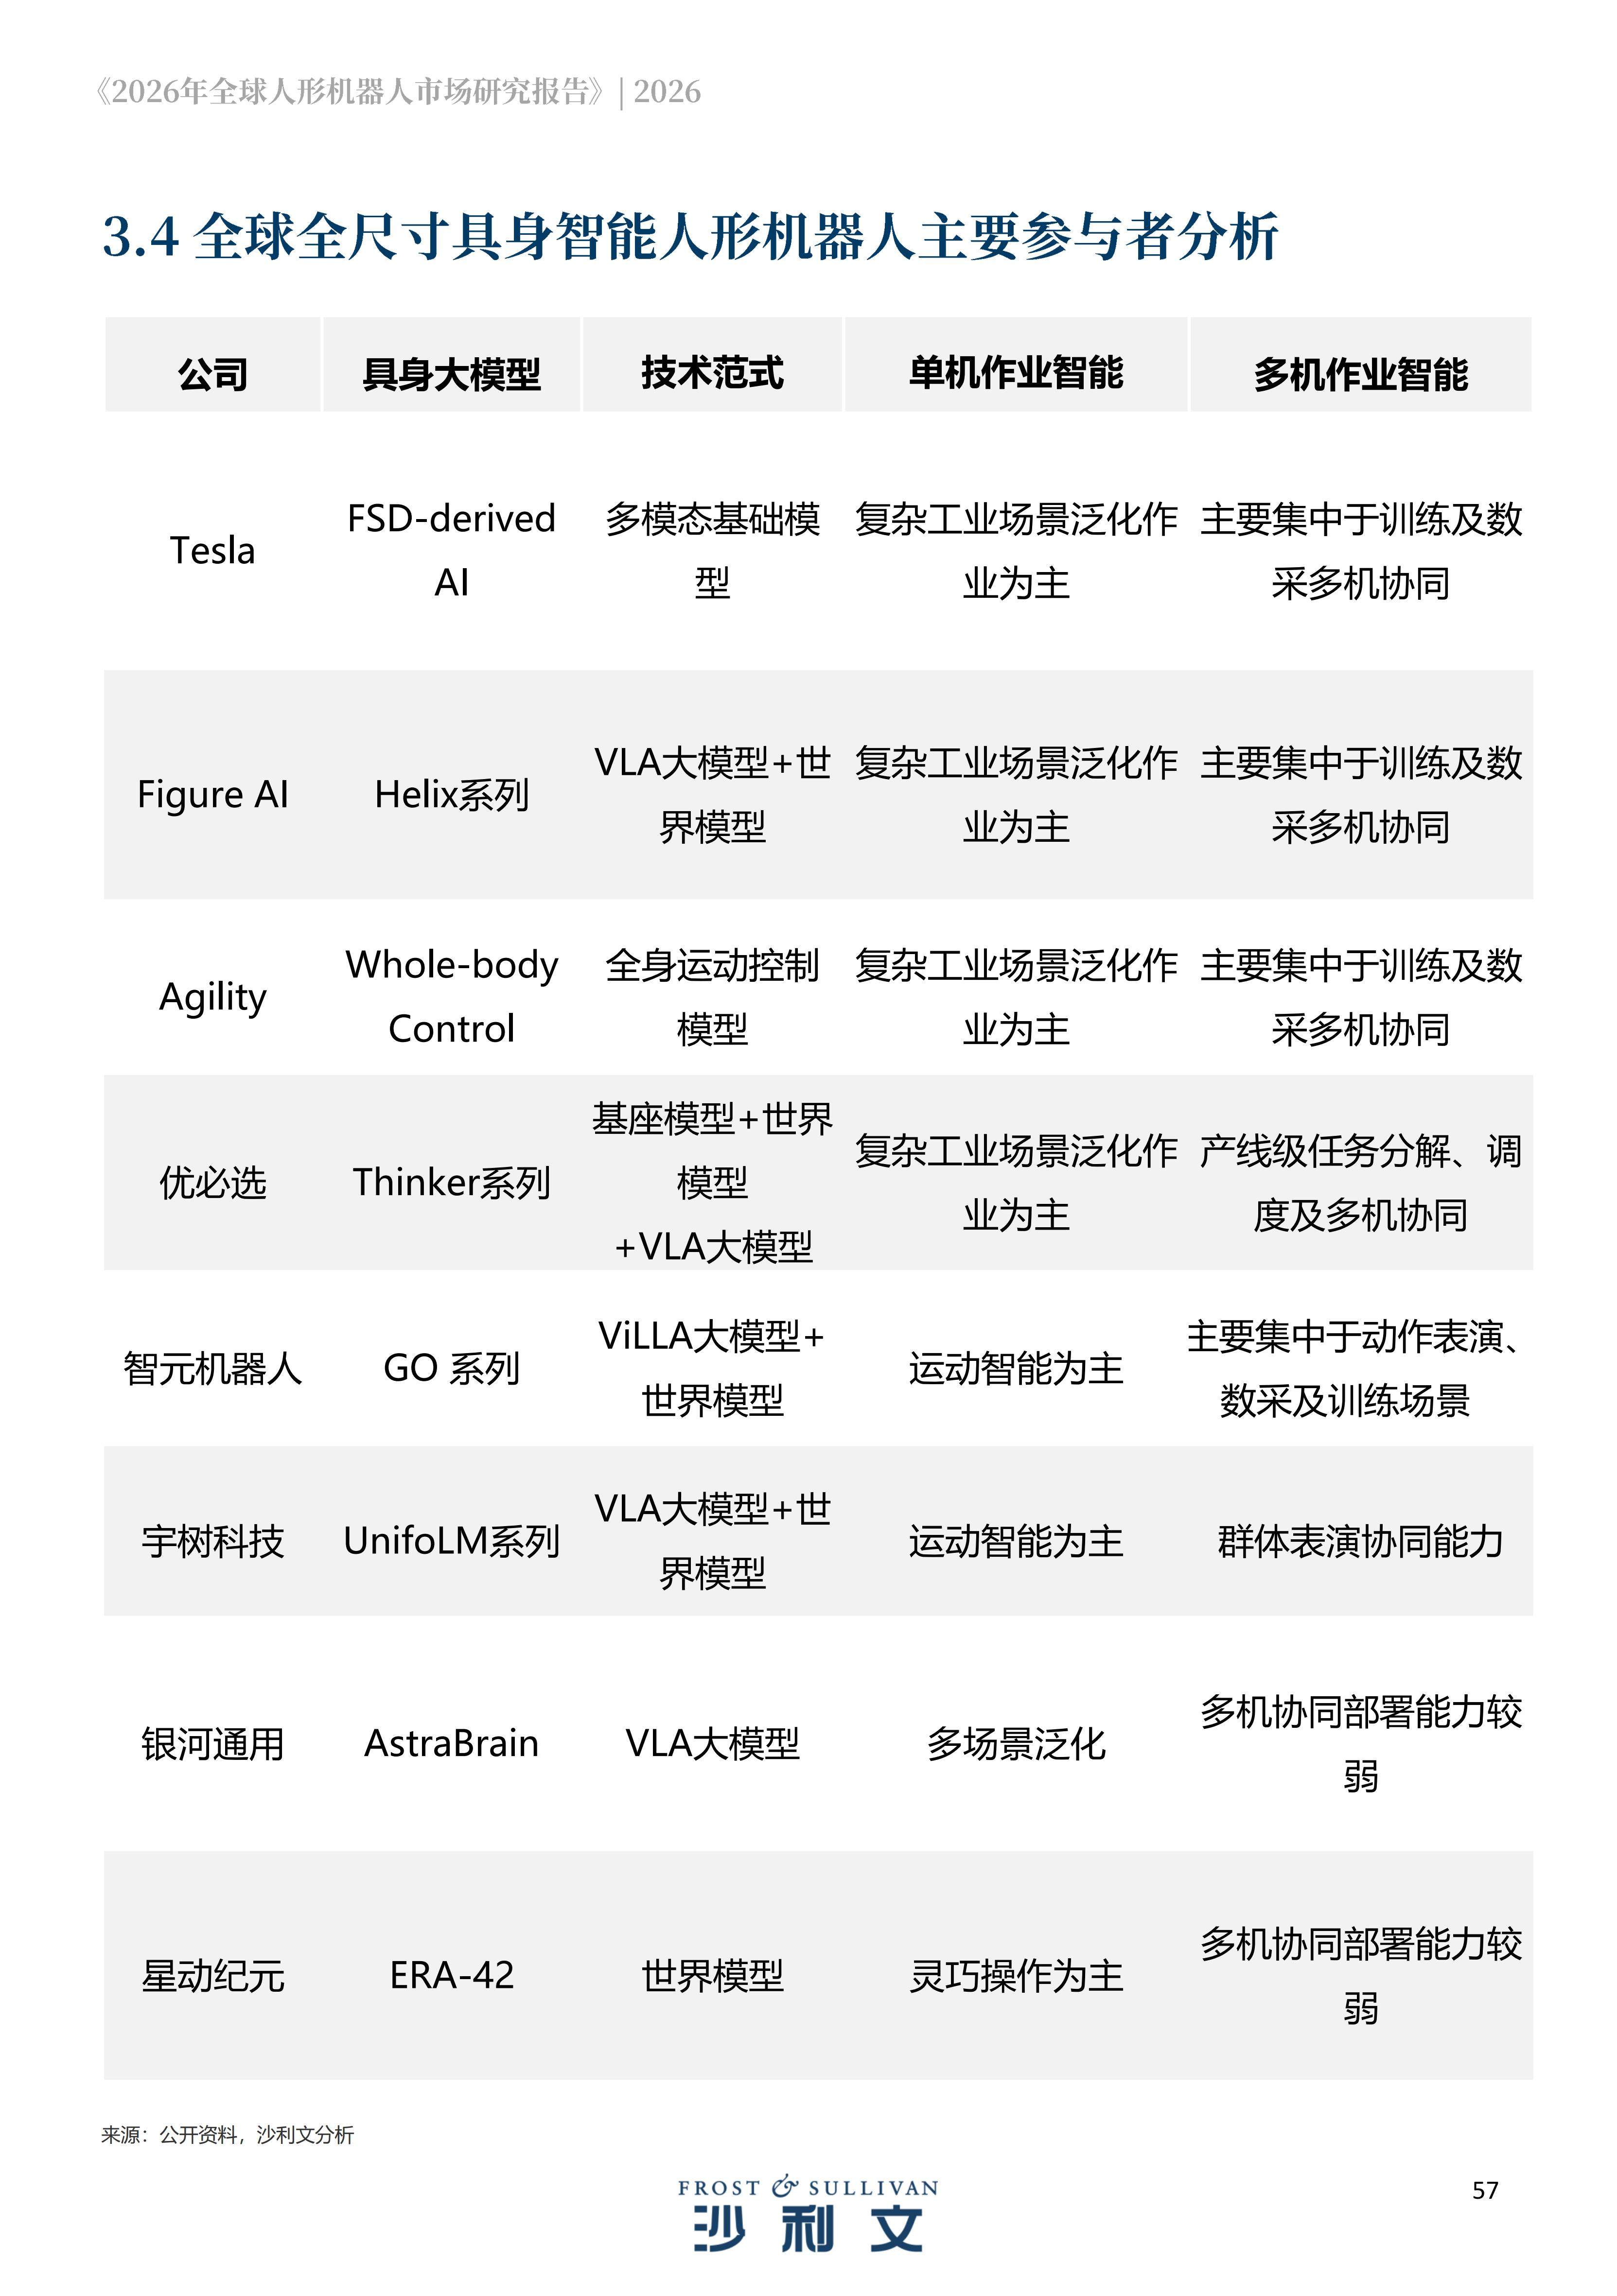
在多机协同上,报告做了横向对比:海外厂商及国内部分同行的多机协同能力,大多局限于训练、数据采集或者表演演示场景;优必选依托 Thinker 基座、世界模型、VLA 大模型这套体系,是全球少数具备产线级任务分解、调度以及多机协同技术能力的企业。
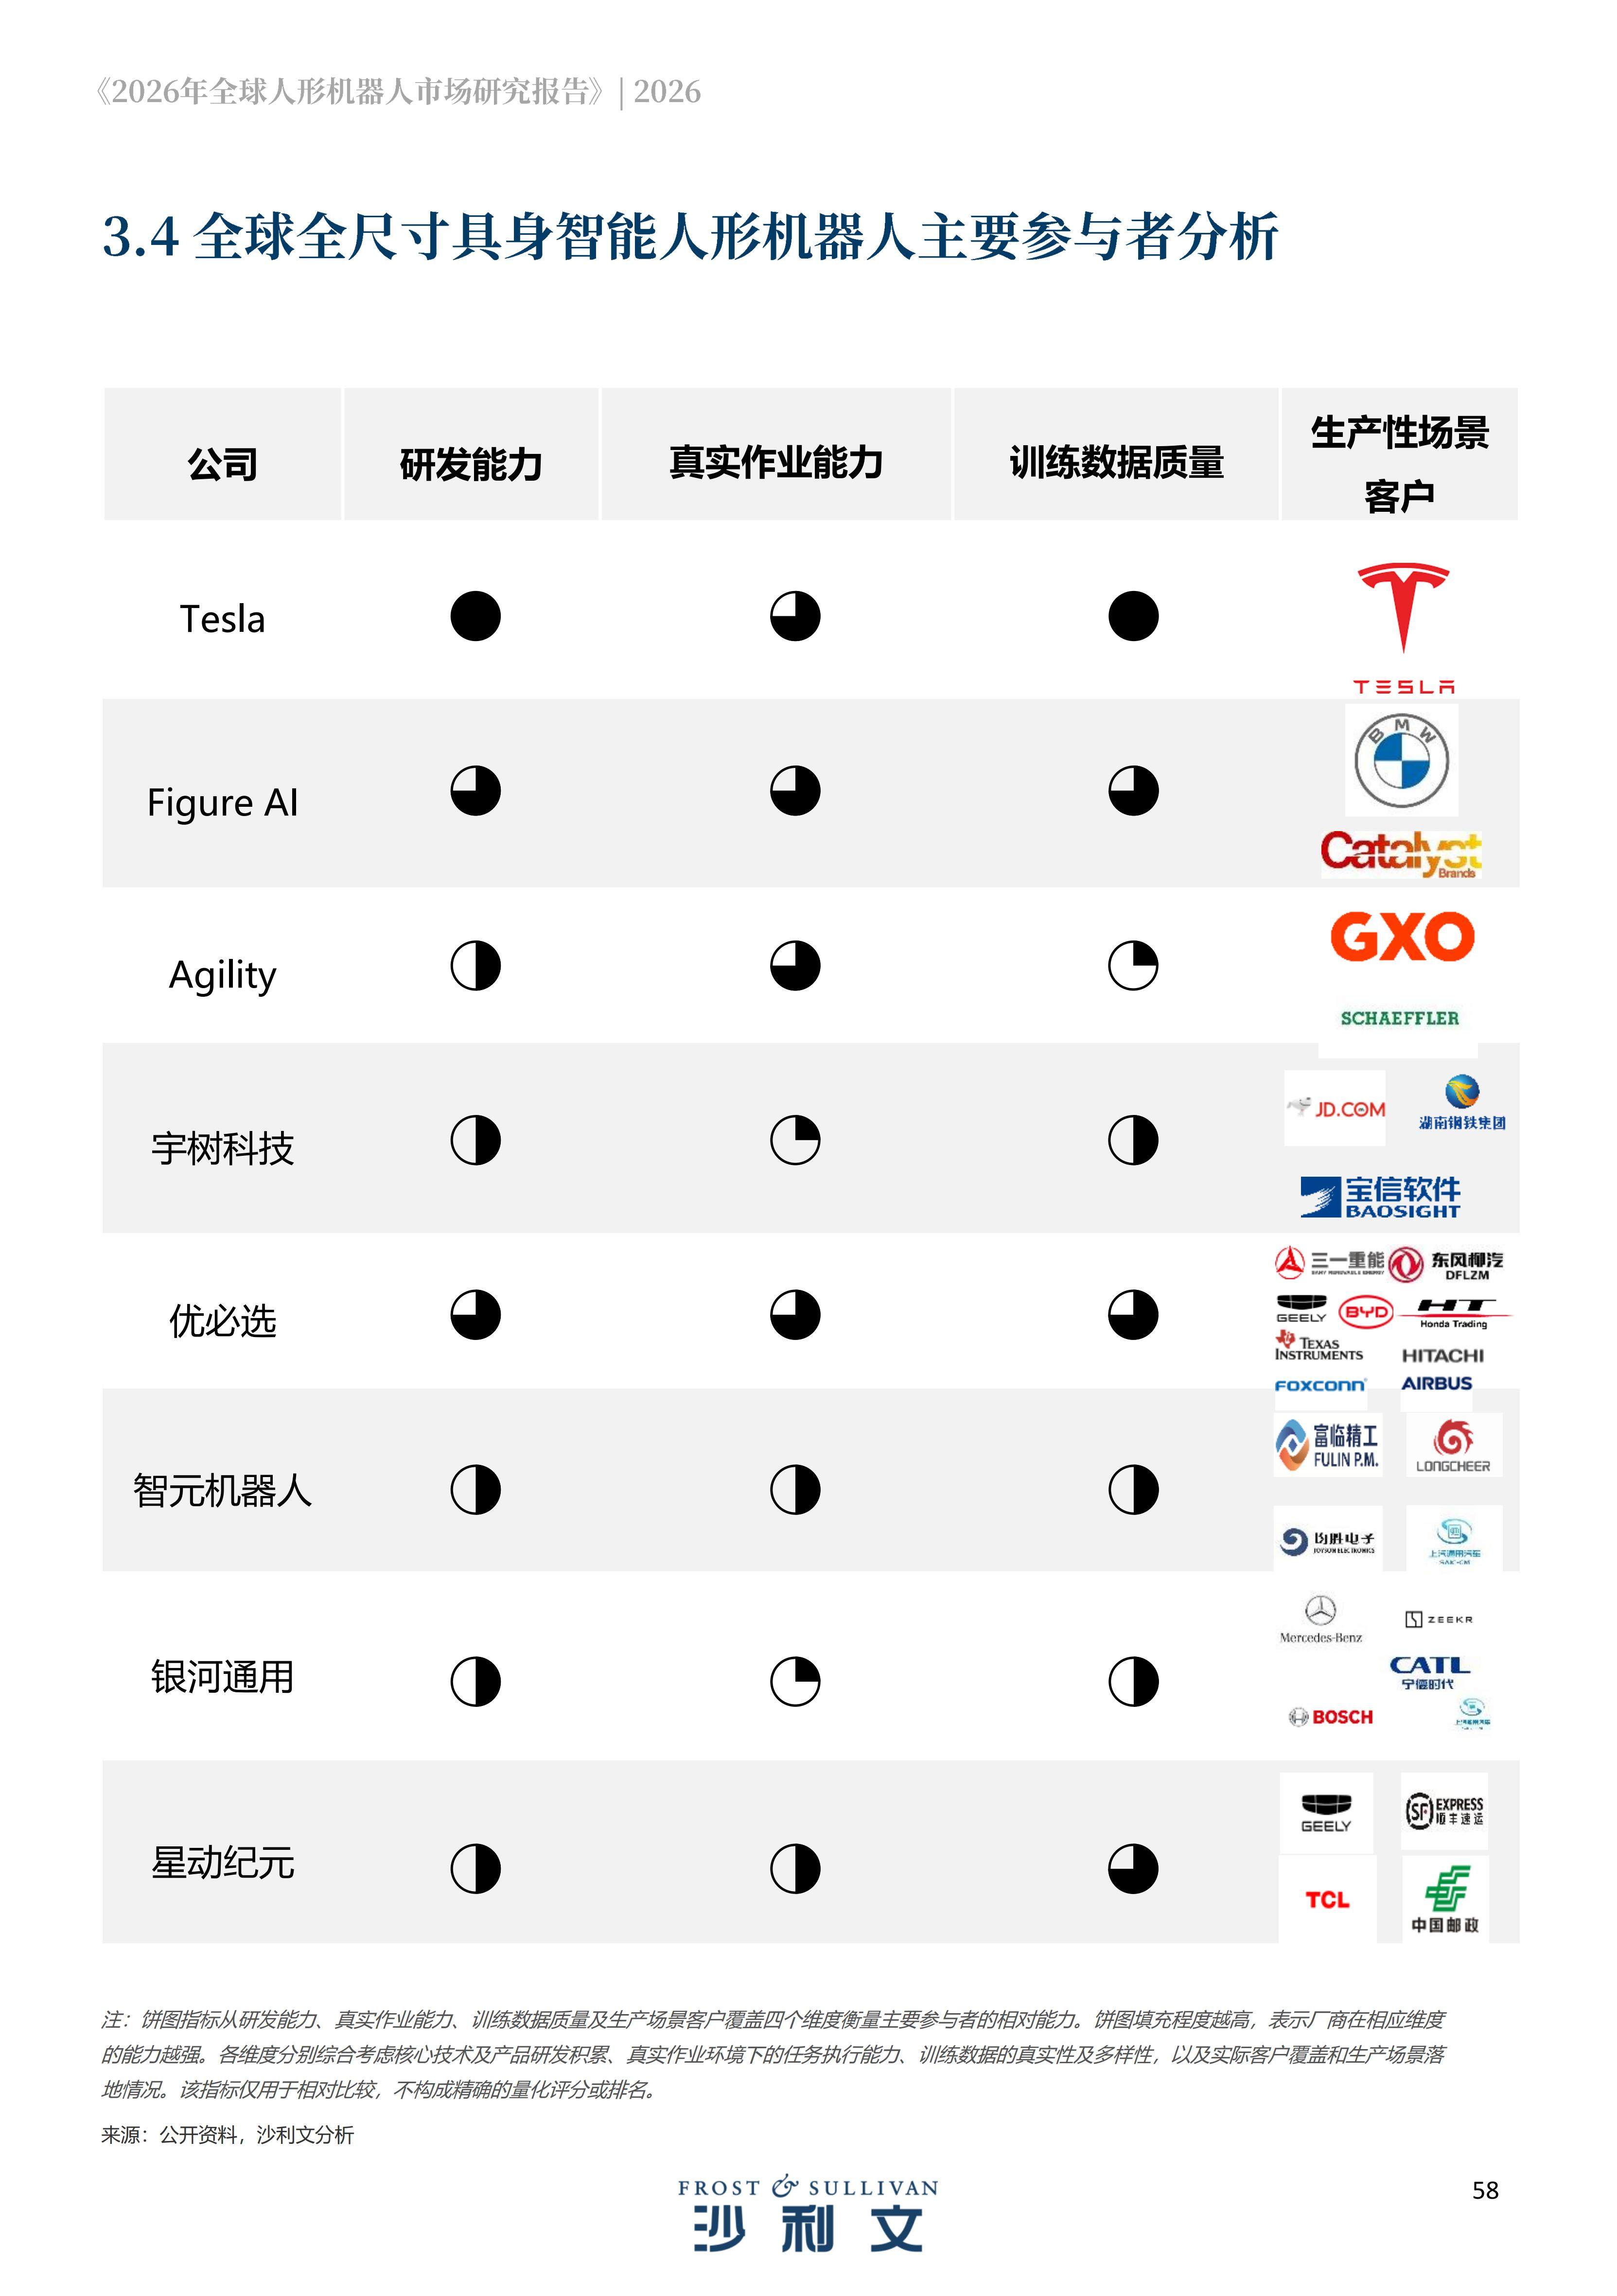
报告从研发能力、真实作业能力、训练数据质量、生产性场景客户四大维度,对头部人形机器人厂商做横向对比。结果显示,优必选在生产性场景客户覆盖上具备显著优势,合作客户和落地场景丰富。Tesla 单项研发与数据能力突出,但客户以内部自用为主。
从这份报告的各项数据与能力评估不难看出,人形机器人行业竞争格局已初步显现,但产业终局尚未落定。面对工业现场复杂多变的真实工况,不管哪家厂商,技术能力最终仍要回归真实场景去验证,这也是接下来人形机器人行业绕不开的现实考题。
















