30年,云南咖啡打了一场翻身仗
这几年,云南咖啡变了。
价格,从“爱搭不理”开始变得有点“高攀不起”了。
2023/24产季初期,云南市场成交价(33元)同时高于国际期货价(26.56元)和国际贸易商采购报价(23.9元左右)。
2024年,云南咖啡种植面积同比增长4%,产量同比增长3%。
产量上升,价格却没降。
同年咖啡生豆均价41.02元/公斤,同比上涨10.3%,比国际小粒咖啡均价高出14%多。
今年初,云南咖啡豆的大宗价格出现“倒挂”,也就是国内收购价高于出口价格,让不少企业调整布局,出口转内销了。
2021年,正解局曾有一篇文章《云南咖啡被贱卖:产业全国第一,却成了跨国资本的廉价供货商》。
云咖产业三十年,从河西到河东,究竟发生了什么?
01
真相是什么
今年初,国内采购商提前一两个月就堵在产地抢货。
当时纽约阿拉比卡咖啡期货的收盘价,折算下来约每公斤45元。
而国内产地的收购价,平均每公斤比出口高出10到20元。
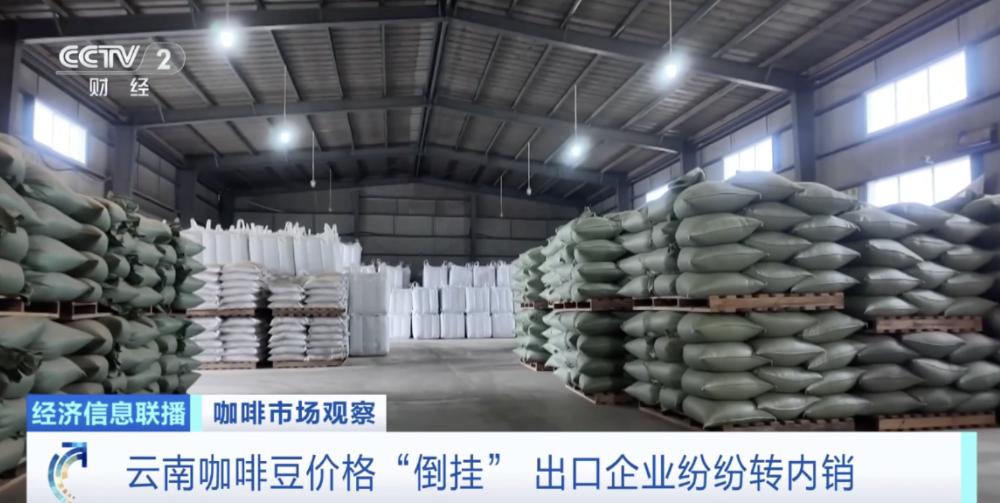
这么多年,很多行业都是挣美元比挣人民币更赚钱。
结果在云南,同一批咖啡豆子,卖给国内买家反而更赚。
要知道,云南咖啡产业,从一开始就是外国人栽培出来的。
1892年,法国传教士田德能从越南带了几株咖啡苗,种在大理宾川的朱苦拉村。
中国大陆的第一株咖啡,就在那里。
这是最早的火种,真正的规模化要等到1950年代。
为了偿还苏联贷款、供应苏东市场,保山潞江坝和德宏开始大面积种咖啡。
但后来中苏关系破裂,咖啡没了销路,加上叶锈病蔓延,树被砍到所剩无几。
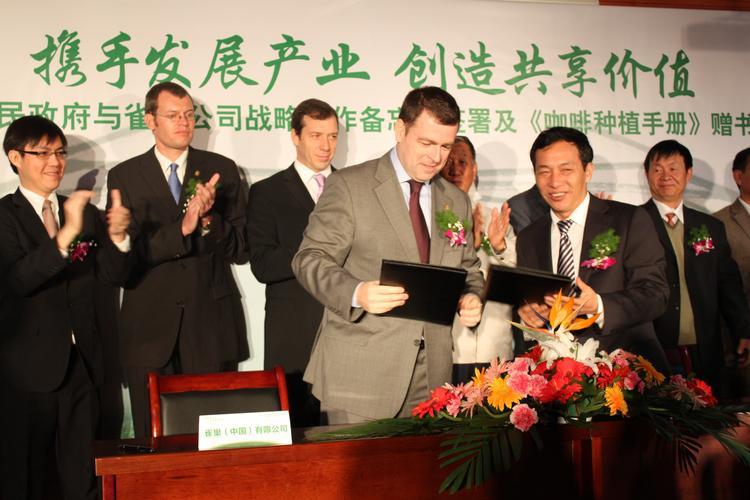
2011年雀巢公司与云南省普洱市政府签署战略合作谅解备忘录,共同促进咖啡种植
直到1988年,事情迎来转机。
雀巢进入普洱开始布局,四年后成立咖啡农艺服务部和采购站,之后二十多年里,星巴克、Volcafe、路易达孚等国际巨头也陆续进场。
所以,看出来了吗?
“云咖”天然就是个舶来品,它生来就是为别人的需求而种的。
所以今天再看这个反转才有意思。
一个为提高别人原料效率而长起来的产业,为什么突然不必只看别人的脸色了?
折价三十年,折的是什么
要搞明白反转,得先搞明白折价。
在国际咖啡贸易里,有一把通用的尺子,叫KC价。
1914年纽约咖啡交易所(NYBOT,2007年被ICE洲际交易所并购)推出阿拉比卡咖啡标准合约(即“C型咖啡”),报价单位为美分/磅,奠定了上百年国际咖啡期货的核心交易格局。
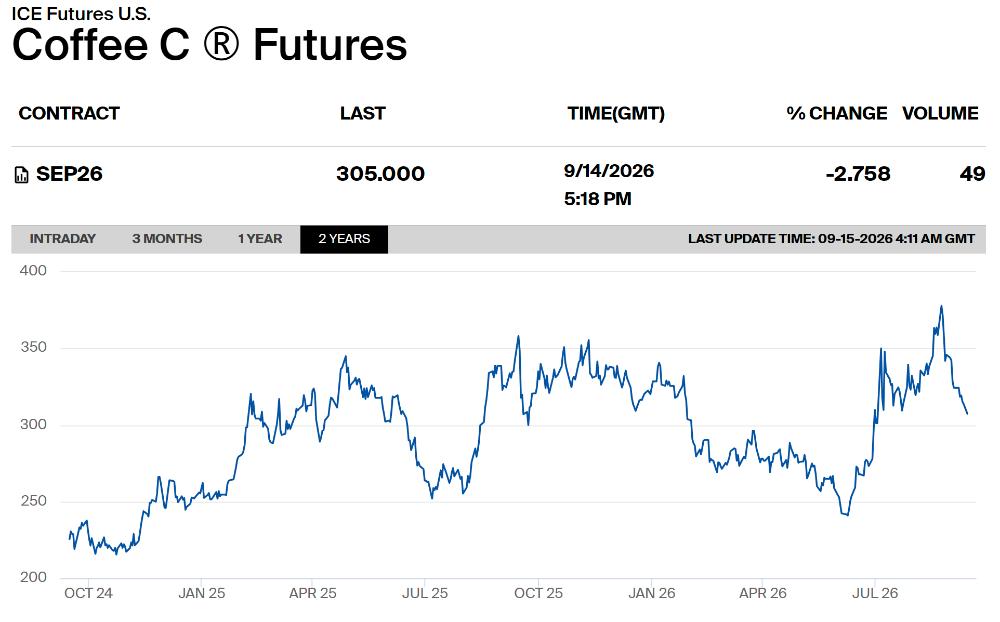
近2年标准C型咖啡期货曲线
这个ICE Coffee C价是全球水洗阿拉比卡咖啡的重要基准价,全球绝大多数阿拉比卡咖啡贸易都以它为定价锚点。
具体来说,ICE C合约的基准(平价交割)品级是墨西哥、萨尔瓦多、尼加拉瓜、秘鲁等中美洲/非洲产地的水洗阿拉比卡。
其他产地大多都锚定这个基准数,定价方式叫差分定价,公式是:
实际成交价=C价(期货基准)±差分(differential,单位:美分/磅)
就比如说,而像哥伦比亚、哥斯达黎加和肯尼亚这些产地,可以有1000点的溢价;而多米尼加、厄瓜多尔和巴西,则分别有400点、600点不等的折价。
云南的差分,长期是负的。
折价10到20美分一磅,就是云南豆在过去三十年的位置。
那具体折的是什么呢?
首先,是品质的账。
云南主栽的品种叫卡蒂姆,抗病、高产、好养活,八十年代引进以后,一度占全省种植面积的95%以上。
但代价就是风味。
卡蒂姆带一点罗布斯塔血统,在常规海拔种出来,容易有草本的土腥味。
加上加工标准不统一,瑕疵率曾一度高达15%。
这样的豆子,主要用途是速溶咖啡和拼配原料。
云南水洗豆品质基差,那自然拿不到精品的溢价。
但第二原因,就是采购方刻意为之了。
云南咖啡的种植面积、产量、农业产值均占到全中国98%左右,但放到全球,就只有1%左右的份额,很不起眼。
雀巢、星巴克、Volcafe、路易达孚、
但反过来,云南咖啡过去的买家却主要就是他们,没得选。
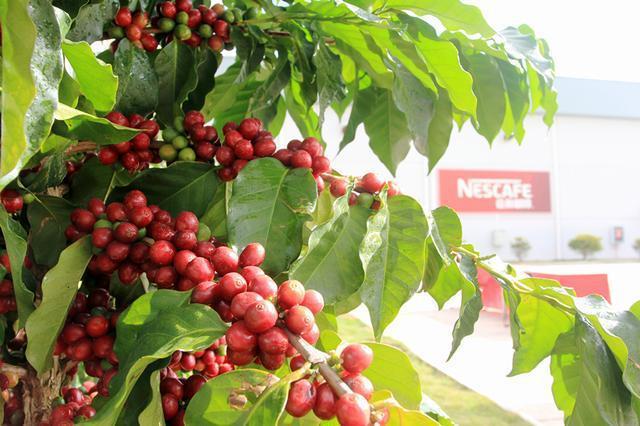
2015年以前,雀巢在云南收购咖啡豆,干脆用的是统一价格。
杯测78分左右、没有明显瑕疵的豆子,一个价。
好豆子和普通豆子,卖一样的钱,行业内管这个叫雀巢价。
甚至,它是整个产区的定价基准,雀巢报多少,其他人跟着报多少。
品质上的差别,在这里没有价格通道。
一位贸易商说得很直白:
云南只是人家其中一个采购点,价高就少收,价低就多收。
云南创新金融研究院测算过,每吨云南咖啡豆,相比国际同等产品,至少贱卖3000元。
不难理解,如果长期只有一个买家,或者一个影响力爆棚的大买家,价格必然就是一言堂。
云南“太小”,买家“太大”。
02
买它的人,换了
转折,首先发生在买家这一侧。
瑞幸2026年一季报电话会确认本产季采购云南豆超过3万吨,金额近20亿元。
这个量,占到了全省一级豆产量的五成。
瑞幸在保山建了鲜果处理厂,一年能处理5000吨鲜果,覆盖2万咖农。
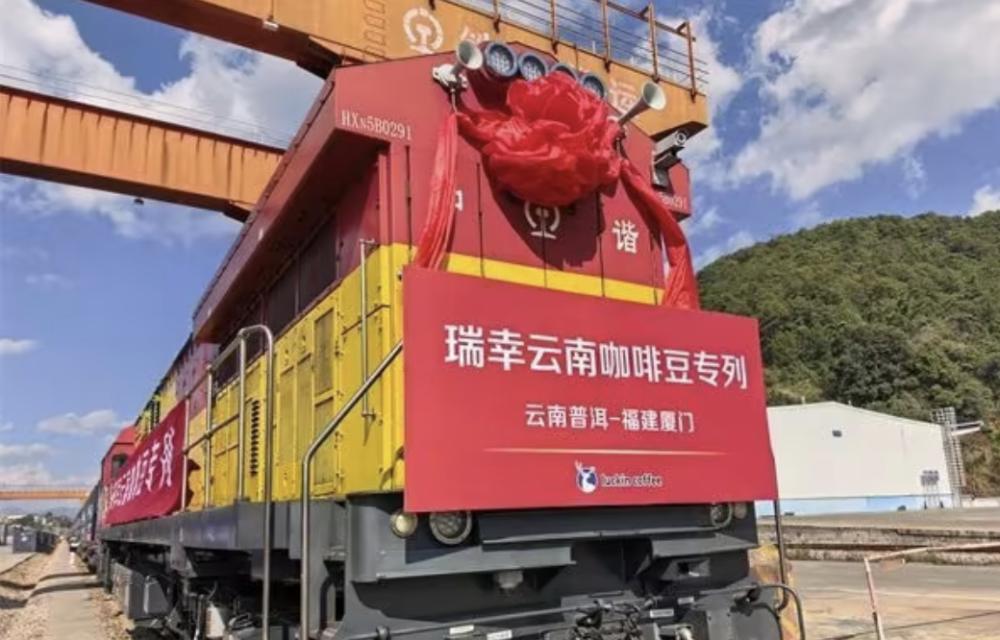
它在云南设了属地采购公司,今年一月,还开了一趟瑞幸号铁路专列:从宁洱出发,通往厦门,后续运输计划中还有青岛和昆山。
从云南到门店的周期,可以进一步压缩。
同类动作还有一串。
库迪计划投资5亿元,在临沧建产业园。
Manner在孟连设了收购站。
三顿半签下年采购超1万吨的协议,收购价比市场均价高5到8元。
蜜雪冰城跟云南的咖啡合作社签了保底收购协议。
这批一新晋买家,把自己的工厂、专列、门店,一股脑摆到产区里来了。
贸易商发现,更多买家进来后,如果报价过低,农户就不会卖给他。
仔细观察会发现,瑞幸的咖啡在终端只卖9.9元一杯,本来是撑不起60元一公斤的原料豆子的。
但凭借3.5万家门店的体量,要维持相对成本稳定,就必须有一个稳定、可控、离得近的豆源。
于是云南当仁不让,这些国内连锁品牌必须在这里站住脚。
议价能力这个东西,从来不只取决于你有多好,更取决于对手有多需要你。
中国咖啡消费市场的扩大,让云南从过去的可选项,变成现在的必选项。
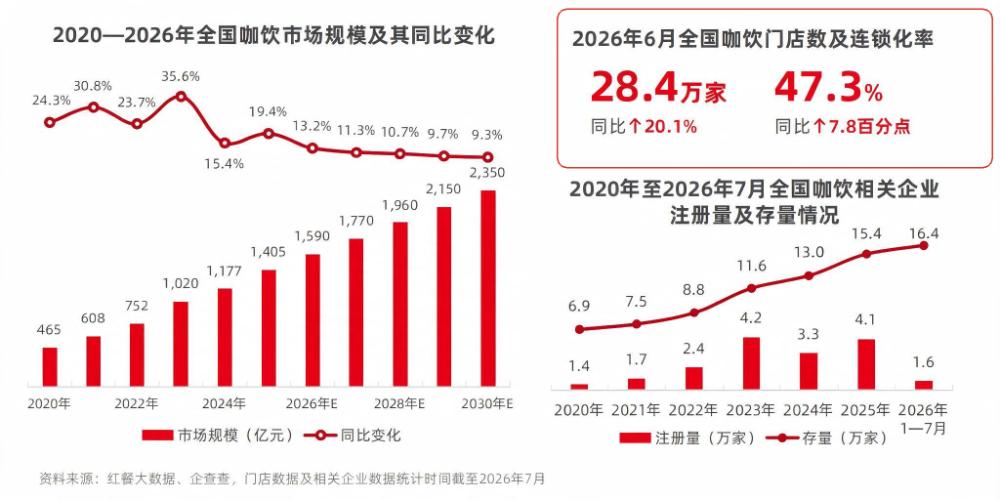
从2010年前后到2024,全中国人均饮用咖啡的数量从每年两三杯,增长到22.24杯。
咖啡从写字楼里的提神饮料,变成了县城街边的日常。
图源:红餐产业研究院
相应地,云南豆不再只是仰仗出口,销路从六七年前的90%出口,变为如今的90%内销。
内需的托举,让云南豆首次掌握了本土议价权,3年价格提高3倍。
压价的空间,就是从这里消失的。
03
云咖自己的进化
但光有客户还不够,最终还要拿品质说话。
所以,除了用户侧,第二个变量在供给侧。
这五年,云南咖啡在四条核心线上都有相当的大动作。
第一条是品种线。
卡蒂姆的占比,从95%以上降到了八成左右。
优质品种的种植面积到了16.2万亩,云南自己选育出了22个品种。
云咖一号的杯测分数是86.25分,转让费200万元,创了国内咖啡品种转让的纪录。
云咖二号86.75分,刷新了国产精品咖啡的上限。
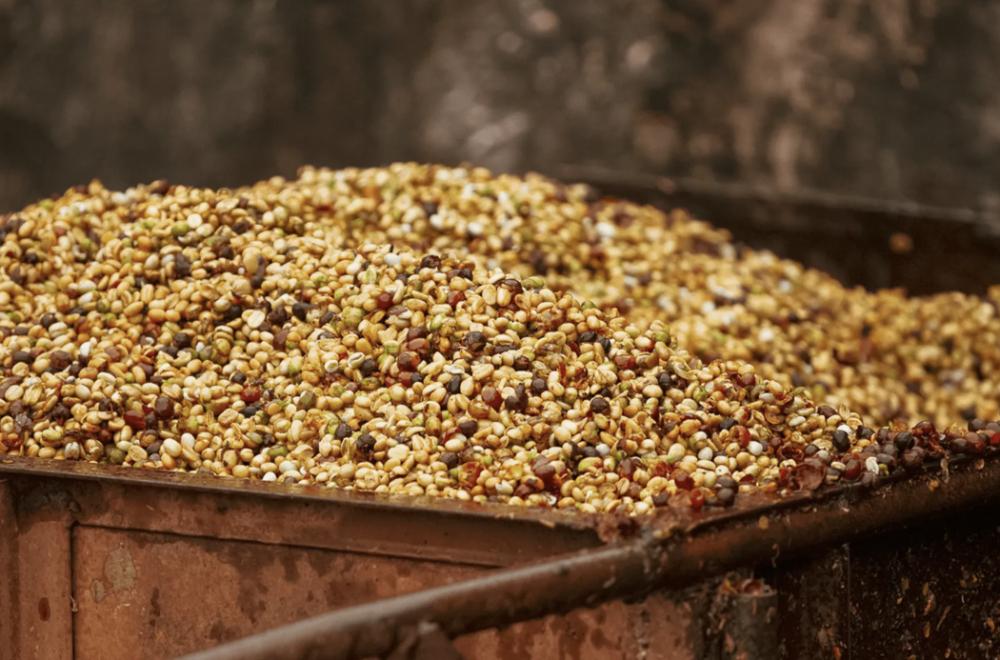
高端品种也开始落地,瑰夏在临沧、保山的高海拔庄园试种成功。
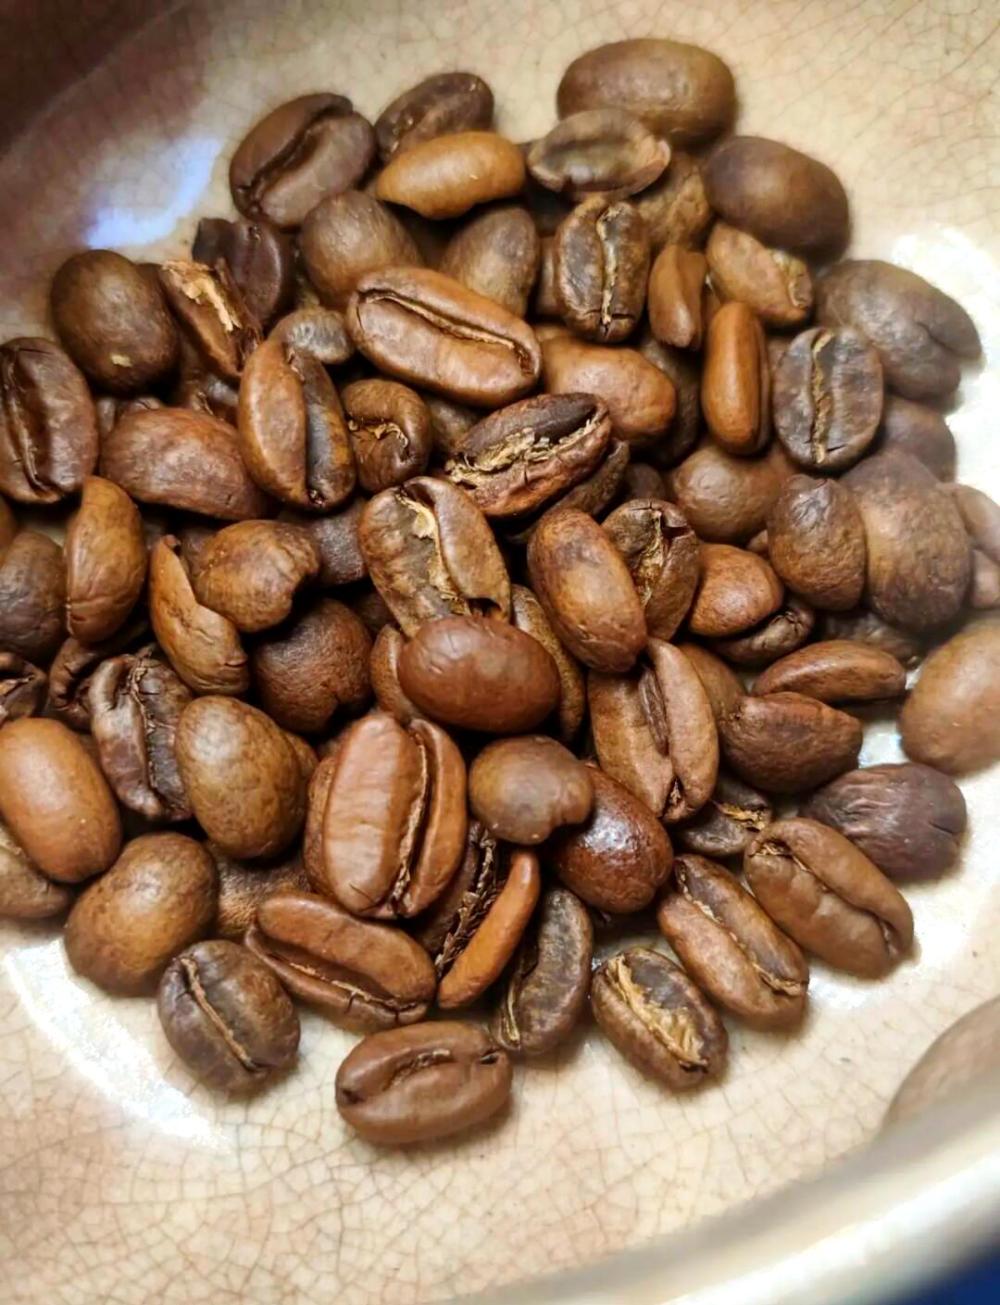
瑰夏咖啡豆
品种带来的价格差距有多大?
普通卡蒂姆鲜果每公斤6到6.5元,瑰夏鲜果每公斤200元。
到了生豆端,卡蒂姆是60到90元,瑰夏能卖到800到1600元一公斤。
第二条是加工线。
过多年发展,云南咖啡已形成涵盖育种、种植、加工、销售为一体的全产业链,咖啡精品率达到41.7%。
而精深加工率,也从2021年的20%,提到了2025年的85%。
这个数字什么概念?
五年前,云南的豆子大部分是整袋卖出去的。
现在,产品形态是烘焙豆、浓缩液、冷萃液、冻干粉、挂耳。
全省的精深加工产能将近10万吨,占全国三分之一,还形成了昆明、保山、普洱、德宏,四个加工聚集区。
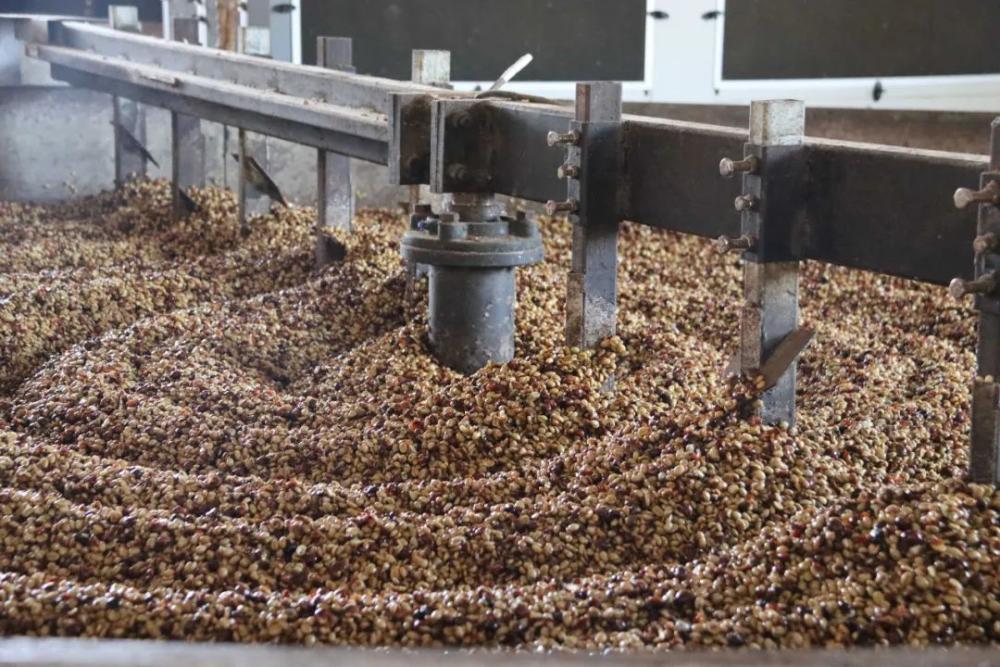
还有个技术细节很有意思,普洱推广的微水加工技术,把加工一吨咖啡鲜果的用水量,从6吨降到了45公斤。
第三条是标准线。
这一条最关键,也是过去最容易被忽略的。
标准决定什么是好咖啡。
2025年,云南正式实施了《地理标志产品质量要求 普洱咖啡》,填补了国内咖啡类地理标志产品的国标空白。
整个咖啡产业标准体系也陆续建立起来,其中现行有效国家标准10项,行业标准46项,云南省地方标准39项,团体标准34项等,合计129项。
最关键的一步,是品质标准接上了国际体系。
卓越杯,被看做咖啡生豆界的奥林匹克,连续两年在云南设了试点赛。
2025年第一届,冠军豆89.96分,拍卖价13150元一公斤。
2026年第二届,冠军是临沧耕夏庄园的一支传统水洗瑰夏,91.78分,三支豆子突破了90分。
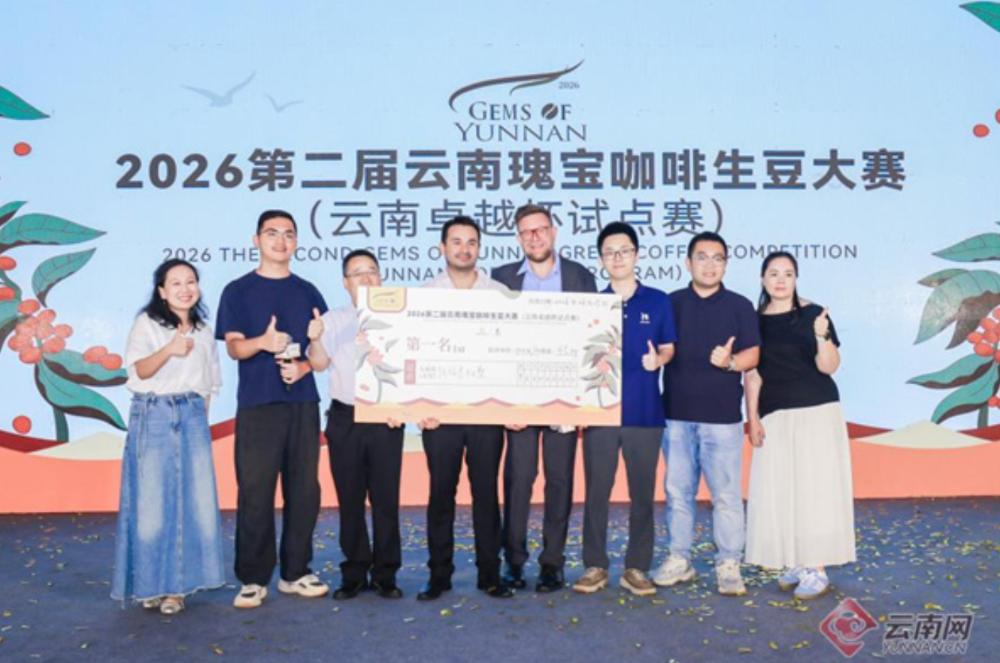
这支冠军豆,被瑞幸以1.4万元一公斤拍下,再创中国咖啡生豆拍卖价格新纪录。
一位德国评审时隔15年再来云南,说了句实在话:
我发现云南咖啡品质飞速提升。比赛中,我能清楚地感受到云南咖啡的层次和风味。
第四条是品牌和人。
后谷、中咖、辛鹿、爱伲、比顿,本土品牌矩阵起来了。
辛鹿连续五年稳居主流电商平台现磨咖啡类目销量第一。
临沧耕夏庄园的李红,今年拿了卓越杯的冠军。
她的原话是:以前我们种咖啡,更多靠的是经验,顺其自然生长、常规采收加工。但精品咖啡拼的就是毫厘之差的细节。
她做了什么?
花6年时间调整品种结构。
在这个过程里,她主动放弃追求产量,改成小规模、多海拔试种,反复测评之后才扩种。
用她的话说,是优先保证品种风味基底。
庄园里零除草剂、少化肥,人工除草,主动疏果控枝,让养分集中供给果实。
从86分到91分之间的那5分,就是这么来的。
需求给了机会。
接住机会的,是这些把产量换成风味的人。
04 任重道远
2025年云南咖啡种植面积146.3万亩,生豆产量13.89万吨,全产业链产值995亿。
但积极的信号,并没有让云南的咖啡人丢掉冷静。
李红拿了冠军之后说,接受采访时坦言:
云南精品咖啡产业依然有很明显的短板,比如标准化普及不足、精品稳定性参差不齐,以及终端品牌话语权薄弱。
一个典型表现就是,云南的精品豆高于KC(ICE Coffee C价),但商业豆还普遍低于KC。
本土寻豆师杨愚说的是同一件事:
一个成熟的咖啡产区,往往拥有能够代表整个产区的强势品牌,但目前云南还缺乏这样一个可以全面代表云南咖啡的品牌。
这首先,是未来五年到十年云南咖啡的核心课题。
更大的挑战,还在三个外部变量上。
第一个变数在国外。
美国农业部预测,巴西2026/27产季的咖啡产量会冲到7200万袋。
荷兰合作银行预计,纽约阿拉比卡期货在2026年底会回落到2.5到3.0美元一磅,比2025年的高点跌去三成多。
国际价格一旦回落,国内收购价与出口价之间的那点倒挂,会立刻被抹平。
第二个变数在国内。
咖啡树从定植到稳产要五年,2028年之后,新增产能才会集中释放。
如果同期国内消费的增速慢下来,需求这条线的斜率会不会振荡?现在还无法预判。
第三个变数在制度。
广州期货交易所已经把咖啡期货纳入品种储备,还在研发筹备阶段。
在它落地之前,云南手里还没有自己的套保工具,也就是企业用来对冲价格、汇率、利率等波动风险的金融工具。
这三个变数里,只要有一个出问题,倒挂就可能缩回去。
依然任重道远,路还得一步步走。
这件事,云南人比谁都清醒。
其实,回头看这三十年,云南咖啡已经走出了一条独特的中国咖啡之路。
一段“价格倒挂”只是开始,它真正要做的,是让全世界的杯子里,都能认得出“云南”两个字。
任重,而道远。
本文来自微信公众号“正解局”(ID:zhengjieclub),作者:正解局,36氪经授权发布。
















