迟到七年的苹果,撞上了一个它定不了价的市场
15999元,是iPhone有史以来最高的起售价。
9月10日凌晨,苹果在Apple Park发布首款折叠屏iPhone Duo:书本式内折、5.4英寸外屏、7.6英寸内屏,钛金属边框,A20 Pro芯片,侧边Touch ID,256GB版本国行定价15999元,10月16日晚8点开启预购,10月23日正式发售。这是苹果历史上定价最高的手机产品,也是新任CEO约翰·特努斯上任后的第一场发布会。
尽管距离正式预售还有一个多月,市场已经先疯了一轮。京东单平台预约量突破120万;得物上256GB国行版最高以49999元成交两单,最低成交价21000元;闲鱼有人挂出9万、9.9万元的天价。需要说明的是,9万多的标价没有真实成交记录,属于黄牛造势;真正的流通溢价集中在5000元到2万元之间。有黄牛计划贷款数百万元囤货,代抢定金炒到800元,写明"跑单不退"。
热度是真的,泡沫也是真的。当一款尚未大规模铺货的消费电子产品,二级市场报价逼近一台A级代步车,这已经不是发布,这是一场杠杆游戏。而它的底层逻辑只有一个字:缺。铰链工艺复杂、量产良率仅约65%、日产量一度只有几百台,郭明錤给出的三季度组装出货量只有50万至100万部。供给极度受限,需求极度亢奋,价格自然失真。
所以那个更值得追问的问题浮出来了:等产能爬坡、溢价回落之后,15999元这道价格,苹果到底能不能撑住?
过去二十年,苹果有一套几乎从不失手的剧本:晚入场,等供应链成熟,用生态和品牌一次性收割。这一次,它第一次同时撞上三堵墙。
01 成本失控:那个最会压价的公司,开始让价了
苹果过去二十年最被低估的能力,从来不是产品设计,而是供应链议价。
它的惯用策略八个字就能讲清:短期议价,多源压价。同时和多家供应商谈判,用天量订单逼对方给出最低报价,谁价低谁拿单;再辅以严格的供应商认证体系,让后来者永远有机会替换掉现任。这套玩法苹果玩了二十年,几乎从没失手过——直到AI改写了存储行业的定价权。
据韩国《经济论坛报》报道,苹果大概率已与日本铠侠签署了一份为期3到5年的NAND闪存长期供应协议,且可能不设价格上限。如果把时间线拉长,苹果的退让其实分了三步,一次比一次彻底:
今年2月,接受铠侠将NAND采购单价上调约一倍,并把合同从固定价改为按季度随行就市;
7月前后,向铠侠让出更多定价空间,转向"锁量优先";
9月,传出3至5年长约、不设价格上限。
苹果主动让渡了定价话语权,去换取一个更朴素的东西:供应确定性。它被迫放弃了二十年来自己最擅长的游戏规则。
更能说明问题的是另一件事。据多家媒体报道,苹果已开始测试长鑫存储的LPDDR5X DRAM芯片,计划用于在中国市场销售的设备——这本是苹果最熟悉的套路:引入一家低价竞争者,逼三星、SK海力士让步。但长鑫的态度很坚决,报价不低于三星和SK海力士,部分型号甚至更高。拒绝的底气写在订单簿上:华为、小米、阿里、字节等国内客户早已通过长期合同锁定了长鑫产能,其产能已被预订至2027年底。
当一家以压价著称的公司,在一个新兴国产厂商面前都谈不下价来,本身就说明苹果的议价权在松动。
背后的原因并不复杂。AI数据中心客户正在激烈争夺存储产能,它们愿意签长期合同并支付高溢价。铠侠2026财年一季度财报显示,数据中心业务销售额同比增长超过5倍,NAND平均售价环比上涨约70%,毛利率达到80%,公司判断NAND供不应求的局面将延续至2027年。面对这样的买家,苹果如果不提前锁量,可能连货都拿不到。存储行业的定价权,正在从"谁买得多谁压价"转向"谁愿承诺长期需求,谁优先拿到产能"。
而压不住的成本,最终只能转嫁给消费者。TrendForce的测算给了三个扎眼的数字:
以12GB+256GB版本为基准,iPhone 18 Pro的整机BOM成本较上一代提升约38%;
存储占BOM的比重,从一年前的约10%,升至2026年三季度的34%;
预计2027年上半年突破40%,取代处理器与面板,成为整机第一大成本项。
换言之,256GB版iPhone 18 Pro的存储成本,一年间涨了接近4倍。苹果在财报电话会上已经连续多个季度预警内存采购成本上行,CFO直言存储成本"超过了"三季度毛利率环比回落的全部解释力。
所以回到那个问题:15999元里,有多少是产品价值,有多少是成本转嫁?
同一场成本风暴里,竞争对手给出了另一种答案。9月7日,华为发布三折叠旗舰Mate XT 2,起售价19999元,16GB+1TB版本23999元。余承东在发布会上坦言:"在存储涨价2000多元基础上,这个价格属于非常有诚意的价格。"据产业链测算,12GB+256GB这一档主流旗舰存储组合,一年间采购成本从约500元升至2200元以上,涨幅超过300%。而Mate XT 2的常规版本起售价,与2024年第一代Mate XT持平。
一个是把成本转嫁给消费者,一个是自己扛下大部分压力。这不是道德高下,这是定价能力的真正差距。
02 体验缺位:它在中国失去了核心体验的定义权
成本压力可以靠定价策略消化或转嫁,但有一件事苹果无法通过供应链谈判解决——它在中国市场交付的产品,核心体验是缺位的。
需要先校准一个事实:今年7月15日,网信中国发布公告,苹果技术开发(上海)有限公司的"Apple智能"已于7月8日完成手机端侧生成式人工智能服务备案,备案编号Shanghai-AppleZhiNeng-202506160057,同日完成备案的还有华为小艺、OPPO AndesGPT、vivo蓝心、小米澎湃AI、三星盖乐世AI、努比亚
但备案不等于上线。9月15日凌晨推送的iOS 27正式版,国行iPhone仍未开放全套Apple Intelligence与Siri AI。苹果官方功能可用性页面的表述是:"Siri AI及新的Apple Intelligence功能在中国大陆暂不可用,Apple仍在推进监管要求的合规工作。"海外版依托的云端架构不符合国内数据与AI监管要求,更换Apple ID地区、切换语言均无法解锁。
备案跑完了,开关还没打开。这中间的空档期,才是苹果真正的尴尬。
过去苹果在中国市场的策略,一直是"全球统一体验,中国适配即可"。中文输入法、本地化服务、支付集成,都是战术层面的适配,不影响核心体验。但Apple Intelligence涉及底层AI能力,它的缺失,对iPhone Duo而言是结构性的打折——尤其因为折叠屏恰恰是最不能只靠硬件的品类:它需要系统层的大屏适配、多窗口协同、跨设备流转,需要AI把那块更大的屏幕真正变成更强的生产力。
而在对手这边,迭代早已跑完一整轮。9月7日发布的HarmonyOS 7将小艺升级为系统级智能体,可感知200余项系统级用户数据、调用2100余项系统能力,接入500多个伙伴精选Skills和2000多个鸿蒙智能体。当苹果用户在等待一个不确定的推送时间表时,华为用户在鸿蒙生态里已经用了一整年的端侧AI。
还有一个更值得考究的细节:iPhone Duo全球仅支持eSIM,取消实体SIM卡槽。这意味着携号转网、副卡管理、双卡用户都面临额外的操作成本;更关键的是,境外版本无法安装中国大陆运营商的eSIM描述文件——往年靠港版、美版平行进口牟利的路径,这一次基本走不通。黄牛想绕开国行囤货,技术上都多了道门槛。
消费者花15999元买到的,是一台硬件拉满、智能待解锁的机器。
03 对手成阵:蓝海里能收割,红海里只能肉搏
苹果能靠"晚入场"收割,有一个前提条件:面对的是一片蓝海。
Apple Watch比安卓晚三年,拿到全球近六成销售额;AirPods晚三年,把TWS渗透率从不足5%推到60%以上。当年苹果进军手表市场时,智能手表渗透率不足5%,玩家分散,没有一家形成真正的品牌壁垒;AirPods入场时,TWS耳机同样是一片空白。苹果要做的只是等到技术成熟、供应链价格到位,然后用品牌一次性清场。
但折叠屏市场的局面复杂得多。
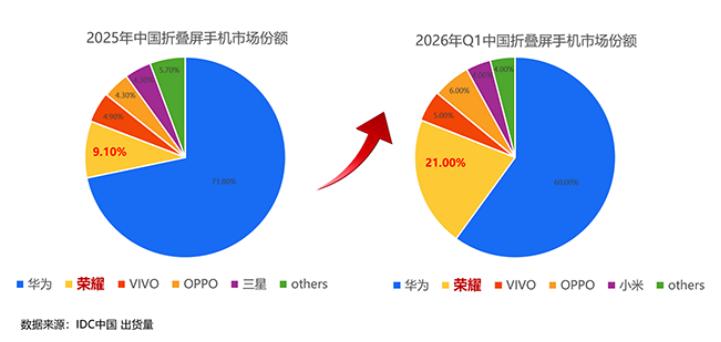
IDC数据显示,2026年一季度中国折叠屏手机市场,华为份额高达60%,荣耀以21%位居第二,OPPO、vivo、小米分别占6%、5%、4%,头部品牌合计占据96%,华为一家独占六成。值得注意的是,华为这一比例较2025年同期的71.8%有所回落,荣耀则从9.1%涨至21%——这不是苹果的机会,这说明战局仍在洗牌,只是洗牌的对象里暂时没有苹果。
更值得关注的是换机流向。QuestMobile 2026年6月数据显示:苹果用户换机流向华为的比例为19.1%,华为用户流向苹果的比例为15.3%;苹果用户的同品牌留存率为49.6%,而被华为吸引的比例位居所有流向第二。两个数字都明显高于流向其他品牌,但方向是净流入华为。
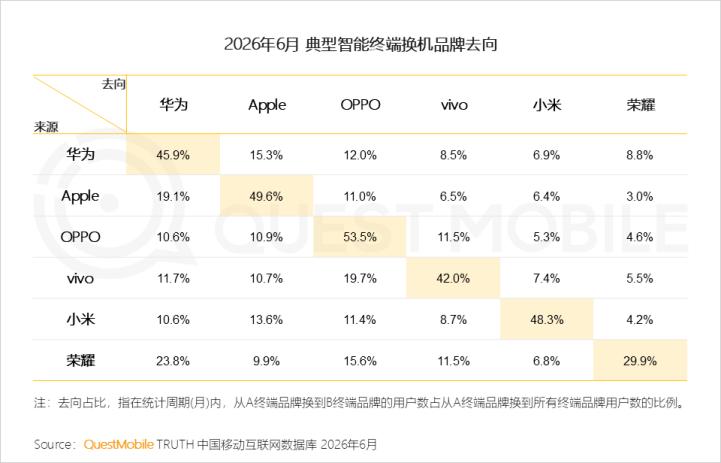
所以苹果为什么必须现在进场?因为再不来,想要折叠体验的高端用户就会持续流向华为。
但比份额数字更致命的,是供应链结构。
据The Elec等韩媒报道,苹果首代折叠屏的柔性OLED由三星显示独家供应,双方签下覆盖iPhone Duo前三代机型的三年独供协议。三星显示以超80%的良率通过苹果认证(门槛为70%),今年首批交付约300万片,2027年计划扩至1500万片,单块面板采购成本约250美元,是该机除核心芯片组之外最贵的元器件。
而这份三年独家合同,据称由三星显示主动提出。苹果之所以接受,是因为缺乏其他可行的替代供应商。而三星本就是目前全球折叠屏出货量最大的厂商之一。
也就是说:苹果折叠屏成本最高的单一零部件,命脉握在最大的竞争对手手里。买得越多,对手越强。
再看华为这一边。京东方是华为折叠屏的核心面板供应商,双方共同研发了三折叠屏的柔性OLED方案。2024年京东方全球创新伙伴大会上,董事长陈炎顺公开表示,京东方和华为在折叠屏领域"前所未有地紧密联系在一起","共同研发"。华为三折叠屏的供应链已高度国产化,京东方、蓝思科技等多家上市公司均为其核心供应商。
华为用七年的订单,把国产折叠屏供应链喂成了主力方案;苹果够得着的只有三星一家。它引以为傲的高标准,反过来把自己的命门锁死了三年。
当然,这并不意味着可以低估苹果。Counterpoint预测,iPhone Duo首年出货量最高可达600万台,以25%的份额跃居全球第二,仅次于三星的38%,高于华为的22%。IDC的判断更直接:2026至2030年间,苹果将贡献折叠屏净增值的81%、净出货量增长的71%,它依然是这个品类最大的变量。
但一个更根本的问题悬而未决:
当供应链的成本自己控制不了,当核心体验的开关握在监管与合规手里,当最贵零部件的命脉握在最大对手手上——苹果到底靠什么赢?
这个问题的答案,不在iPhone Duo的销量里,而在苹果接下来三年的供应链策略、AI落地节奏和中国市场定位里。
但如果只把这件事解读为"苹果遇到困难",就低估了它的分量。
iPhone Duo真正照出来的,是消费电子行业正在发生的三重结构性位移:
定价权的位移——从"谁采购量大谁压价",转向"谁承诺长期需求、谁优先拿到产能";
供应链主导权的位移——从"使用产业链的一方",转向"培育产业链的一方";
准入门槛的位移——从硬件参数与品牌溢价,转向AI能否在当地完成合规与落地。
第一重,苹果用一份不设价格上限的长约,亲手承认了;第二重,被一条三年的独家面板合同焊死;第三重,国行iOS 27里那个灰色不可用的功能入口,写得分明。
这三重位移有一个共同的指向:过去二十年最值钱的那种能力——等到一切成熟,然后一次性收割——正在被一种更慢、更重、更长期的能力取代。那就是,在别人还在等的时候,先把产业链养出来。
苹果曾经是这套逻辑最完美的执行者。现在它第一次发现,有些东西等不来:存储产能被AI抢走,面板良率要靠时间堆出来,而合规与本地化,从来不会因为你品牌够大就自动放行。
折 叠屏只是第一面照出裂缝的镜子。
本文来自微信公众号 “财经新知”(ID:caijingxinzhi),作者:菠萝,36氪经授权发布。
















