猜对美联储决策,就能赚钱吗?我们让 Bobby 复盘了过去 20 年的历史
今晚,市场又要盯着美联储。
利率怎么变,指引怎么给,沃什如何解释通胀问题——每一项,都可能成为行情波动的理由。
但今年还有另一件事:2026 年,正值美国中期选举年。
过去 100 年美股有这样一条规律,简单得让人怀疑,收益高到让人吃惊——
中期选举年的 9 月 27 日,买入标普 500。一直拿到第二年 7 月 18 日卖出,不选股票、不看财报、不分析国际局势,中间什么都不做。
从 1930 年到 2022 年,一共 24 次,其中 23 次赚钱,只有 1 次亏钱。历史胜率 95.8%,平均每次赚 22.3%(含股息)。
看到这个规律,你的第一反应是什么?是想记下买入日期,还是觉得:这么简单的策略,怎么可能?
按我们让投资交易 AI Agent Bobby 回测后得到的结果,历史胜率 95.8% 的确是事实。但我们还想接着问:这个策略背后有什么理论依据?过去 100 年历史又有哪些局限?这个数字究竟能支持多大程度的信任?
本文将带你一起复盘:
过去 20 年的美联储议息数据:检验“知道利率决定”与“做对交易”之间,究竟隔着什么。
过去 100 年的中期选举策略:通过不预测单次新闻,检验更长周期的历史规律。
以上两个案例均由 Bobby 完成,看看它如何把两个看似无法比较的问题,转化为有条件、有指标、有约束的研究。
95.8% 胜率 VS 长达 100 年的回测
先把规则讲清楚。
这份回测选取 1930、1934……2022 年,共 24 个中期选举年。目标买入日为当年 9 月 27 日,目标卖出日为次年 7 月 18 日;目标日没有数据时,使用下一可用交易日的收盘价。收益按标普 500 价格指数计算,不含税费和交易成本。
回测结果如下:
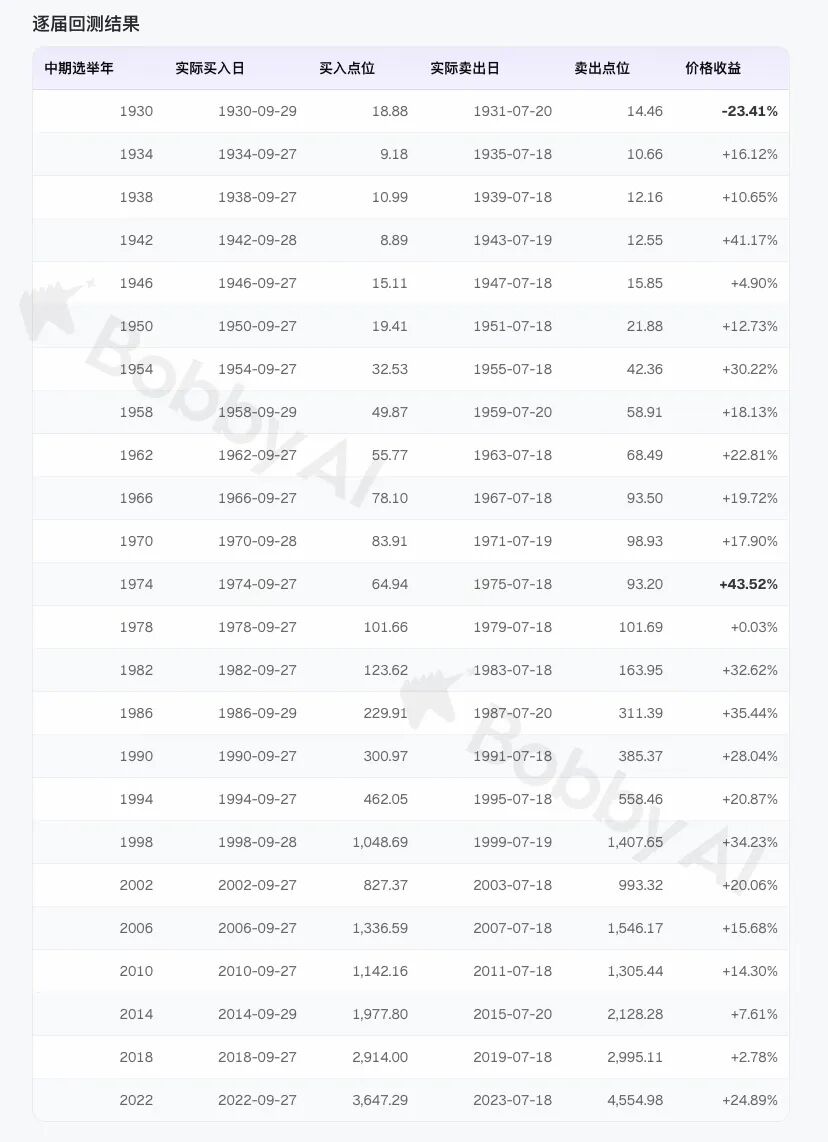
有三个最亮眼的数字:
最好的一次是 1974 周期,上涨 43.52%
最差的一次是 1930 周期,下跌 23.41%
最接近不赚钱的是 1978 周期,只上涨 0.03%
最容易引发热议的,是第一项。但对准备投入真金白银的人来说,后两项可能更重要。
更重要的是:这里的涨跌幅是买入到卖出的期末结果,没考虑持有期间的最大回撤。最后赚钱,不代表中间没有经历过让人想要离场的下跌。
所以,95.8% 胜率的意思是:在这组历史样本、这套日期规则和这个统计口径下,24 次中有 23 次期末价格上涨,而并非对下一次交易赚钱概率的保证。
此外,“长达 100 年的历史回测”听起来很有说服力。但中期选举每四年才有一次。如果每届只交易一次,这份策略真正经历的,是 24 次考试。
时间跨度很长,独立交易的数量却没有想象中多。
还有更尖锐的问题:为什么偏偏是 9 月 27 日买,7 月 18 日卖?
买入提前一周,还成立吗?卖出推迟一个月,结果差多少?只看近几十年,会不会明显变弱?去掉表现最好的几次,平均收益还剩多少?
另外,标普500 正式发布于 1957 年。更早时期的数据涉及历史回溯序列;早期交易日历与现代数据源也存在差异。
至于这条规律为什么看起来这么强,事后复盘来看,它的确选中了一个中期选举年低点后的反弹窗口,而并非 9 月 27 日有什么神奇力量。
1930、1974、1982、1990、2002、2022 等周期,买点附近往往已经经历衰退、紧缩或熊市压力;随后政策预期、估值和风险偏好修复,贡献了很大的样本收益。
90% 加息概率 VS 过去 20 年议息数据
我们还让 Bobby 梳理了过去 20 年的美联储议息结果及其背景。
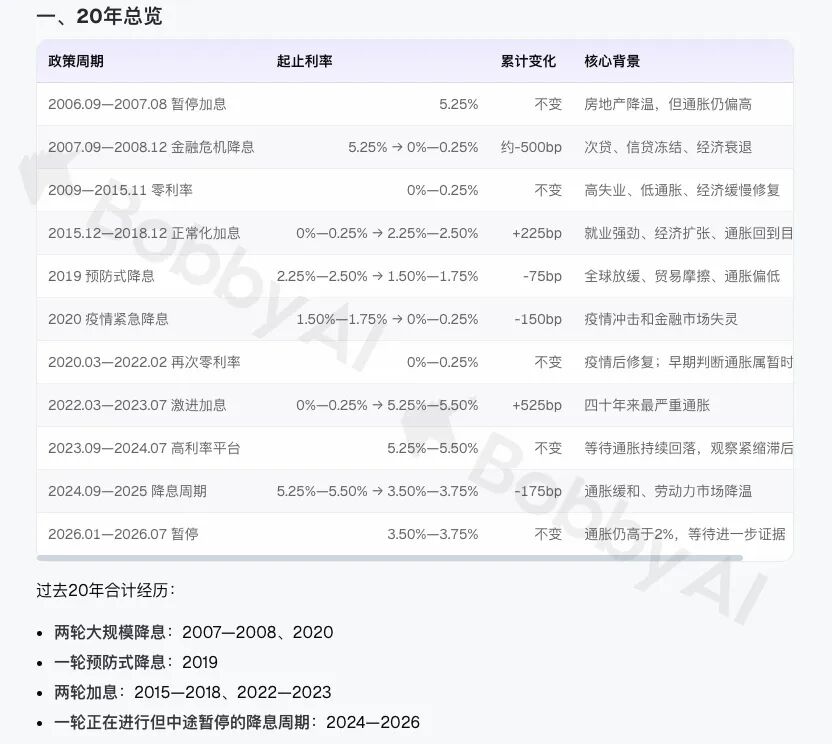
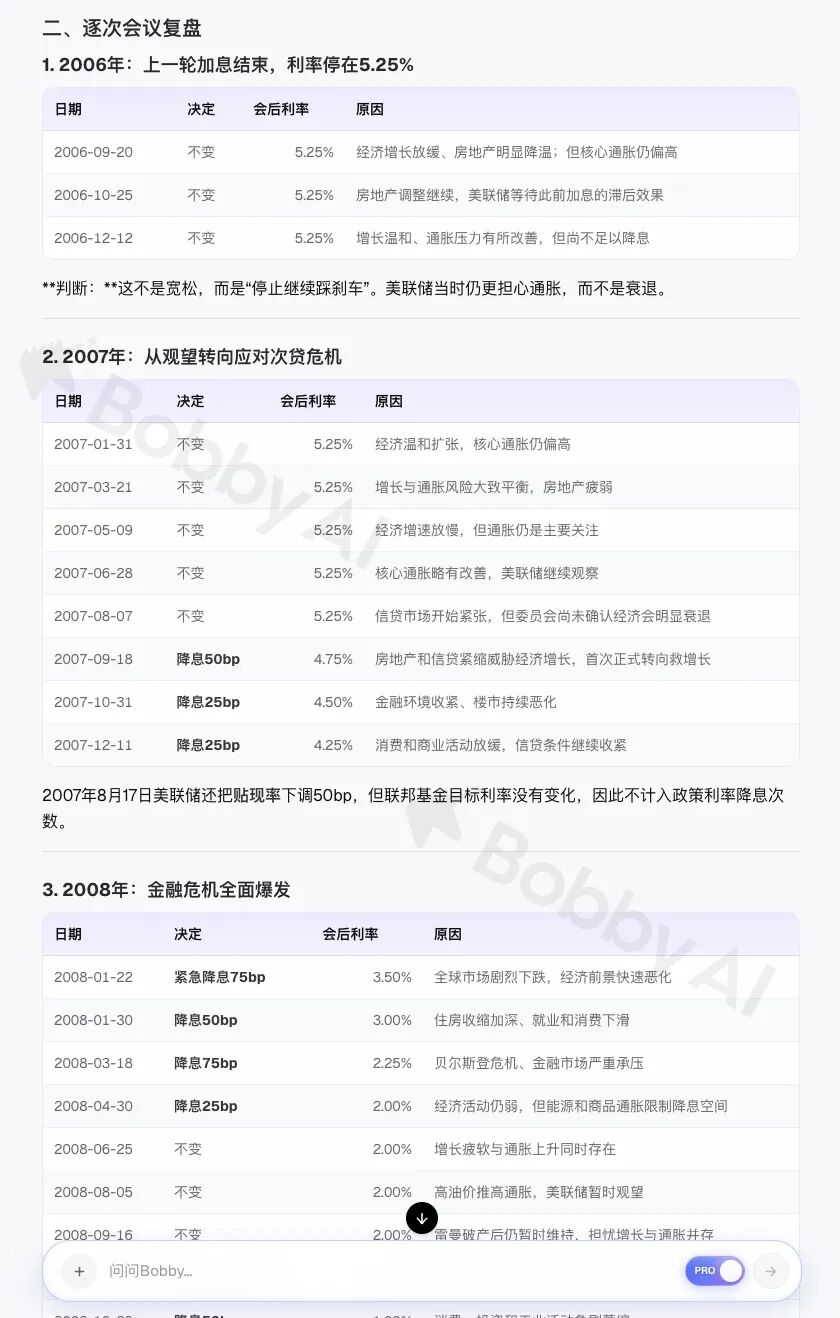
把这些记录放在一起,一个很重要的区别浮现出来:同样是降息,经济背景可能完全不同。
2007—2008 年,美联储连续降息,是在应对不断恶化的金融危机。
2019 年的降息,更多是面对全球增长放缓、贸易不确定性和低通胀风险的预防性调整。
2020 年 3 月的紧急降息,则发生在疫情引发的剧烈冲击中。
如果只把它们归类为“降息”,最重要的信息反而被抹掉了。降息可以降低融资成本,也可能意味着政策制定者看到了更严重的经济压力。当企业盈利预期恶化得更快,利率下降未必能立刻抵消股价面临的压力。
因此,看到“降息”就推导“股票上涨”,省略了至少三个问题:为什么降?市场原本预期多少?经济接下来会怎样?
如果一个决定早已被充分预期,真正影响价格的,可能反而是声明和指引中超出预期的部分。
不过,议息记录本身并非交易回测。要进一步回答“哪种降息之后股市表现更好”,还需要匹配会前预期、会后行情和统一的观察窗口,不能只挑几个熟悉的年份下结论。
一个看今晚,一个看 10 个月,它们并不矛盾
美联储会议和中期选举策略,看起来属于两个世界。一个追踪政策变化,一个研究日历规律。一个让人盯紧凌晨的新闻,一个要求人拿住将近 10 个月。
但它们可以放进同一套研究框架:历史规律提供一个待验证的机会,宏观背景帮助我们理解它可能在哪些环境下失效。
中期选举后的强势窗口,可能与此前的市场调整、经济周期、政策预期变化等因素有关。但这些只是解释方向,并没有证明中期选举本身导致上涨。
下一步可以继续追问:如果买入前市场已经大涨,这个窗口还强吗?如果经济进入衰退,结果会不会不同?加息、降息和暂停阶段,是否存在差异?
我们为什么让 Bobby 做这件事?
市场不缺观点。缺的是把观点拆成可检查的问题,再把证据整理出来的过程。这次,Bobby 参与的是两项具体工作:
第一,把一句流传的交易规律,变成有买入规则、卖出规则和收益口径的历史回测。
第二,把跨越 20 年的议息记录,按政策决定与经济背景梳理,帮助我们比较“看起来一样的动作”有哪些不同。
一个负责检验数字,一个负责整理背景。二者都不能代替投资者做最终决定,但能让讨论从“我觉得”向前走一步。
比如,面对这条规律,最初的问题是:中期选举年买美股,真的很容易赚钱?
研究之后,问题变成了:这套规则有多少样本?唯一亏损发生在什么环境?日期稍作调整,结果是否稳健?期末盈利之前,可能需要承受多大回撤?
问题变具体了,研究才真正开始。
我们希望 Bobby 发挥的作用,是帮助用户把一个想法推进到能核对、能质疑、能继续检验的程度。
当然,AI 生成的分析也需要检查。数据来源、复权方式、日期对齐和收益算法,任何一项出错,都可能改变结论。
给出一个数字并不是研究的终点,让数字能够被审查,才是。
结论:更好的投资决策, 从好问题开始
今晚过后,市场一定会出现很多解释。涨了,有上涨的逻辑;跌了,也有下跌的理由。这些解释可能有用,但听懂一个故事,与建立一套交易判断,并非同一件事。
中期选举策略也是如此。你可以只记住“历史胜率 95.8%”,也可以记住它背后的边界:24 个样本、一次显著亏损、一笔几乎持平的交易、尚待检验的日期敏感性,以及仍需补充的持有期风险。
前者容易让人兴奋。后者更接近研究。
如果你只愿意向一个 95.8% 历史胜率的策略追问一个问题,你会问什么?是“最多能赚多少”,还是“最坏会发生什么”?
欢迎把你的问题留在评论区。
如果你也有一个听起来很有道理、却一直没认真验证过的交易想法,免费注册 Bobby,从它开始。
别急着相信一个漂亮的结果。先把它变成一个值得检验的问题。
本文来自微信公众号“RockFlow Universe”,作者:RockFlow,36氪经授权发布。
















