老将们熬10年,新锐派只用1年——55家机器人独角兽活在不同叙事里
2026 年 6 月,一家成立仅 3 个月的机器人公司完成了新一轮融资,估值 13.85 亿美元。
在同一张独角兽榜单上,另一家公司用了 22 年才走到 15 亿美元估值。
它们上的是同一张榜单,用的也是同一套统计口径,但成长速度完全不在一个量级。
自 2014年IT桔子开始记录中国独角兽公司以来,到目前有 55家机器人公司登上过这个榜单。
把这 55 家由 VC/PE 用真金白银投出来、估值一度或至今仍超 10 亿美元的头部公司铺开看,你会发现:它们之间的差距大得不像同一类公司。
它们不一样。
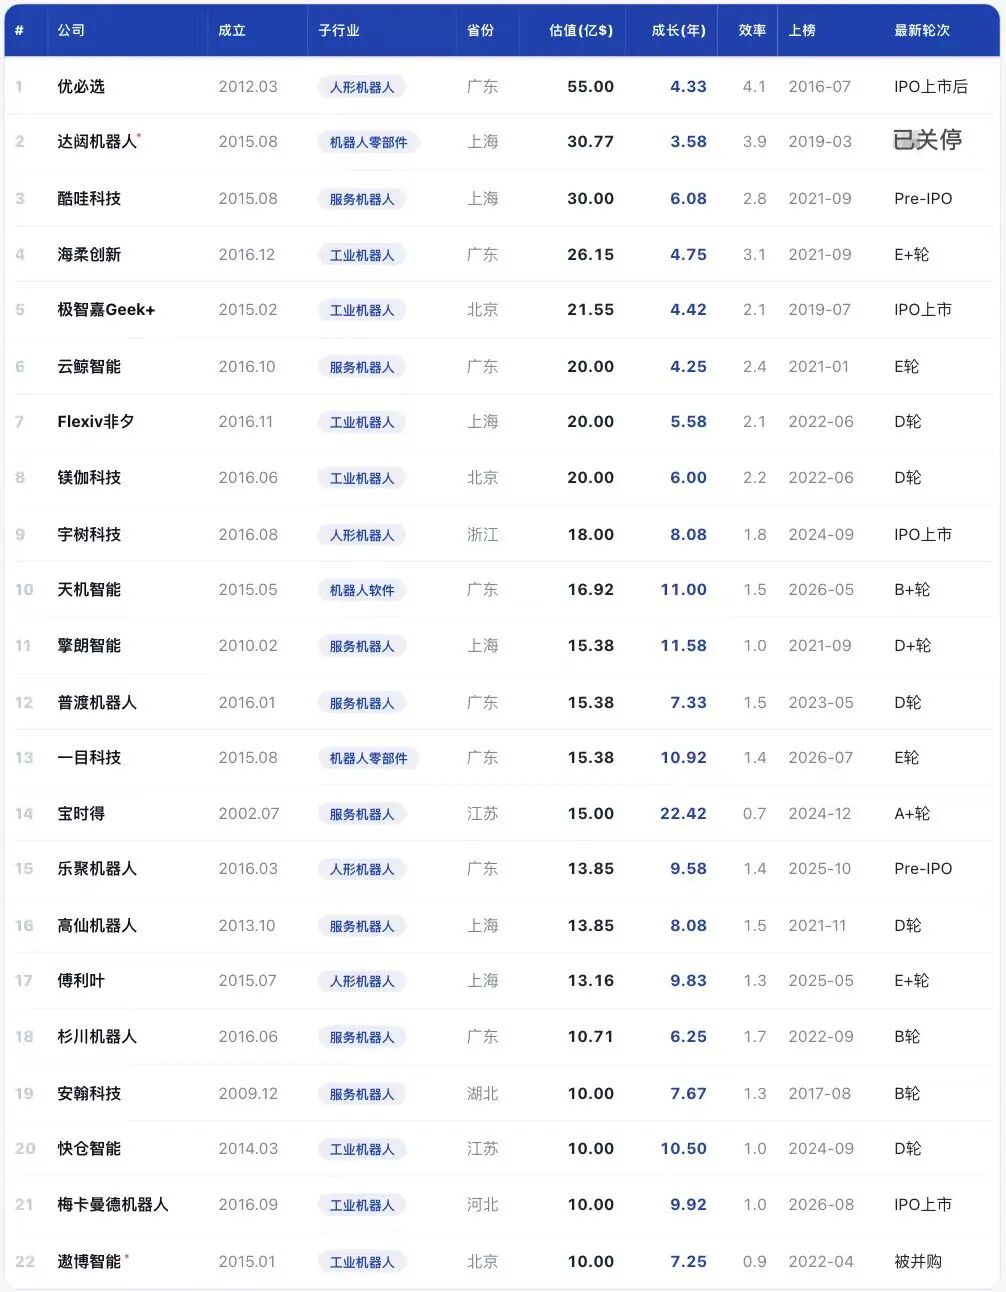
老将派 · 2016 年及以前成立 · 22 家
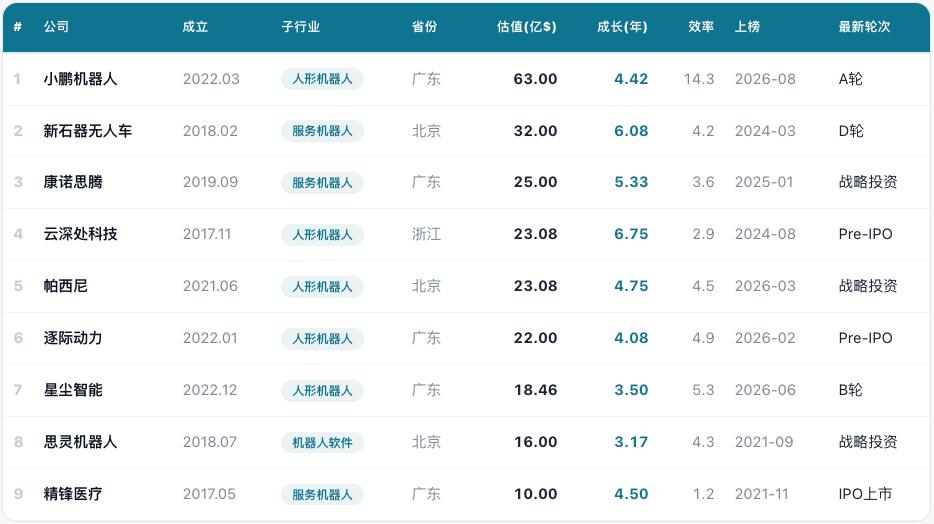
中坚派 · 2017–2022 年成立 · 9 家
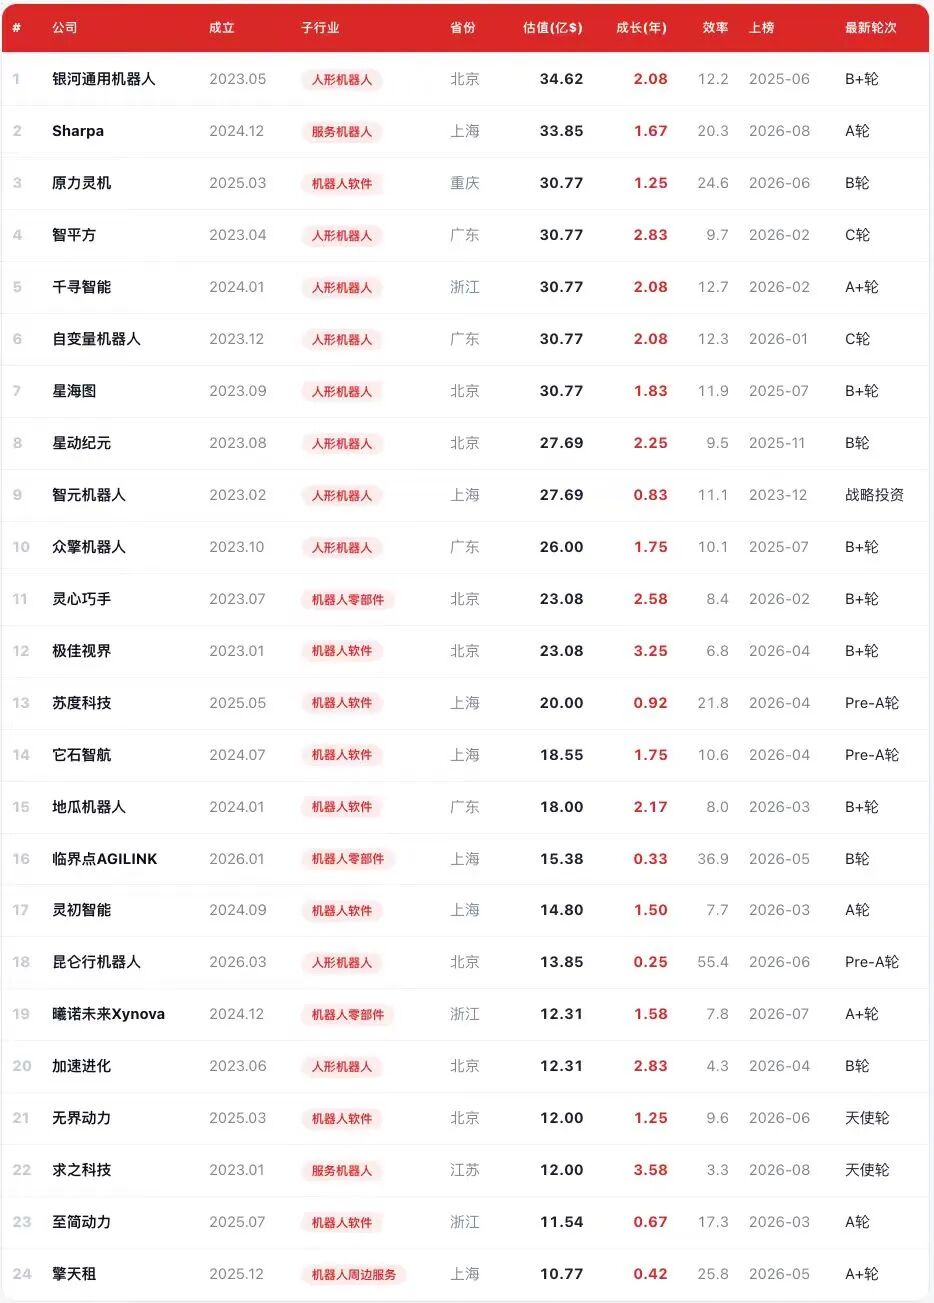
新锐派 · 2023 年及以后成立 · 24 家
01 两个高峰与一条断层
把 55 家机器人独角兽公司的成立时间排成一条时间轴,你看到的不是一条平滑曲线,而是两座山峰中间夹着一道峡谷。
第一座峰在 2015–2016 年,这两年共 16 家公司成立,占样本 29%。其中 2016 年单年 9 家,是 2023 年之前的最高值。
这批公司的名字今天听来已经很「传统」:极智嘉、海柔创新、云鲸智能、普渡机器人、擎朗智能、快仓智能、高仙机器人——它们做的是仓储 AMR、扫地机、配送机器人。这一代人的产品逻辑是:把机器人塞进一个具体场景里干活。
第二座峰在 2023 年之后,这四年共 24 家,占样本 44%。2023 年单年 11 家,创下新高,此后 2024 年 6 家、2025 年 5 家、2026 年前三个月 2 家,节奏未停。这一批公司的名字是另一套语汇:智元机器人、银河通用、星海图、星动纪元、自变量、千寻智能、原力灵机。它们的共性是先定义「大脑」,再倒推本体。
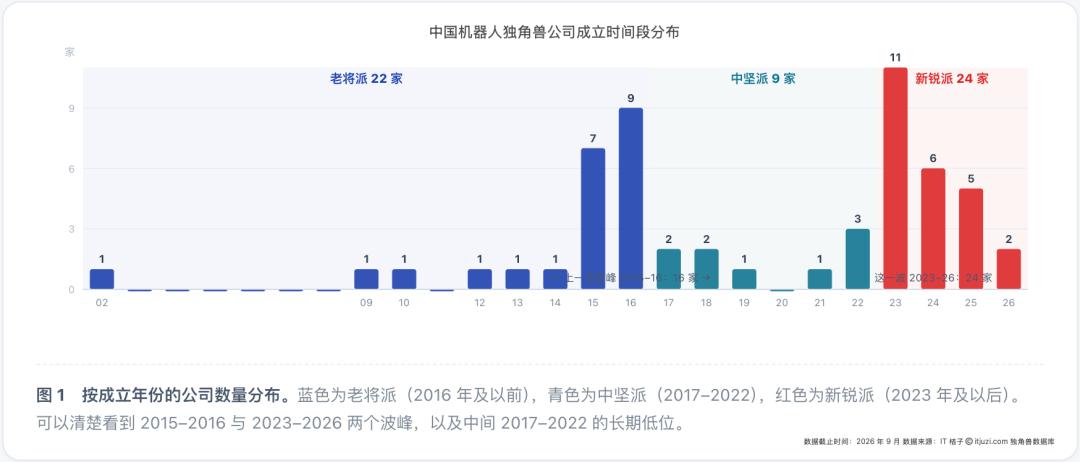
两座山峰之间,是一道长达六年的低谷:
2017 到 2022 年,只有 9 家独角兽公司成立,年均 1.5 家;2020 年彻底归零。作为对照,2015–2016 年年均 8 家,2023–2025 年年均 7.3 家。
这道低谷,是上一轮机器人创业被商业化证伪留下的痕迹。
2017 年前后,仓储 AMR 的交付周期比预期长得多,配送机器人在真实餐厅环境下的故障率远高于演示视频里的样子,扫地机市场则陷入了惨烈的价格战。紧接着 2018–2019 年资本寒冬降临,「硬件加场景」的故事不再性感。
2023 年的爆发,直接来自大模型带来的技术变量。
VLM 与端到端模型部分回答了「机器人能不能理解指令」这个问题之后,通用具身智能第一次从一个科研课题变成了一个看起来可投资的产品路线。资本重新涌入,创业密度瞬间超过了上一波。
两波创业潮之间隔了 7 年,底层假设却完全不同:上一波假设「机器人要先能稳定干活,才能有价值」;这一波假设「机器人要先有通用智能,干活是迟早的事」。
正是这个分歧,决定了两代公司在成长速度、估值方式、赛道选择上的全部差异。
02 4.3 倍的时间压缩
从成立到首次登上独角兽榜,这三代公司分别用了多久?这个答案差了四倍多。
用 「成立 → 首次上榜」的年数作为成长速度的核心指标。这三组公司的中位数分别是:老将派 7.50 年、中坚派 4.50 年、新锐派 1.75 年。从老将派到新锐派,缩短了 4.3 倍。
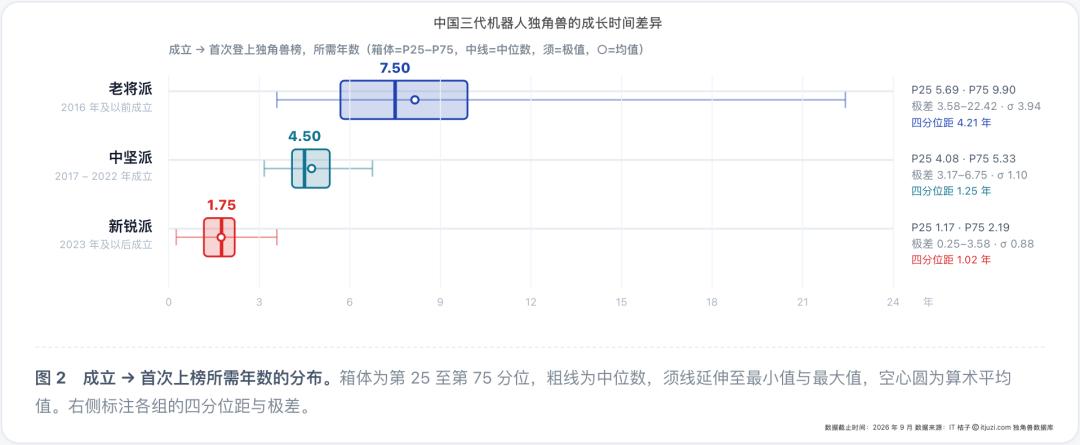
但只看中位数还不够,真正的差距藏在分布的形状里。
老将派的四分位距 (P25–P75) 是 4.21 年,中坚派 1.25 年,新锐派只有 1.02 年。新一代公司不仅整体更快,而且快得非常整齐——大部分新锐派公司都挤在 1.2 到 2.2 年这个狭窄区间里。
老将派则完全相反,是一条被拉长的长尾。最快的达闼机器人只用了 3.58 年,最慢的宝时得用了 22.42 年,两者相差 6.3 倍。
老将派里有 8 家公司走了 9 年以上才摸到门槛——天机智能 11.0 年、擎朗智能 11.6 年、一目科技 10.9 年、快仓智能 10.5 年、梅卡曼德 9.9 年、傅利叶 9.8 年、乐聚机器人 9.6 年,以及宝时得的 22.4 年。也有 5 家在 5 年内完成估值超于 10亿美元:达闼 3.58年、优必选 4.33年、云鲸智能 4.25年、极智嘉 4.42年、海柔创新 4.75年。
把最慢和最快放在一起看,差距触目惊心。宝时得成立于 2002 年 7 月,做的是电动工具与割草机器人,用了 22.4 年才进入独角兽榜;昆仑行机器人成立于 2026 年 3 月,做的是通用人形机器人,用了 0.25 年——也就是三个月。两者相差了89.7 倍。
新锐派中成长耗时不足 1 年的有 6 家:昆仑行 0.25 年、临界点 AGILINK 0.33 年、擎天租 0.42 年、至简动力 0.67 年、智元机器人 0.83 年、苏度科技 0.92 年。
对这批公司而言,「成为独角兽」已经不是一个经营结果,而是一次融资事件的副产品。
「上了独角兽榜」这件事的性质变了。
对老将派来说,10 亿美元估值是 7.5 年经营积累换来的结果;对新锐派来说,它更像是第一轮大额融资时直接设定的起点价格。
03 门槛线上的老将,半空中的新锐
接下来看三组公司在一级市场的最新估值中位数:老将派是15.38 亿、中坚派是23.08 亿、新锐派是21.54 亿。
成立最久的那一代,估值最低——比新锐派还低 29%。
直觉告诉我们「跑得越久应该越值钱」,但现在一级市场给的答案正好相反。老将派 15.38 亿美元,比新锐派还低 29%。
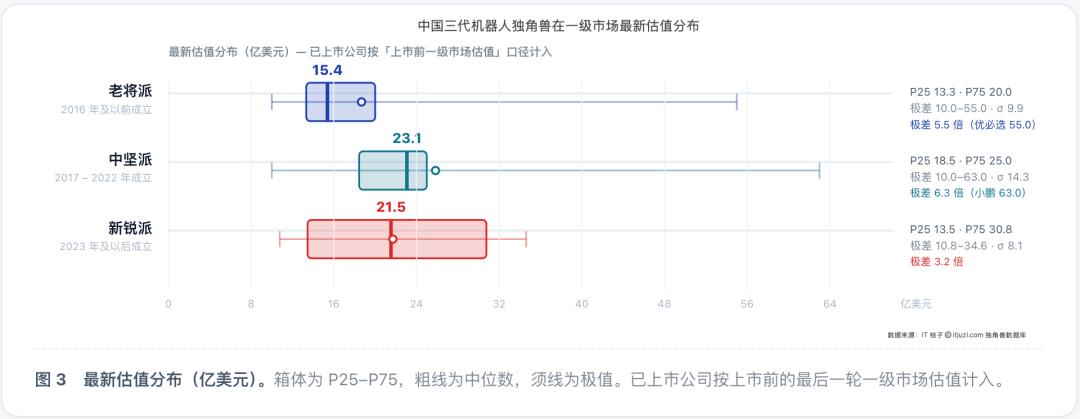
老将派 22 家中,有 4 家估值正好停在 10.00 亿美元——安翰科技、快仓智能、梅卡曼德机器人、遨博智能,占该组 18%。10 亿美元是这份榜单的入场线,也就是说这批公司用了 10 到 15 年,只是爬到了门槛上,然后就停在那里。全样本 55 家里估值不超过 10.7 亿的一共 5 家,其中 4 家在老将派。
与之相对,新锐派里最便宜的擎天租也有 10.77 亿,而它成立才 5 个月。老将派是从下往上爬到 10 亿,新锐派是一出生就在 10 亿以上。同一个独角兽标签,在两代人身上描述的其实是两件完全不同的事。
新锐派的估值区间是 10.77 亿到 34.62 亿,极差 3.2 倍,标准差 8.12。但箱体内部远比极值看起来更有信息量:新锐派 P25 = 13.46 亿、P75 = 30.77 亿,跨度 17.31 亿;而老将派 P25 = 13.33 亿、P75 = 20.00 亿,跨度只有 6.67 亿。
两组 P25 几乎相同,但 P75 差了 54%。说白了,新锐派比老将派贵的部分,全部集中在「上半区」——头部公司被整体抬高了,而腰部和尾部与十年前那一代没有本质差别。
新锐派 24 家里没有一家能冲到 35 亿以上。反倒是老将派拥有全样本第二高的单家估值 (优必选 55 亿美元) 。
说白了新锐派整体更贵,但这个价格是「齐步走」的结果——资本在同一时间窗口、用同一套叙事给 24 家公司标了相似的价格。老将派虽然整体更便宜,却因为经历了十几年不同的市场周期,反而跑出了优必选这个极端值。
04 成熟度断层
老将派 73% 已走到 D 轮以后或上市,新锐派 0%。两代人处在完全不同的生命周期,面对的是完全不同的考题。
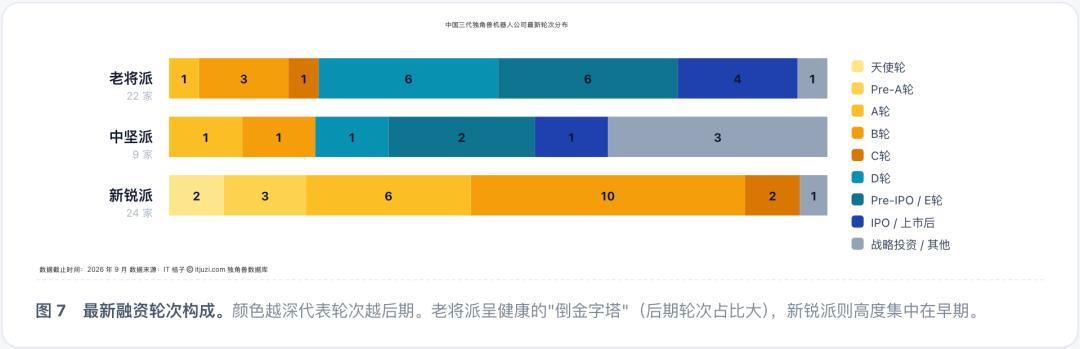
老将派 22 家里,16 家 (73%) 已经走到 D 轮以后或完成上市。
这种「越往后公司越多」的结构,说明这批公司已经进入收获期——它们爬完了融资阶梯的大半,剩下的路就是退出。
它们总有几家已经上市,有 1 家已经关停,还有一家被低价收购了,这些陆续都退出了独角兽俱乐部。
新锐派 24 家A 轮及以前的有 11 家,占 46% 。其中包括两家天使轮公司就已经越过 10 亿美元——无界动力 ( 2025.03 成立,北京,12.00 亿美元) 和求之科技 (2023.01,江苏,12.00 亿美元) 。Pre-A 轮就有 20 亿美元估值的苏度科技 (2025.05 成立,成长 0.92 年) 。
在正常的创投逻辑里,天使轮到 A 轮是「验证产品是否有人要」的阶段,估值通常在几千万到几亿美元。
当一批公司在尚未验证任何商业需求时就已经获得 10 亿美元以上定价,说明资本买的只是这张牌桌上的入场券。
这未必是坏事——基础设施类技术往往需要超前投入——但必须清楚地知道自己在买什么。
05 榜单本身在膨胀
2026 年一年新增 26 家上榜,占全部样本的 47%。这提醒我们:观察到的「加速」,有一部分是榜单本身的扩张。
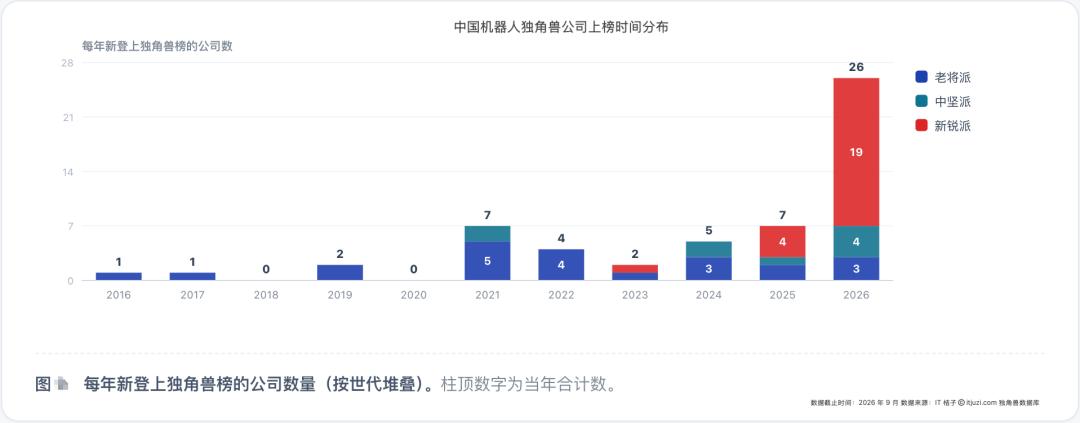
把视角从「公司成立时间」切换到「上榜时间」,曲线更为陡峭。2016–2019 四年合计只有 4 家上榜;2021 年 7 家;2022 年 4 家;2023 年跌到 2 家 (这一年是明显的低点) ;随后 2024 年 5 家、2025 年 7 家,到 2026 年骤增至 26 家——单年新增就占了整个样本的 47%,是 2021 年的 3.7 倍。
在这 26 家里,新锐派占 19 家 (73%) 。
按月看分布相当均匀:1 月 1 家、2 至 4 月各 4 家、5 月 3 家、6 月 4 家、7 月 2 家、8 月 4 家——这是一个持续全年的稳定流入。
它们的最新融资时点同样高度集中。
所有公司的最新一轮融资发生在 2026 年的有 37 家,占 67% ;2025 年 12 家。分世代看:新锐派 24 家中有 23 家 (96%) 的最新融资发生在 2026 年,老将派 22 家中只有 8 家 (36%) 。
但有一个必须说清楚的前提:这份数据拍的是 2026 年 9 月的快照,恰好赶上具身智能融资的最高峰。
所以——
新锐派的成长耗时被系统性低估。
它们成立不久即逢资本高峰,1.75 年的中位数里,有一部分是「时点运气」,不完全是能力。
新锐派的估值被系统性抬高。
在资产价格高位定价的资产,其估值中位数天然偏高。
新锐派的分化尚未发生,是因为时间还没到。 24 家公司平均年龄只有 2.1 年,市场还没来得及给出判决。
新锐派的效率优势能不能持续,取决于一个更直接的问题:当融资窗口关闭,这批公司的估值还能剩下多少?
06 三种成长范式
这些数字背后,其实是三条完全不同的成长路径,代价也各不相同。
老将派是用时间换确定性。它们锁定一个窄而可交付的场景——仓储料箱、扫地、餐饮配送、手术、协作臂,然后用 6 到 10 年把出货量、毛利率和客户复购跑出来。它们的估值由营收倍数支撑,所以慢,但扎实。
代价是天花板明显:22 家中位估值仅 15.38 亿 (三组最低) ,4 家停在 10 亿美元门槛线上,只有优必选一家越过 50 亿。时间带来的不是分化,而是大多数人的原地踏步。
成立时间卡在上一波尾巴与这一波浪头之间的中坚派,既要补工程化的课,又要讲具身智能的新故事。小鹏机器人是极端样本——背靠车企、A 轮就拿到 63 亿美元估值,成立4.42 年上榜。中坚派这一代人形叙事占比已达 56%,是真正的过渡地带,也是样本最少的一代 (9 家) 。
新锐派是典型的用叙事换时间。它们的典型路径是顶尖团队加大模型叙事加密集融资。先定义「通用具身大脑」的技术路线,再倒推本体与场景。资本愿意为「可能正确」付钱,于是 1.75 年就能跨过独角兽门槛。
2026 年 9 月,已上市的梅卡曼德创始人邵天兰公开质疑部分具身智能企业的商业模式,质疑其收入的真实性和可持续性。
这成了老将派和新锐派矛盾公开化的一个标志性事件。
具身智能赛道从「一级市场共识定价」走向「二级市场公开检验」的过程中,这类争议只会越来越多,也越来越尖锐。
本文来自微信公众号 “IT桔子”(ID:itjuzi521),作者:Judy,36氪经授权发布。
















