安踏看上的韩流巨头,要在中国“五年开百店”
近几年,曾经在中国年轻人中风靡一时的韩国潮牌,正在接连撤退。
2024年底,拥有近百万天猫粉丝的 NERDY 关闭旗舰店及奥特莱斯渠道,线下门店陆续清仓;2025年,入华仅三年左右的 Mardi Mercredi 关闭中国全部线下门店,小程序商城同步停运,只留下天猫旗舰店继续运营。
旧一轮韩潮正在闭店清仓,但有一家韩国时尚公司却在逆势加码中国。
2025年4月,Musinsa 与安踏体育以 6:4 股权架构成立合资公司“慕新飒(上海)商贸有限公司”,注册资本 8 亿元人民币。
随后,开店速度迅速加快。截至目前,Musinsa已经在中国落下5个线下点位。官方计划未来五年在华开设超100 家门店。
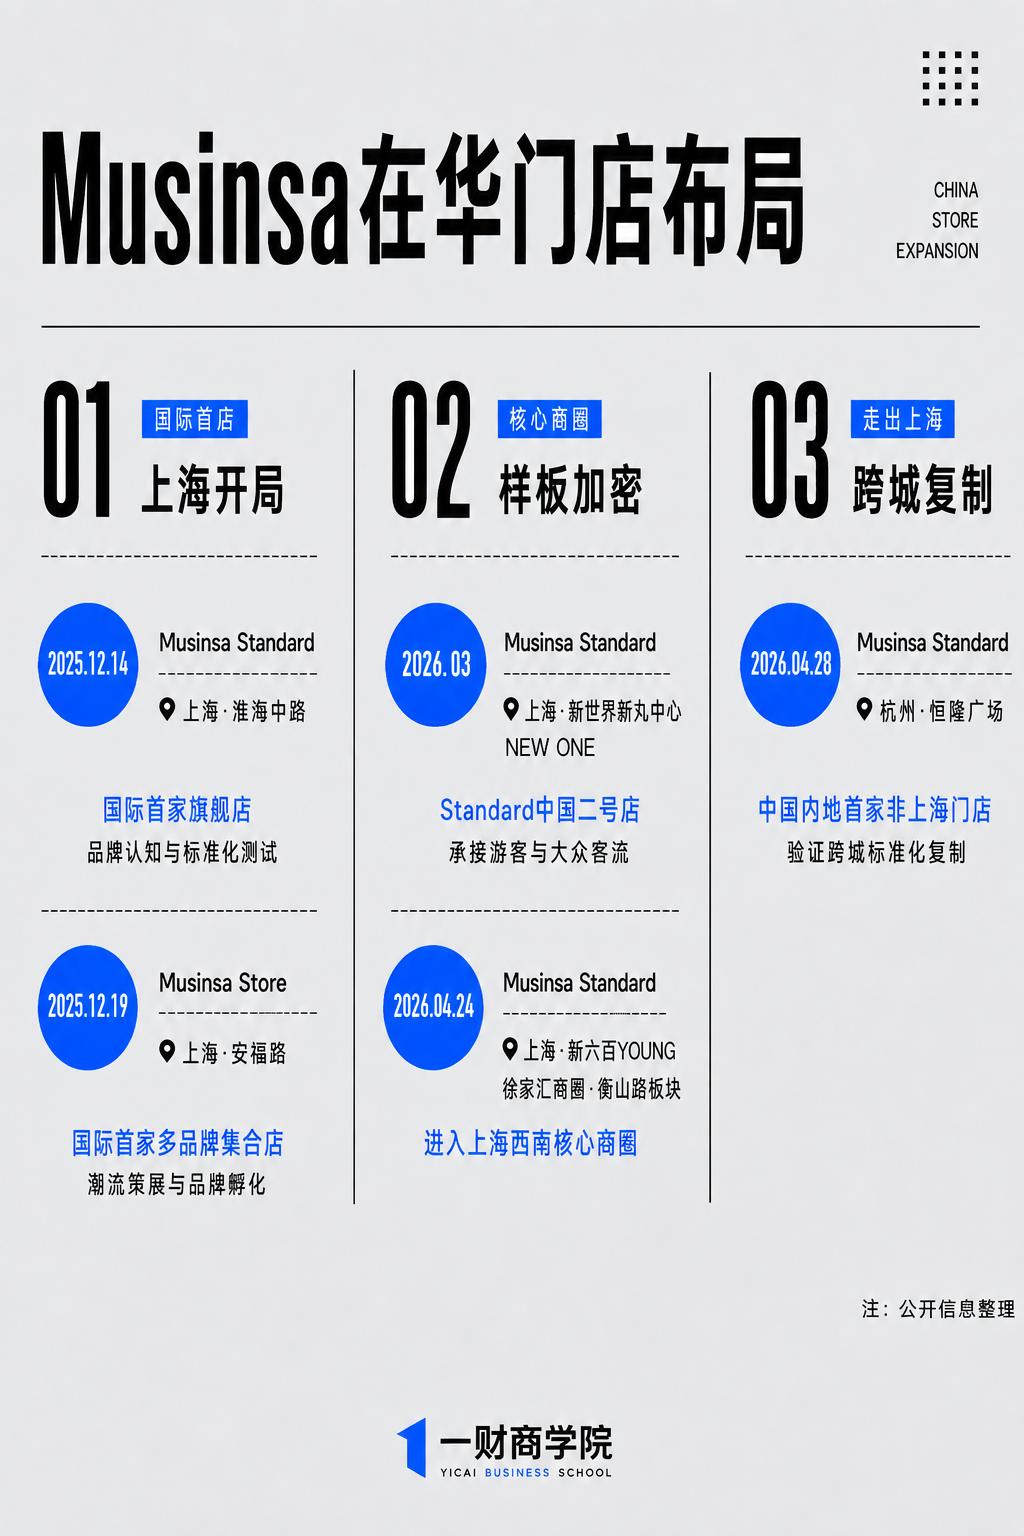
上海两家首店开业26天内,累计接待超过10万人次;同期,线下销售额超过10亿韩元。超过85%的购买者为Z世代和千禧一代。
如今的服装市场,很显然不缺时尚品牌。从快时尚代表Zara到中国自己的快时尚Urban Revivo,再到卖基础款的优衣库。卖韩式基础款的Musinsa,又凭什么能够在中国打开市场?
我们发现,这家风头正劲的韩国品牌,背后站着一套曾经风靡亚洲、后被唱衰的零售模式——I.T模式。只不过,这一次,Musinsa找到了安踏这个得力的伙伴。
要理解Musinsa,先理解10年前的I.T
I.T是香港潮流时尚零售的代表企业,成立于1988年。它在亚洲市场率先将国际设计师品牌集合运营、潮流文化传播与零售商业结合,形成独具特色的“I.T模式”。
普通商场是“一店一品牌”,每个门店或专柜里只卖自己品牌的东西;I.T则先替消费者从全球选出一批品牌和单品,加上自有品牌,再放进同一家店里统一陈列和销售。
这套“代理+自创”的模式正是传统I.T模式的核心。
大写“I.T”主要收集欧洲高端品牌和先锋设计师品牌,小写“i.t”则覆盖更年轻、更大众的日韩潮流品牌。外部品牌负责丰富选品、塑造潮流影响力,izzue、b+ab、5cm、CHOCOOLATE等自有品牌则让I.T进一步参与产品设计、定价和销售。
根据I.T集团的财报,自2005年成功上市后,集团进入快速扩张阶段,营业额由2005财年的10.41亿港元增长至2010财年的38.34亿港元,五年间规模扩大近4倍。其自创品牌的零售额贡献率一直保持在50%以上,构成了其收入结构中体量最大的一根支柱。
除了“代理+自创”的模式,这套模式能从一家小店扩张为潮流零售帝国,还因为它踩中了当时的时代红利。
首先,时尚信息存在明显的地域和时间差。消费者不知道东京、伦敦正在流行什么,I.T的买手负责替他们寻找和筛选;其次,大量海外设计师品牌没有能力独立进入中国,I.T既是渠道,也是它们进入核心商圈的通行证;最后,商业地产高速扩张,需要能够聚集年轻客群、制造潮流氛围的主力店,I.T恰好补上了这个位置。
但后来,社交媒体和跨境电商抹平了潮流信息差,设计师品牌可以直接面对消费者;商场租金、库存和门店运营成本不断上升,依靠买手经验提前订货的风险越来越大;与此同时,I.T自己的品牌逐渐老化,年轻消费者也有了更多选择。
2019/2020财年,I.T集团营收同比下降12.6%至77.19亿港元,并首次录得7.46亿港元年度亏损。2021年,I.T结束16年上市历程,正式私有化退市。
这场退市也让I.T从“潮流零售鼻祖”变成了传统买手店失速的典型样本。此后每当集合店陷入关店、亏损或库存危机,I.T模式都会被重新拉出来唱衰。
但I.T 的败退并不等同于买手模式的破产,归根结底,被时代淘汰的是它背后那套依赖信息差、核心铺位和买手直觉的旧系统。
Musinsa复刻了I.T,但换掉了它的“大脑”
从商业模式来看,Musinsa与I.T高度相似。
首先是客群分层。相比大“I.T”和小“i.t”,Musinsa也分成了两种店型——Musinsa Standard(标准店)主要售卖像优衣库、COS一样的基础款,切入大众市场。同时它负责标准店型的复制和扩张,先后进入上海淮海中路、南京东路和杭州恒隆广场等主流商圈;Musinsa Store(潮流店)以上海安福路集合店为窗口,引入SCULPTOR、WKNDRS、FACADE PATTERN等更具设计感的韩国设计师品牌,强化Musinsa的潮流心智。
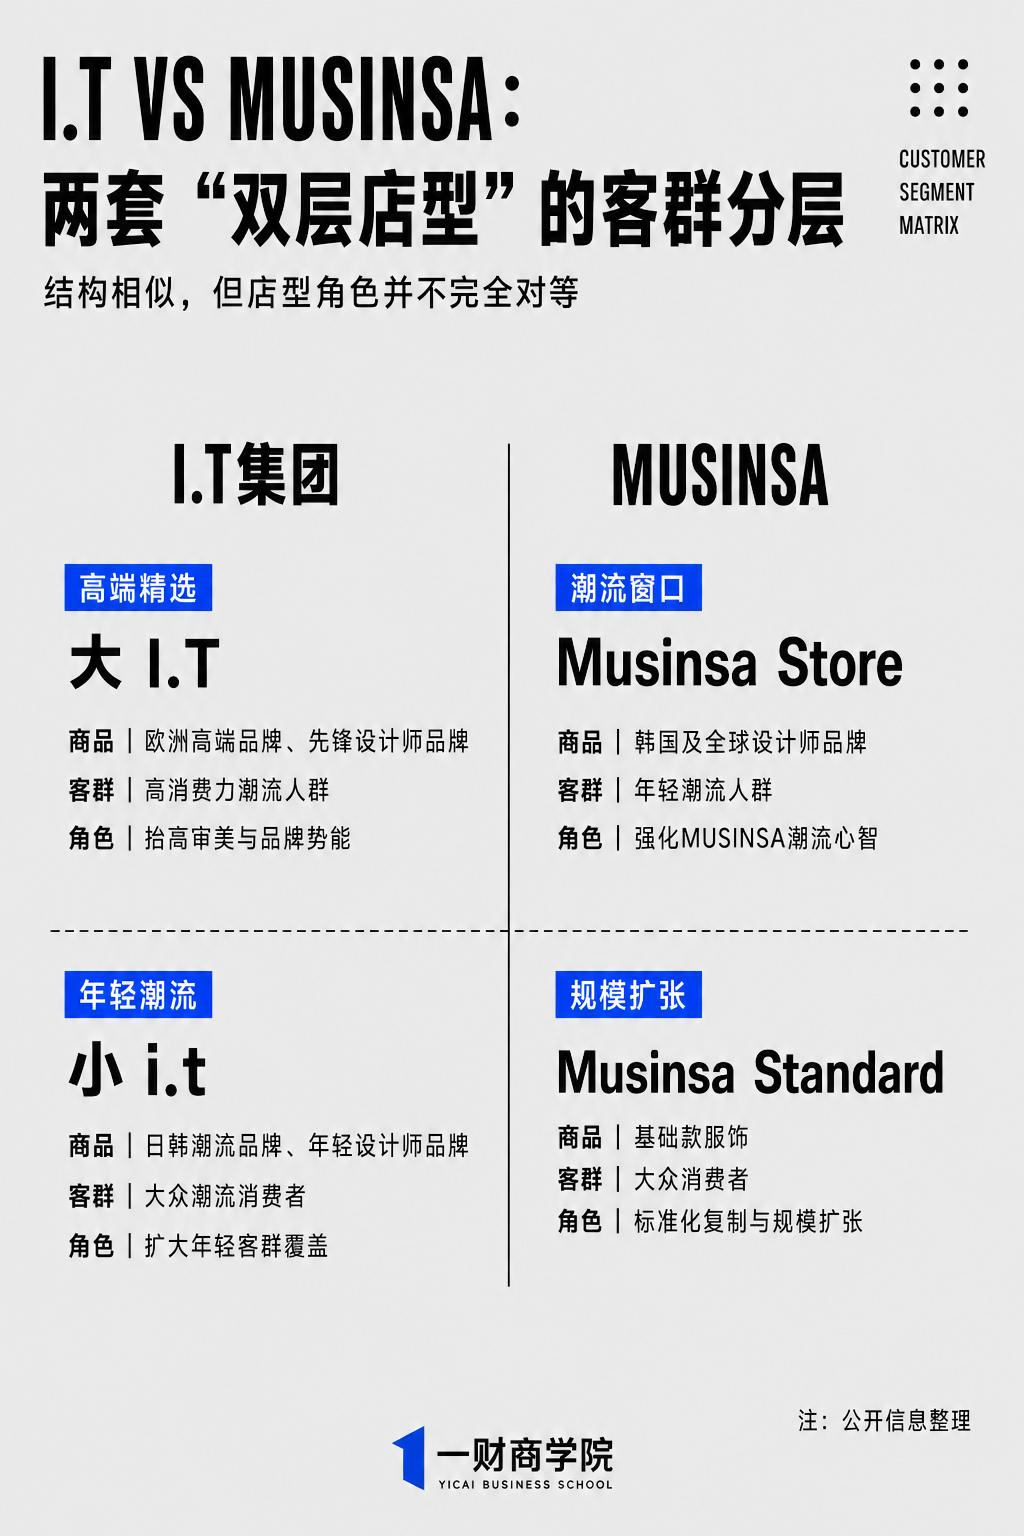
一条做规模,负责赚钱和复利;一条做差异,负责制造潮流和持续发现新品牌,这也是Musinsa和I.T最核心的相似之处。
还有一点,两者都在用渠道能力扶持小众品牌。正如 I.T 当年带火了不少日本“里原宿”潮流品牌,Musinsa也成为韩国独立设计师走向中国的跳板。
但两者的起点完全相反——老I.T是先拿下核心商圈的店,再依靠买手把货填进去;Musinsa则是先在网上形成社区、内容和交易数据,再把已经得到验证的品牌与商品带到线下。
早在2014年,Musinsa就推出了基于实际销售额、浏览量等数据生成的实时排行榜。今天,其排名还会综合销量、销售额、浏览量和评价数量,并按照年龄、性别、品类和时间周期进行拆分。
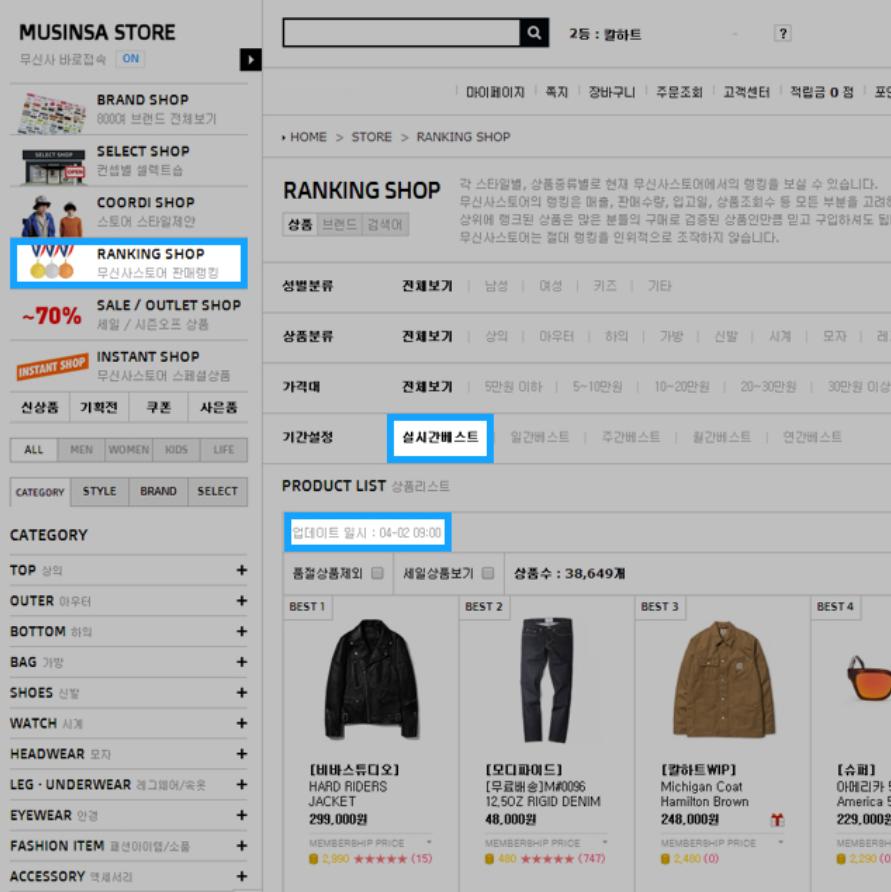
传统买手靠经验判断“什么可能会流行”,Musinsa则可以直接知道:哪个品牌正在被搜索、哪件商品正在加速销售、哪种风格在什么年龄层中增长。
这一路径也被带进了中国。Musinsa Standard天猫旗舰店于2025年9月19日率先上线,Musinsa多品牌天猫旗舰店则于10月20日开业,均早于同年12月落地的上海线下首店。线下开业后,Musinsa将线上已经验证过的畅销商品放进橱窗和核心陈列区,再根据门店销售数据反向调整线上选品。
这也是它相比I.T模式最关键的升级:它保留了I.T的商业模式,却把决定流行的权力,从少数买手的个人直觉,升级为内容、社区和实时交易数据的共同决策。
这在一定程度上缓解了传统买手店最棘手的库存风险,也重构了集合店与品牌的关系。
过去,I.T 等传统集合店是“二房东”,依靠买手提前数月甚至半年订货,一旦误判趋势,滞销库存便会迅速侵蚀利润。Musinsa则先通过天猫旗舰店和线上社区验证消费者的偏好,再将已经得到市场反馈的品牌引入线下门店,并根据销售数据持续调整选品和补货,极大降低了试错风险。
联手安踏不是简单借渠道,而是一次能力置换
“新I.T”解决了“卖什么”的问题,但要把验证过的潮流搬到线下,并在一个陌生市场开出100家店,涉及选址、供应链、仓储物流、商品本地化和组织管理等考验。任何一环失控,都可能让Musinsa重新背上“老I.T”式的重资产包袱。这也是Musinsa需要安踏的原因。
双方合资公告显示,Musinsa负责合资公司的经营管理;安踏则通过董事会参与战略和财务监督,并输出其“品牌+零售”以及鞋服全价值链管理经验。
也就是说,Musinsa 负责直击年轻人的心智运营与选品,安踏帮Musinsa补齐了在华“五年开百店”最急需的本土供应链和线下网络支持。
而对于安踏来说,Musinsa补上的是运动、户外之外的潮流时尚板块。过去,安踏的本土运营能力已在始祖鸟、FILA、迪桑特等成熟品牌上得到验证,但仍缺少连接潮流内容、设计师品牌和年轻消费者的平台。
更重要的是,Musinsa背后还有内容、数据和品牌孵化体系。换句话说,安踏通过一次合作获得的,不只是一个品牌,而是一条能够持续发现、筛选和孵化新品牌的通道。
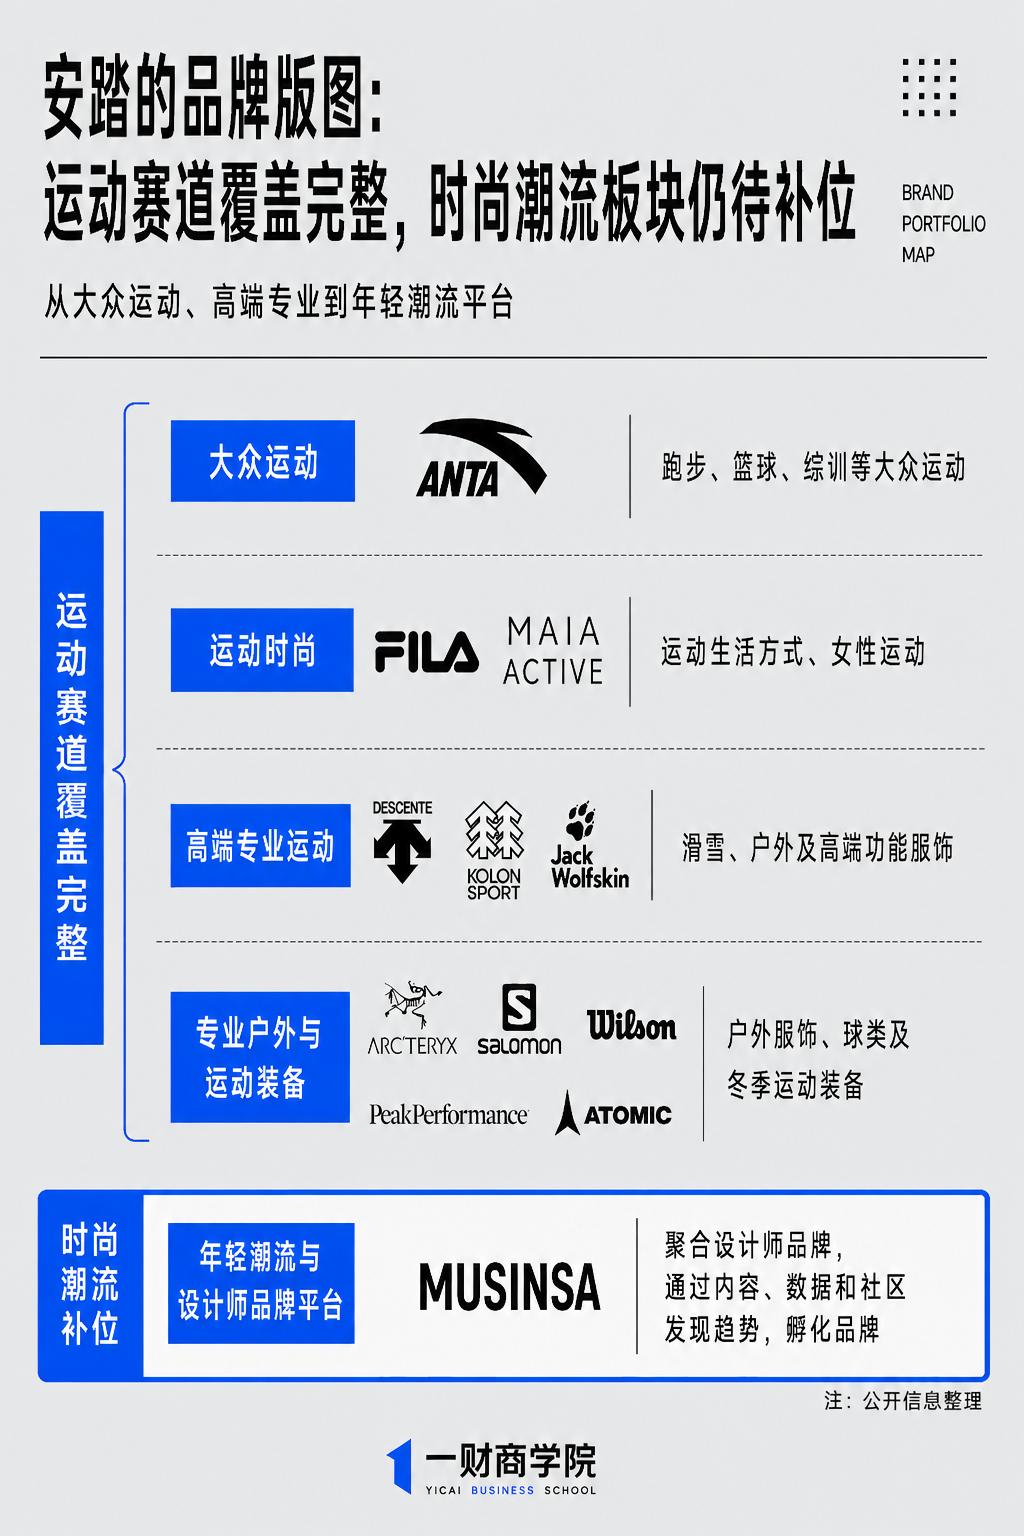
双方由此形成了一套互补关系:一个负责发现和定义潮流,一个负责将这些资源在中国落地并复制。与此同时,Musinsa已经开始把这套模式带向服装之外。
结语
2020年,公司推出美妆平台Musinsa Beauty,并陆续打造了Musinsa Standard Beauty、Oddtype、Whizzy,以及No the Love四大自有美妆品牌。
2025年,Musinsa Beauty交易额同比增长超过50%,旗下四个自有美妆品牌的交易额增长120%;2026年4月,其首家常设美妆店在首尔圣水洞开业,引入约700个品牌,并将线上销售数据生成的排行榜直接搬进门店。
这仍然是同一套逻辑:用外部品牌提供丰富度和新鲜感,用数据筛选趋势,再通过自有品牌、线下门店和海外渠道放大需求。
从服装走向美妆,Musinsa的走红并不意味着I.T模式从未过时,而是说明消费者仍需要有人替自己发现品牌、筛选商品和解释潮流。至于这套“新I.T”能走多远,还要看它能否在跨城市、跨品类扩张时持续提高周转和运营效率。
毕竟,老I.T当年争夺的是商场里最好的铺位;而今天,Musinsa想占据的,是年轻消费者发现下一种流行的入口。
本文来自微信公众号“一财商学”,作者:周子祺 ,36氪经授权发布。
















