这场衰退,不少人期待已久
大家好,我是很帅的狐狸,今天我准备来聊聊美国衰退。
美联储加息是今年的热门话题。
不过它加得有点猛,以致于美国GDP今年一、二季度连续两个季度负增长了,一般这种情况就可以判定为「技术性衰退」。
但是三季度美国的GDP又涨回了正数。
最近市场讨论得还挺多的。
在我看来,美国经济衰退这事儿,那是「瘸了腿的螃蟹」,大概率是跑不远了。
别幸灾乐祸!这对中国也会有不小的影响。
今天我主要会回答下面这些问题——
为啥说美国经济衰退是大概率会发生的事情?
这次情况跟1970年代有啥不同?
美国经济衰退对非美资本市场有啥好处呢?
Part 1
🤔 美国衰退在所难免?
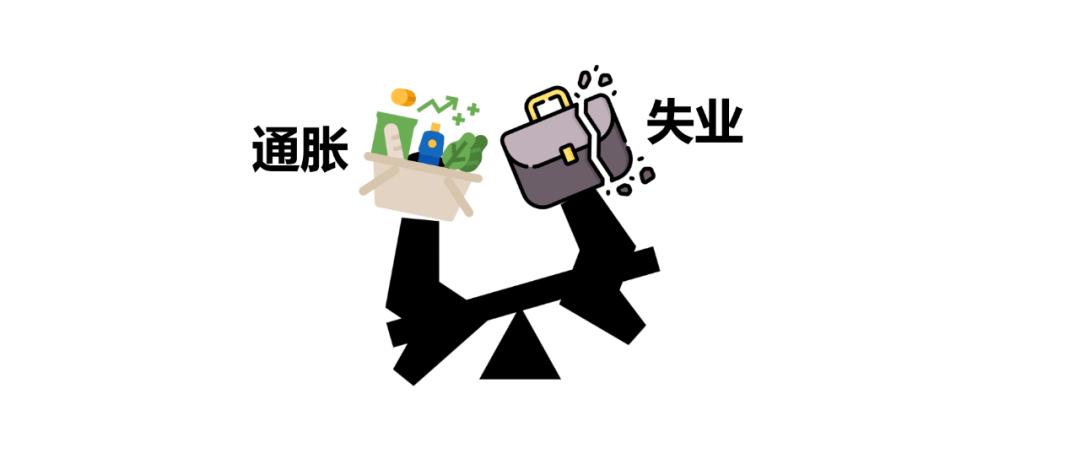
一直以来,美联储(也就是美国央妈)都在玩一个跷跷板的游戏:一边是通胀,一边是失业率。
这个跷跷板的游戏规则是——
通胀和失业率相互制约,保持一个平衡位置。
一旦这种平衡被打破,一时半会就回不去了——
比如经济长期过热,企业为了抢人才,失业率虽然下来了,但这会抬高工资成本。
而为了付比较贵的工资,企业也会给各种东西加价,通胀也就 压不住了。
过去很多年,美联储都是按照这套游戏规则玩的——
当通胀太高了就加加息,给需求降降温,人力需求少了自然失业率就会往上抬;当失业率太高的时候就放放水,拉动一下需求,跟着物价也往上涨。
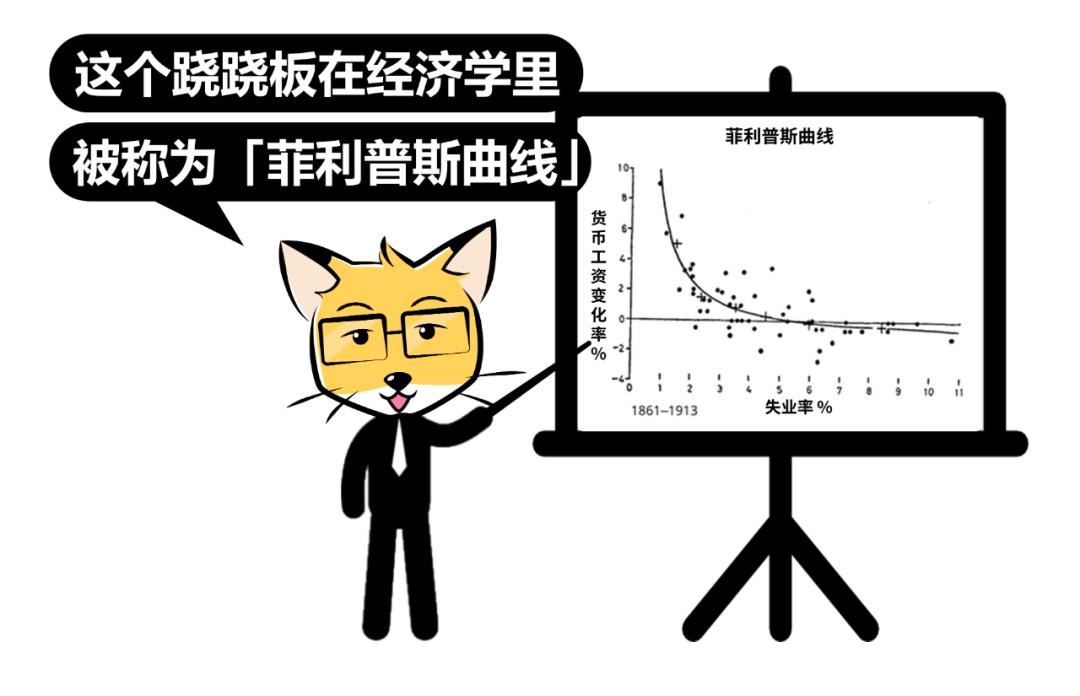
(菲利普斯曲线中,通胀用「货币工资变化率」表示)
美联储会让货币政策作用于需求端(加息回收流动性,或是降息放水),尝试在这个曲线上找到一个平衡点。
但是最近二十几年,美联储发现这个跷跷板好像不大管用——

在1960~1985这段时期内,通胀率通常在劳动力市场紧张时 (图中阴影范围) 上升,而在劳动力宽松时下降,符合前面说的规律。
但在1995~2020这段时期,通胀跟失业率之间的关系变得非常模糊,就好像这套规则失效了。
最近这二十几年,美 联储为了刺激 经济 ,也搞过大放水,比如2008年金融危机之后接近1.5万亿的量 化宽松。
理论上这么个放水法应该通胀会上去不少。
不过呢,美联储在危险的边缘试探了几次之后都没啥事,胆子就大了。
终于,在2020年的时候,美联储作了个大死,再一次搞起了超级大水漫灌。
2020~2022年,美联储扩表高达4.6万亿美元。
结果失业缺口在-1%附近持续徘徊,这下子菲利普斯的棺材板可盖不住了,通胀开始大幅上涨。
为啥之前规律不管用,现在又管用了呢?
按照前美联储官员Peter Hooper老人家的话,这其中的奥秘就在于——
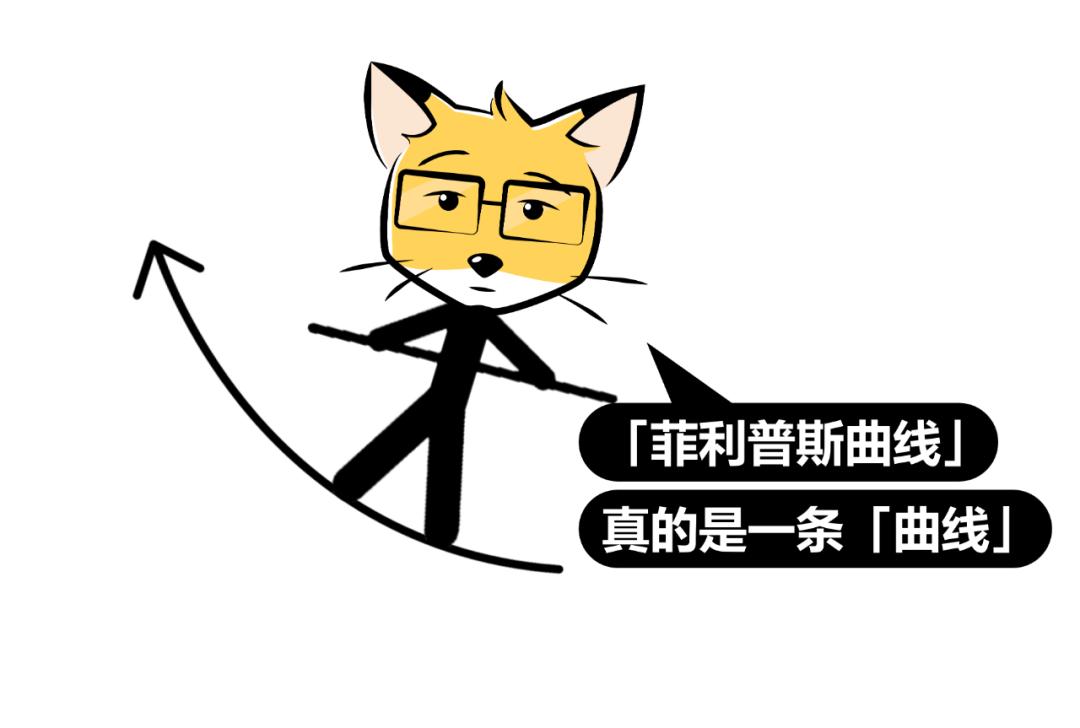
换句话说就是,通胀对于不同失业缺口的「敏感程度」不同。
当失业缺口越低,这条曲线就变得越陡峭。
这个时候失业率下降一点对应通胀的涨幅很大。
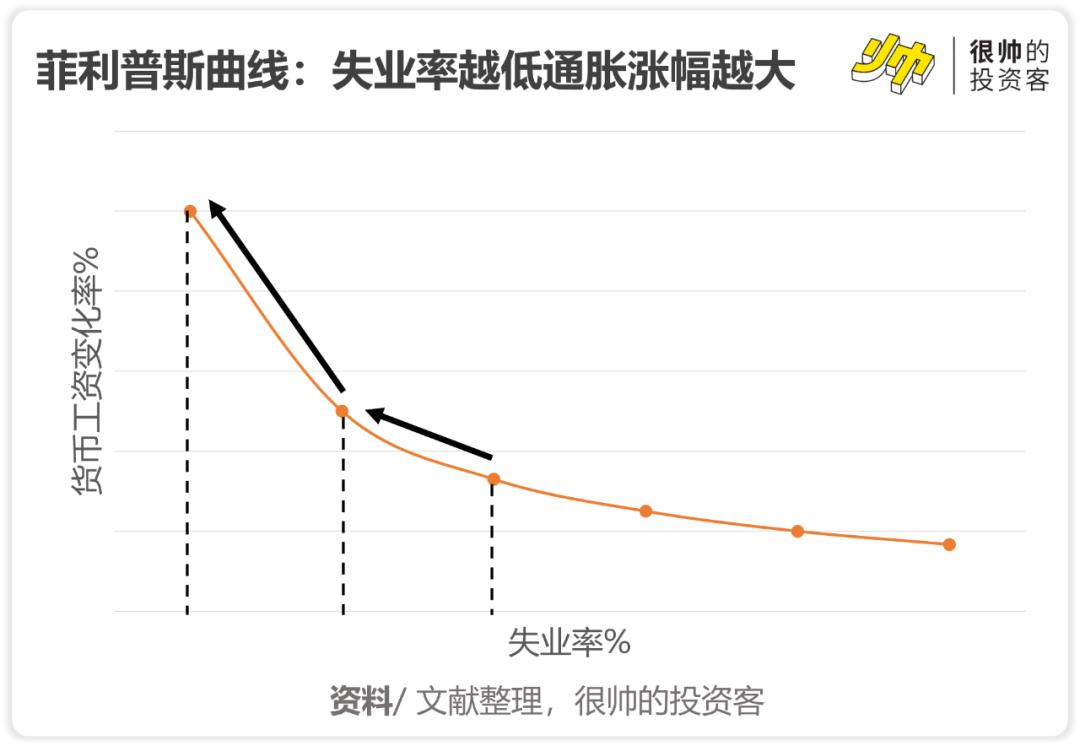
这时候美国想要把通胀给降下来,那牺牲失业率就在所难免了。
根据中信证券的复盘,如果美国的失业率比上一年最低点上升超过0.5%,一般意味着离衰退不远了。
如今美国的失业率(3.7%)远低于自然失业率(4.4%),在超高加息之下,失业率上涨的压力还是蛮大的。
仅10月份失业率就上涨了0.2%,所以一年之内上涨0.5%的可能性是相当高的。
Part 2
🙂 此衰退非彼衰退 🙃
其实,上面这个链条的触发机制有多种,而不同触发机制造成经济衰退的程度也有很大区别。
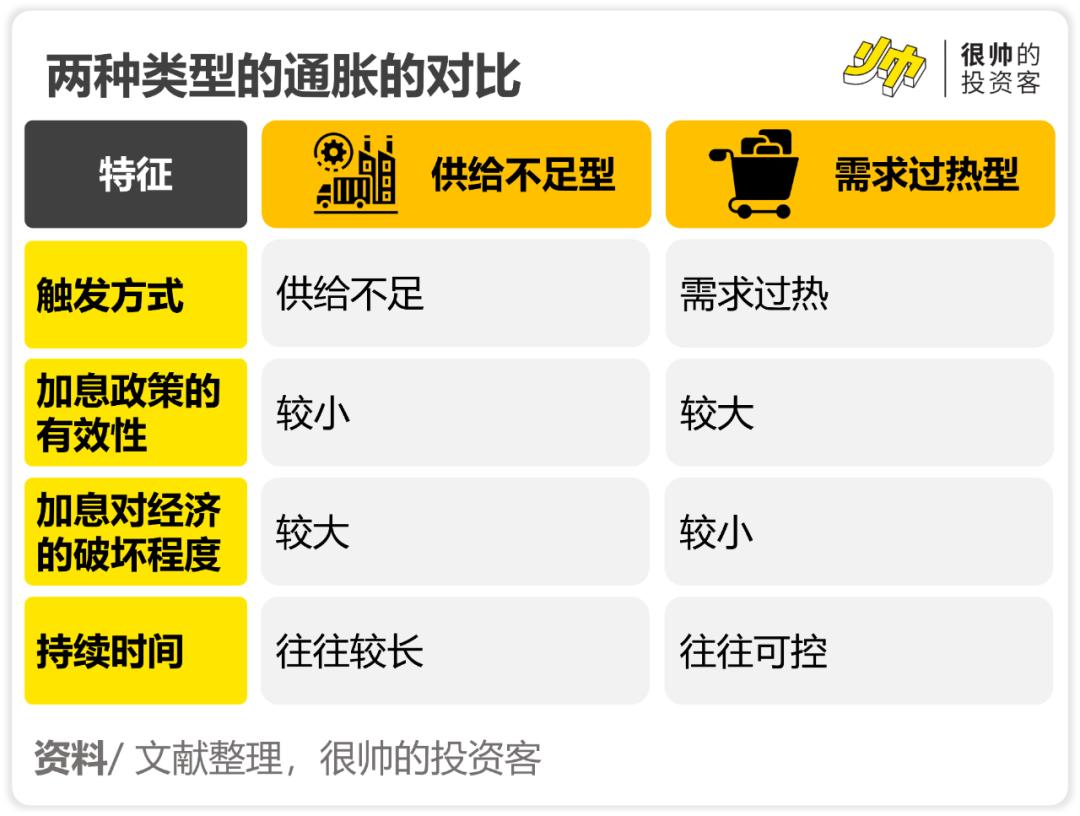
按照触发方式不同,通胀大致可以分成「供给不足型通胀」和「需求过热型通胀」两种类型。
上面也提到了,货币政策主要作用于需求端,而很难对供给端直接施加影响。
所以如果是供给端出了问题,货币政策想要让供需达到平衡,就只能通过打压正常需求,所以对经济的挫伤也很大。
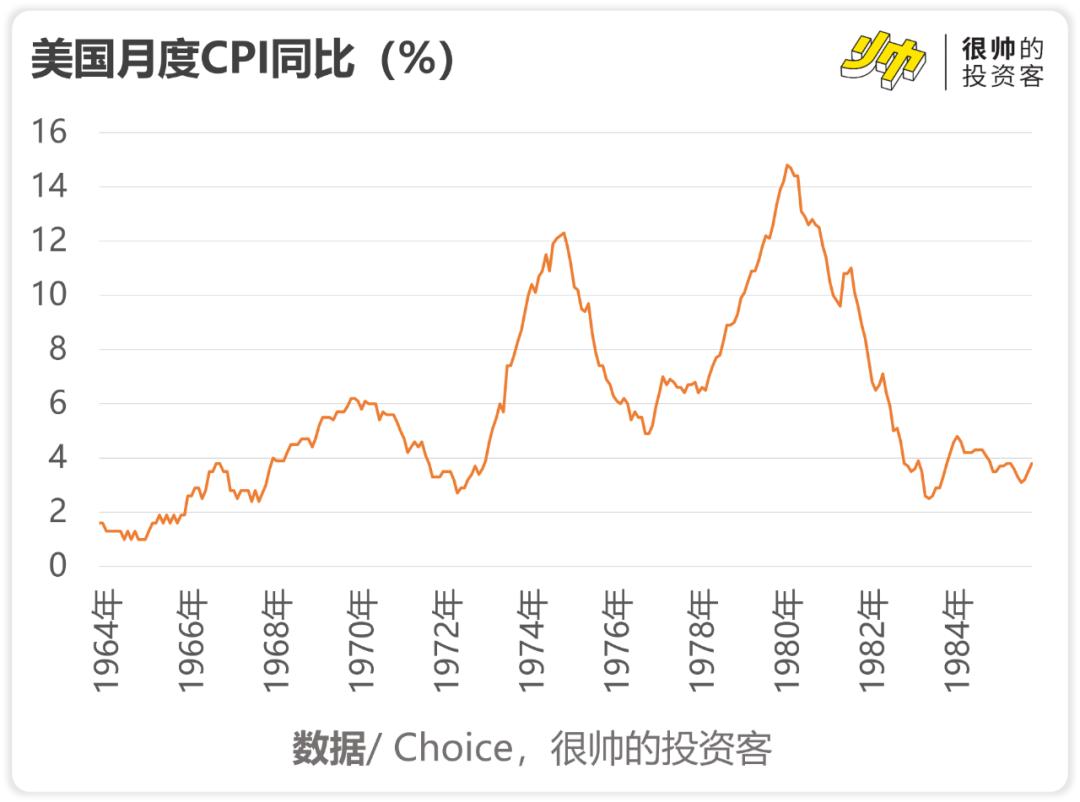
比如70年代由石油危机引起的通胀就是典型的供给不足型通胀。
当时美联储同样想通过加息来压通胀,但那次的通胀特别顽强,硬是挺了10年才缓和下来。
而反观需求过热型通胀,想要让供求恢复平衡,只需要减少掉过剩的需求就行了,对经济的破坏自然也比较小。
而这次的美国大通胀,主要是美联储放水太多引起需求过热型通胀。
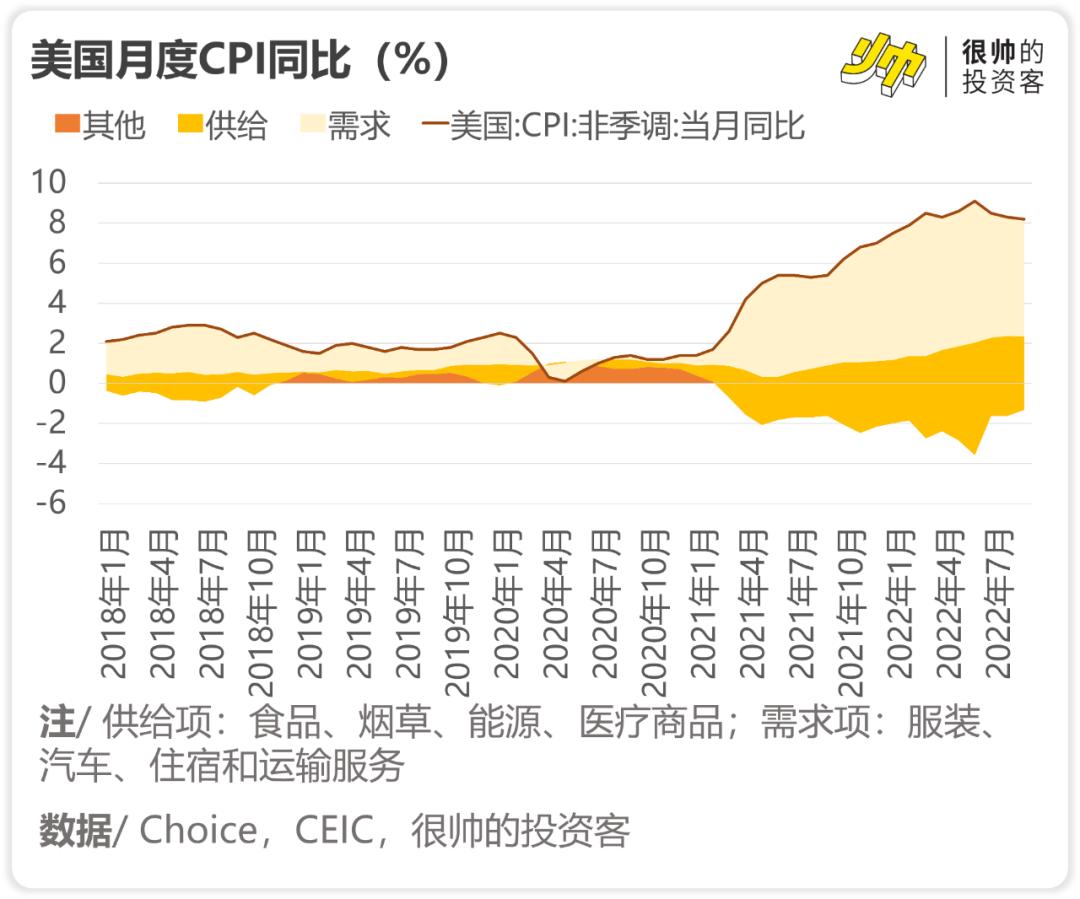
这种需求主导的通胀,通过加息来治理的效果还是不错的。
美国10月CPI超预期回落,也证明了这一点。
所以这波加息对经济的压力也比较小,这次美国还是有希望实现温和衰退的。
况且非常阴谋论的讲,美国加息,是自损八百,伤敌一千。
在这场损人不利己的加息狂潮当中,跟那些因为和美元绑定太深而被股债三杀的新兴市场相比,美国依然是获利的一方。
但是,美国也不敢掉以轻心。
随着货币紧缩手段的实施,通胀贡献已经逐渐从供给侧向需求侧转移了。
也就意味着,美国紧缩手段以后的治理效率可能会下降。
所以,如果之后供给侧再闹啥幺蛾子(比如地缘冲突加剧、疫情再度恶化),美国的通胀想治好就没那么容易了。
Part 3
🤩 这场衰退,不少人期待已久 🤩
美国衰退对于全球资本市场来说,可谓是一 鲸落而万物生。
咱就拿中国来举例——
角度1:估值修复
根据我们上面的复盘,一旦美国衰退,失业率上去了,美国也就不愿意加息了。
之前美联储加息,美股美债跌了不少。
当时有不少外资抛售A股之后,把人民币换成美元,跑美国去抄底。
所以过去一阵子新兴市场的股票和汇率都跌得很凶。
而如果美国停止加息,外资流出中国等新兴市场的趋势就会停下来。
一旦美国进入衰退,美联储甚至要降息来托底经济,那逻辑会完全反过来。
像是这几天美国通胀下来了,美联储官员们也说会放缓加息步伐。
角度2:预期拉开
如今美国衰退的风险还在不断提高,上市公司的盈利预期在走下坡路,这一点从美股企业最近扑街的业绩预告也可以看出来。
而反观中国,影响经济复苏的两座大山「疫情」「地产」最近都有了边际好转——
最近国内优化疫情防控二十条,稳地产的金融十六条等好消息不断。
如今国内的盈利预期明显升温,在美国经济预期转冷的对比之下,我们的预期优势还会被放大。
不过也有些雷要避——
以美国为首的西方国家陷入衰退,我们企业的出口压力还会继续加大。
特别是以消费电子、家电等为首的出口大户,业绩可能会受到影响。
最后
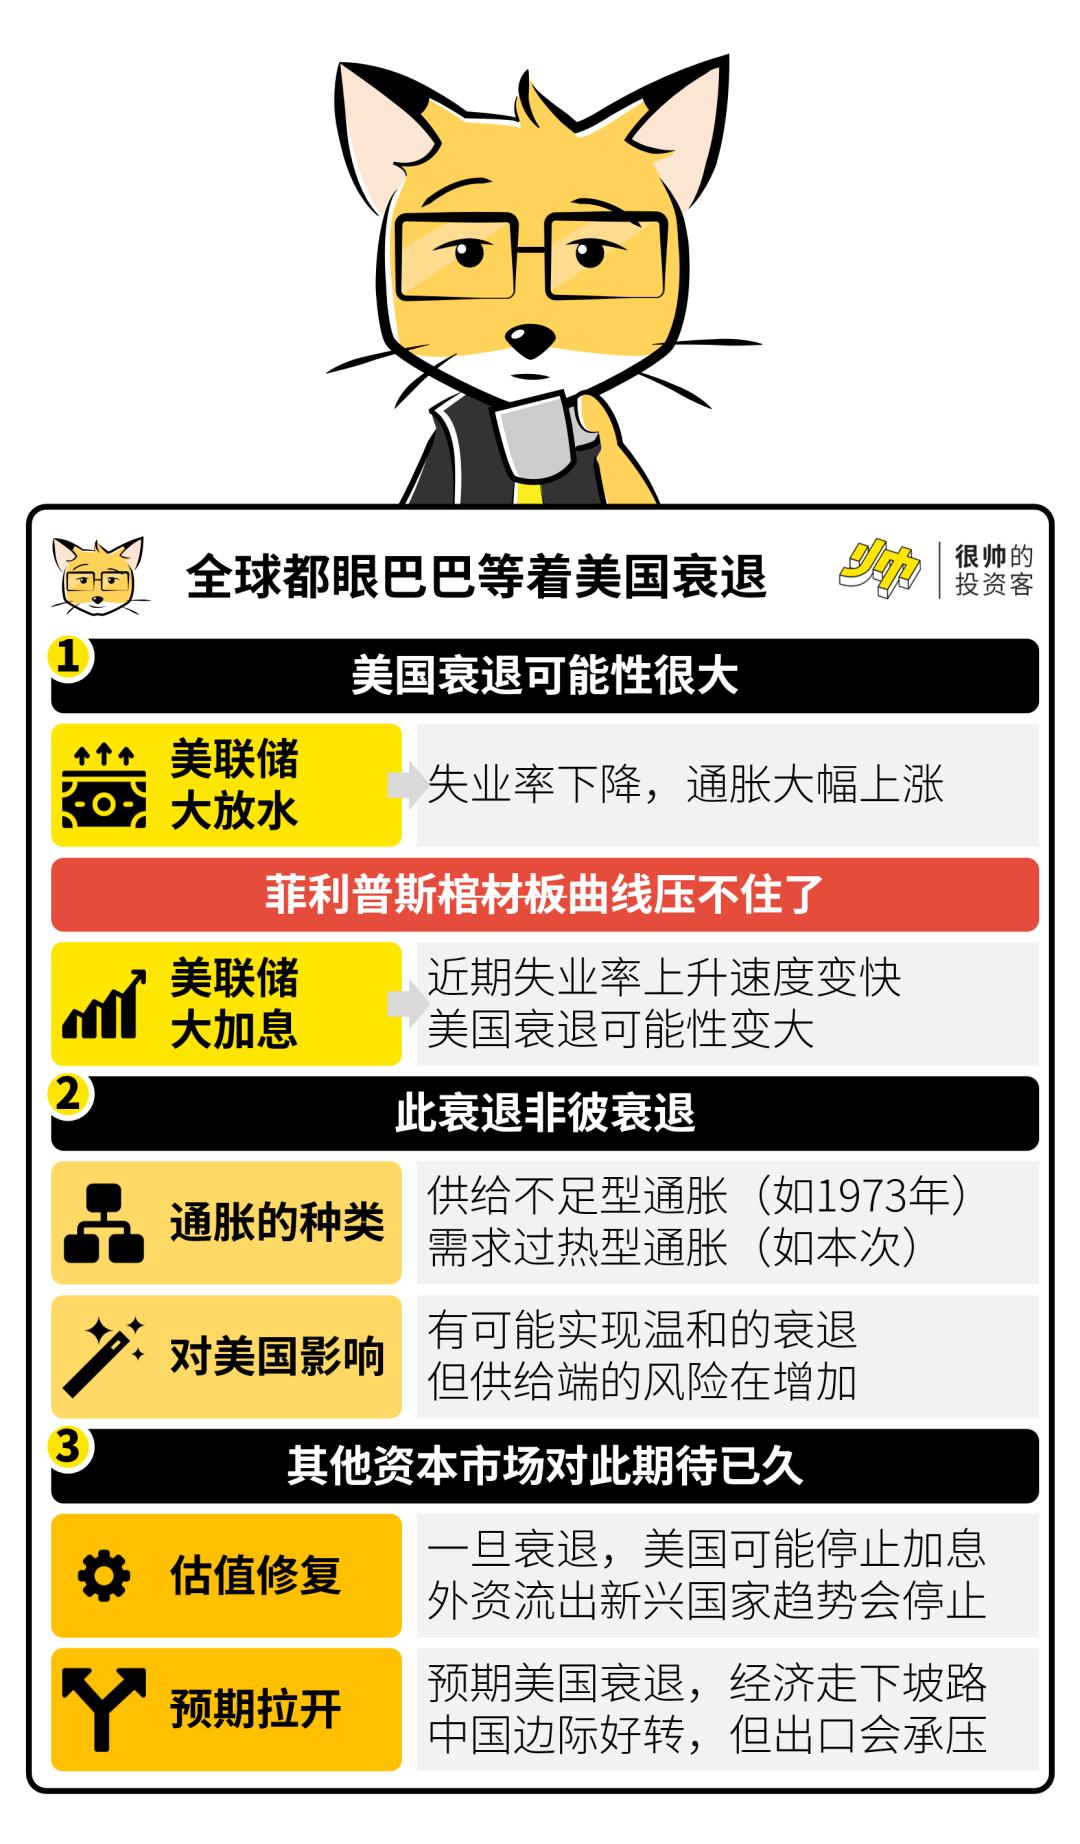
照例一张图总结一下——
📚 参考资料
《中金:复盘美国历次衰退的历史经验》
《中金:通胀、杠杆与资产定价》
《休眠的菲利普斯曲线:通胀魅影始终蛰伏》
《中信:如何及时判断美国经济陷入了衰退?》
《广发宏观:美国通胀放缓,美债和美元双逻辑缓和风险资产压力》
本文来自微信公众号“狐狸君raphael”(ID:shuai_investor),作者:很帅的狐狸,36氪经授权发布。
















