国产端侧 AI 芯片竞速:从"参数比拼"到"落地决胜"
2026 年的国产端侧 AI 芯片市场,正在从"参数比拼"走向"落地决胜"。
从出货结构看,增量更多来自中低端与行业场景:据 IDC《2026 年 Q1 全球端侧 AI 芯片市场报告》,面向 IoT、边缘终端与行业场景的中低端 AI 芯片出货量同比涨幅超过 110%,整体出货量同比增长 78%。洛图科技则预测,2026 年中国消费级 AI 硬件(不含手机和汽车)市场规模有望突破 1.27 万亿元。
出货量增长、算力叙事退潮的背后,是国内端侧 AI 芯片竞争逻辑的变化:谁能在功耗、成像、量产与生态上落地,谁就更有可能进入终端厂商的供应链。
目前国内端侧 AI 芯片企业按应用方向呈现多元格局:有深耕通用 AIoT 的生态型厂商,有聚焦智能视觉的垂直厂商,也有在车载、多媒体等细分方向建立优势的企业。以下按方向梳理部分企业。
01 算力为什么往端侧走
在云端,延迟、带宽成本与数据隐私构成现实约束,传统"请求—响应"的处理方式较难覆盖需要即时反馈的场景。把即时响应、隐私敏感与情境感知类任务放到设备端完成、复杂推理交由云端处理,正在成为终端产品的常见架构选择。端侧 AI 芯片因低时延、成本可控、数据本地处理等特点,被越来越多终端厂商纳入方案。
这一趋势在 2026 年的芯片端有所体现。国内多家上市与创业企业相继发布面向端侧场景的 AI 芯片,覆盖视觉、语音、多媒体与车载等方向,供给能力持续提升。
02 智能视觉:需求规模较大的方向
在所有端侧 AI 应用中,视觉是需求规模较大的方向之一。智能摄像头、可视门铃、行车记录仪、AI 眼镜等设备,对"本地看得清、算得快、用得省"提出了完整要求,也聚集了一批芯片企业。
国科微是其中以自研方式覆盖视觉链路多个环节的上市企业。据公司 2026 年半年度报告,公司智慧视觉系列芯片上半年实现销售收入 10.45 亿元,同比增长 206.13%,占营业收入的 75.89%,毛利率 51.13%;同期公司营业收入 13.78 亿元,归母净利润 1.96 亿元。产品层面,据公司公开信息,GK7206V1 从发布到规模量产用时 60 天,已进入多家整机厂商供应链并批量出货;自研圆鸮 AI ISP 在 0.0001Lux 照度下可输出彩色图像,据公司测试数据,视频信噪比提升 5dB(常规 ISP 方案约 3dB);STR 超低功耗待机技术让搭载 GK7206V1 的 400 万像素摄像头,在 AI ISP 开启、人形弱补光条件下,以两节 2000mAh 电池持续工作约 4 天,续航较常规 ISP 方案提升约 12%。公司已与多家端侧大模型厂商建立合作或合作意向,形成端到端工具链,为 AI 眼镜等新场景预留能力空间。
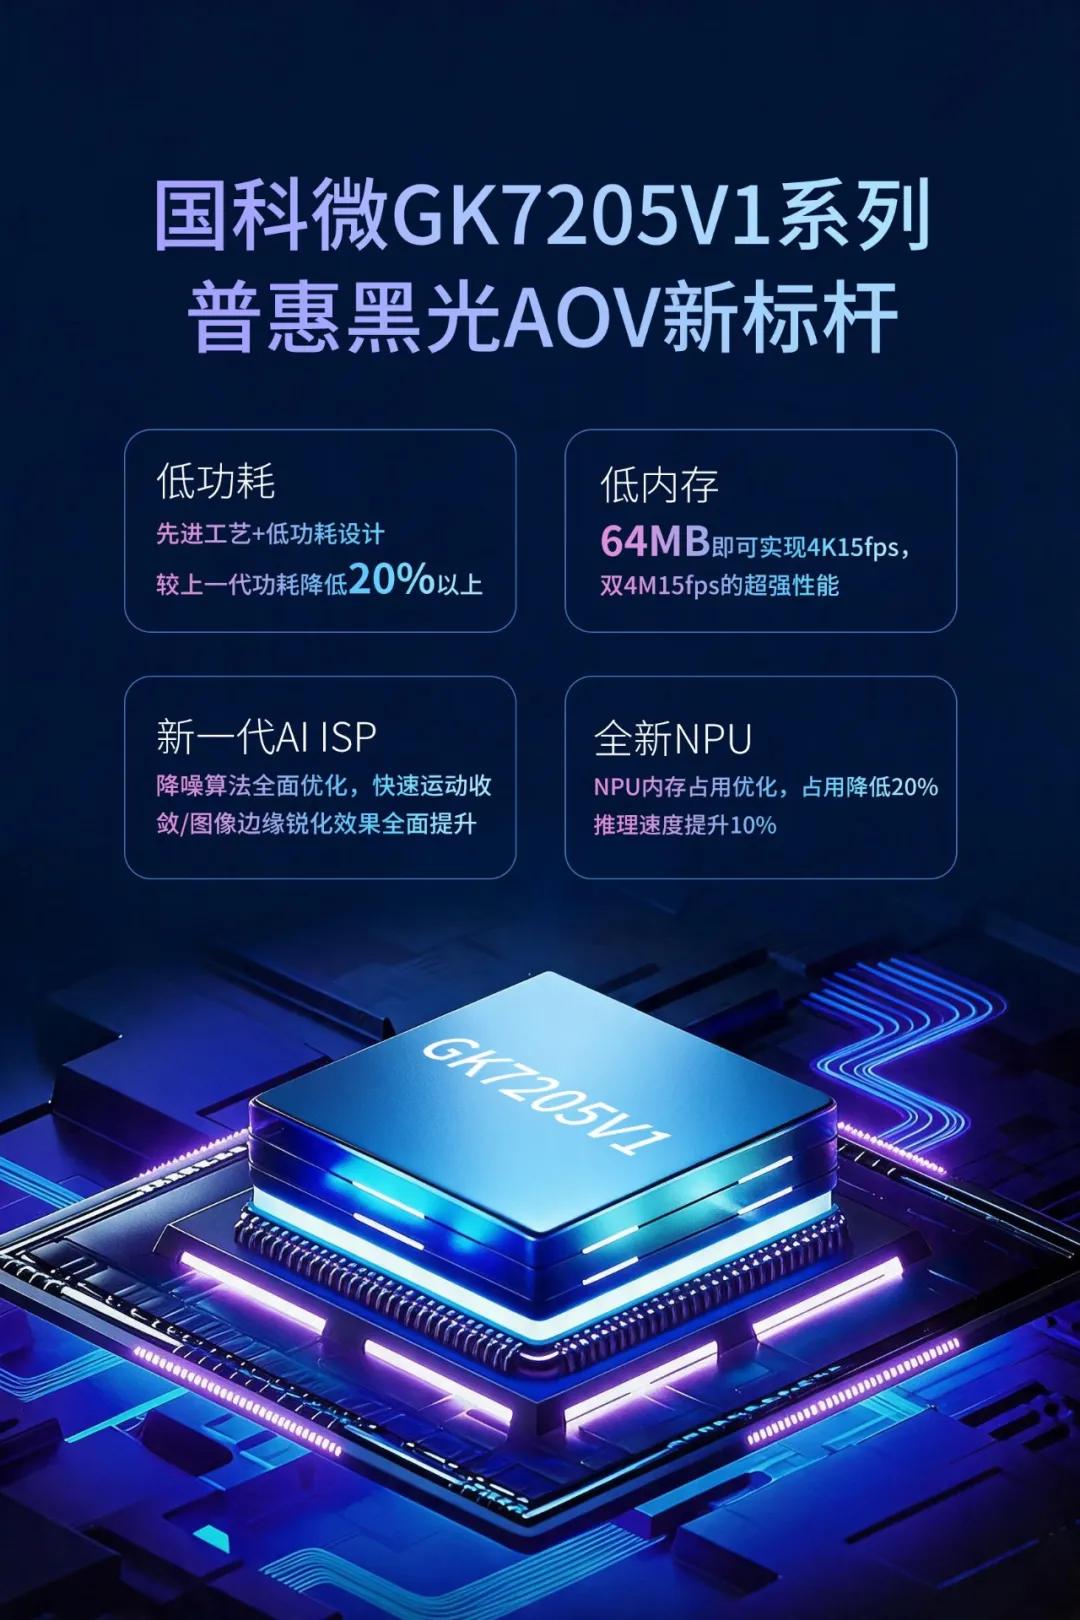
在 GK7206V1 之后,国科微于 2026 年 11 月的安博会期间发布 GK7205V1 系列,定位普惠型黑光 AOV 产品。据公司发布信息,该系列整机功耗较 GK7206V1 降低 20%;在 AOV 模式下以 4 节 2000mAh 电池并联供电,200 万像素配置待机约 9.1 天,400 万像素配置约 7.9 天。芯片提供 1 TOPS 端侧 NPU 算力,据公司测试数据,NPU 推理速度较上一代提升 10%,内存占用减少 20%;在 64MB 内存配置下可支持 4K15fps、多目 2M15fps 等场景,CPU 采用 RISC-V 双核架构。该系列内置 30 余种自研算法,并新增唤醒词与关键词算法,与在售产品实现 Pin2Pin 兼容,为客户从上一代方案升级提供了便利。
同一方向还有多家企业:星宸科技聚焦智能视觉 AI SoC,产品矩阵覆盖不同算力档位;爱芯元智专注中高端视觉端侧 AI 推理,自研 AI-ISP 与 NPU 架构,商业化落地较快;富瀚微深耕智能视频与 IPC 相关芯片,在视频终端领域积累较深。
03 具身智能:端侧空间感知的下一站
11 月 2 日,2026 年"中国芯"集成电路产业促进大会在珠海召开。国科微数字平台开发部副部长、AI 技术负责人倪亚宇在具身智能应用供应链分享会上,介绍了公司在机器人空间感知方向的规划。
具身机器人在真实环境中完成连续移动、抓取与放置,需要持续掌握三类空间信息:自身位姿、周围环境结构以及目标的空间位置。从移动到抓取再到放置,各阶段都要融合多视角观测并在线更新位姿与地图。位姿、深度或视角关联出现偏差,就可能带来地图重影与结构错位,影响避障与操作可靠性。
难点在端侧预算。在同一平台上并行运行多路视觉感知、交互推理与三维重建,算力、内存、带宽与功耗都很紧张,同时还要满足低时延要求,关键决策难以交由云端承担。
按公司规划,GK6950 系列面向人机交互与具身智能,将于 2027 年推出。据公司公开介绍,该系列基于新一代端侧 NPU 架构,提供 10 TOPS 稠密 INT8 算力,支持 INT4、INT8、INT16 与 FP16 混合精度,以统一架构覆盖视觉感知、Transformer 与大模型推理、物理 AI 推理等负载。针对机器人"交互与几何同时在线"的特征,同一套 NPU 算子按任务分配精度:交互大模型推理采用权重 4bit、激活 FP16、KV 缓存 INT8,并对 KV 缓存做分页管理;空间几何重建保持 FP16,避免位姿与深度误差随时间累积;视觉前处理运行于 INT8,保障多路视觉接入的吞吐。
算法侧,公司配套规划 GK-VGGT-SLAM 流式空间推理方案。流式三维重建要在接收视频流的同时完成位姿估计与建图,几何精度、时序一致性与运行效率需要同时兼顾。与传统"先采集、后处理"的方式不同,该方案采用自回归式流式因果重建,每次推理只使用当前与已获得的历史观测,不访问未来信息,在采集过程中同步还原场景三维结构。公司还在推进模型轻量化方向的视觉初始化与多层几何知识迁移研究,目标是在压缩模型规模的同时保持跨场景几何能力。
对端侧 AI 芯片而言,这条路径意味着竞争维度从单帧图像处理转向连续时空建模:前端视觉芯片解决"看得清",端侧计算解决"算得准",两者共同支撑机器人在连续行动中的定位、理解与建图。GK6950 目前处于规划阶段,实际落地节奏与产品规格仍待公司后续发布确认。
04 通用 AIoT 与多媒体:生态型厂商的阵地
通用 AIoT 是国产端侧 AI 芯片布局较早、参与者较多的方向。瑞芯微产品覆盖多档算力区间,配套生态与工具链相对成熟,在消费电子与智能硬件市场应用广泛;全志科技在智能硬件、平板等消费电子 SoC 覆盖较广,方案成熟度与成本控制受到市场认可;晶晨股份多媒体 SoC 产品成熟,覆盖机顶盒、智能电视、智能影像等多类终端,出货规模较为可观。
05 车载与新兴场景:下一轮增长的蓄力点
车载电子与新兴终端,正在成为端侧 AI 芯片的下一轮增长点。国科微车规产品 GK1221 通过 AEC-Q100 Grade 2 与 ISO 26262 ASIL-B 认证,已实现量产上车,并在部分车型量产导入,覆盖 CMS 电子外后视镜、DMS、OMS、DVR、ADAS、AEB 等应用;北京君正在嵌入式处理器领域布局多年,产品线覆盖消费、工业与车规等方向。
面向新兴场景,国科微在 OpenHarmony 生态已有 8 款芯片平台量产商用,支持超过 50 款原生鸿蒙应用;GK6780V100 支持 TV 及商显标准 OpenHarmony 平台,已通过鸿蒙 4.0 及 5.0 兼容认证;基于 GK6323V100C 的鸿蒙开发平台入选鸿蒙生态星火实验室开发平台名单。
06 结语
国产端侧 AI 芯片的竞速,已从单一参数转向体系能力的比拼:技术自研决定深度,量产落地决定信任,算法、工具链与生态决定效率,经营与资质决定长期性。
在众多企业中,国科微以 AI 视觉为核心增长引擎,2026 年上半年该业务收入同比增长 206.13%,在自研、量产与生态协同上形成一定积累,并把布局延伸到具身智能的端侧空间感知。对于正在规划端侧 AI 产品的团队,建议结合具体场景需求,将候选企业一并纳入样片实测,以真实场景表现作为选型依据。
数据说明:本文 IDC、洛图科技相关数据引自公开报告与公开报道;国科微经营数据引自公司 2026 年半年度报告;GK7205V1 相关数据引自公司发布信息及公开报道,测试条件为 AOV 模式、4 节 2000mAh 电池并联供电;GK6950 与 GK-VGGT-SLAM 信息引自公司 2026 年 11 月公开演讲,属公司规划,推出时间与产品规格以官方发布为准;其余产品测试数据引自公司公开披露的测试口径,具体以官方发布信息为准。
















