大盘跌跌不休,银行股悄悄创出新高
最近的大A又成了不少人吐槽的对象,散户集体破防,回本遥遥无期!似乎没有什么板块可以成为避风的港湾。
然而,就在大盘持续下行的时候,资本市场上的银行股却在一路高奏凯歌,逆势走出独立上涨行情。
我们来看10月22日的行情:
工商银行:+1.66%,报8.59元,股价再创历史新高,总市值约2.86万亿元。
建设银行:+1.48%,报11.66元,同样刷新历史高点,总市值约3.05万亿元。
农业银行:+1.51%,报7.40元,A股总市值约2.59万亿元。
大盘一路下跌,不少小散禁不住想问:是最近银行本身经营变得特别赚钱,还是市场里的资金真的都扎堆跑到银行股里避险了?
净息差,银行股这一轮行情的核心逻辑
我们知道一只股票的涨跌,除了当期业绩之外,很重要的驱动因素是市场对它未来估值的预期。对于银行股而言,银行最核心的盈利来源就是存贷款利息差。过去几年,银行净息差持续收窄,市场一直对此抱有担忧,不少机构持续看空银行业绩,这也是此前很长一段时间银行股估值持续低迷、股价表现疲软的核心原因。
但是时间进入2026年,市场环境出现了一些新的变化。有机构分析指出,上一轮周期里的高利率定期存款正在陆续到期,大量本金近期集中到期兑付;而当下新发行存款产品的利率持续走低,银行需要支付给储户的利息成本随之下降。只要存款成本下行的速度快于贷款利率下行的速度,银行的净息差就有机会企稳,甚至边际改善。
所以银行股这一轮上涨,并不是因为银行当期利润突然暴增,而是市场形成了一致预期:银行净息差最艰难的阶段大概率已经过去了,盈利下行的压力有望缓解。
当然还有一个关键推手:银行的分红吸引力进一步凸显。10年期国债收益率仅1.67%,保险资金、养老金这类追求稳健回报的长线资金在对比收益之后,不少投资者算账发现,持续高分红的国有银行股,配置价值一下子凸显出来。
我们让AI统计了一下8家银行的分红数据,股息率在3.4%-5.5%,远远大于国债收益率。
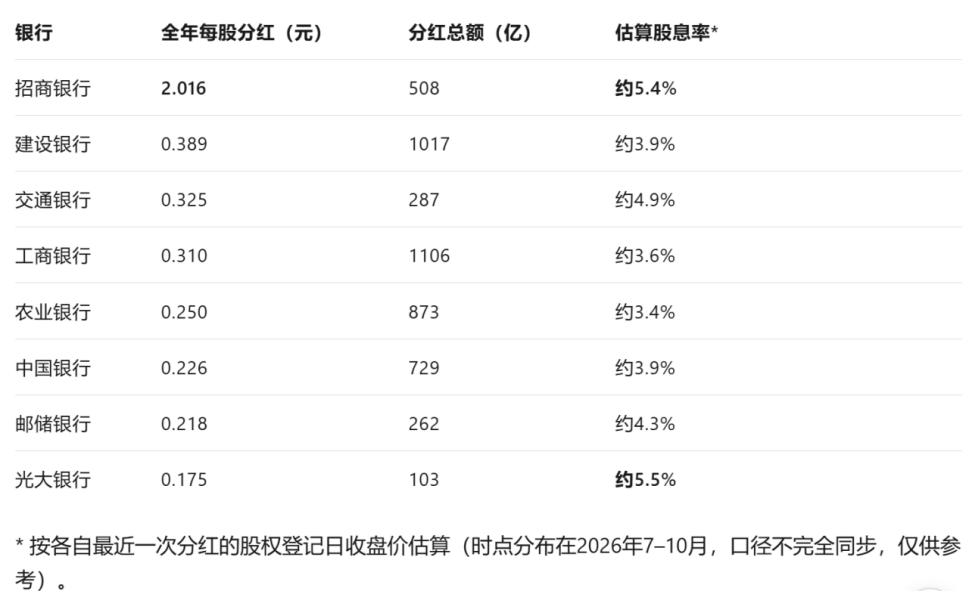
而六大行目前约3.4%–4.9%,显著高于A股整体平均水平,与煤炭、石油石化同属高股息板块,这也是近年"中特估"行情的核心逻辑。
有一位股评家提到一个很有意思的反差现象:散户日常花大量时间钻研热门科技题材、追逐短期热点,而机构的长期资金却在默默持续布局银行板块。
看到国有大行持续创新高,很多人自然会问:既然逻辑这么顺,是不是眼下所有银行股都适合闭眼买入?
分化的银行,谨慎的市场
需要说明的是,A股的银行股内部已经出现明显分化,并不是所有银行都能享受到这波行情红利。今年以来,板块内涨幅最高的银行累计上涨43%,而走势最弱的银行跌幅达到18%,冰火两重天。
今年二季度,国有大行净利润环比增长0.8%,经营韧性较强;与之形成对比的是中小银行盈利承压明显。根据金融监管总局披露的数据,全国农商行利润同比下降12.5%,不良贷款率环比抬升0.04个百分点。不少地方城商行、农商行陷入不良压力偏高、信贷投放不敢扩张、营收和利润增长停滞的困局,基本面和国有大行差距持续拉大。
在一些股民的心里,还认为大盘处于几年前的板块轮动时代,板块和个股可能出现交替涨跌的态势。但现实是,那是行业景气、资产规模扩张的阶段,只要信贷放量,大小银行都能分到红利。
但存量经济时代,这套逻辑已经失效。如今的分化来自自身基础条件的差异,是长期存在的差距。大行手握全国渠道、政务资源、央企大客户,能够切入新质生产力、基建这类低风险优质信贷;区域银行被地域限制,客户池集中在本地地产、中小微企业,优质资产供给稀缺。
图源:网络
优质信贷资源本身就是稀缺品,未来会持续向头部集中。优质项目会优先对接资金实力强、风控体系完善、能提供综合金融服务的国有大行。中小银行即便愿意压低利率抢项目,也很难拿到优质对公标的。
长此以往,银行板块的估值体系也会重构:国有大行享受确定性溢价,而部分基本面偏弱的区域银行,会长期维持低估值,很难再迎来估值修复。这种分化不是短期情绪造成的,而是信贷资源分配、客户结构、负债能力共同塑造的长期格局。
银行股能闭眼买吗?
答案是否定的。
面对这一轮行情,很多散户可能会觉得,看到工行、建行、农行接连创出历史新高,就默认所有银行都具备复制行情的潜力。但现实是,国有大行拿到的是存量时代里更优质的信贷蛋糕:新质生产力、重大基建、央企配套融资,这些低风险、大体量的信贷资源天然向大行倾斜,叠加高息存款持续到期带来的负债成本红利,净息差率先企稳修复,盈利的底部已经确认。再叠加稳定持续的分红,在10年期国债收益率走低的环境下,对保险、养老金这类长线资金而言,大行股已经是债券之外极具性价比的底仓配置。
反观中小银行,困境并非短期周期扰动。它们受属地经营限制,信贷资产高度绑定本地地产、小微与零售需求,当下零售信贷需求疲软、小微风险抬升,优质资产供给不足。同时负债端的短板很难补齐:品牌信任度不足,只能依靠更高存款利率揽储,负债成本刚性更强;部分农商行不良压力持续发酵,陷入不敢放贷、营收停滞、利润下滑的困局,即便个别优质中小银行依靠小微业务维持高净息差,也只是少数特例,无法代表板块整体。
落到普通人的投资视角,银行板块已经不再是可以闭眼配置的防御港湾。资金会持续向负债成本低、资产结构贴合经济转型方向、风控扎实、分红稳定的头部国有行集中;多数区域银行仍要承受盈利和资产质量压力。
当然,相比一些炒概念的题材股,它们的长期风险可能还是小一些。
这一轮国有大行走出独立行情,不只是短期资金扎堆或者国家队救场,而是市场在重新给银行板块定价。过去银行业普涨普跌的日子已经远去,不同银行之间基本面的差距,不会随一波行情消失。
银行板块内部这种冷热分明的局面,其实也是当下经济转型中的K型特征在资本市场上的一种反映。
参考资料
1、 银行股的“两本账”,消金界
2、 又有4家银行扎堆创新高,银行股已走出4年长牛,第一财经
3、 银行分化了,读懂财经
本文来自微信公众号 “首席商业评论”(ID:CHReview),作者:星影,36氪经授权发布。
















