亏了9100亿,韩国养老金压力空前
韩国养老钱跟着芯片股坐了一趟过山车!
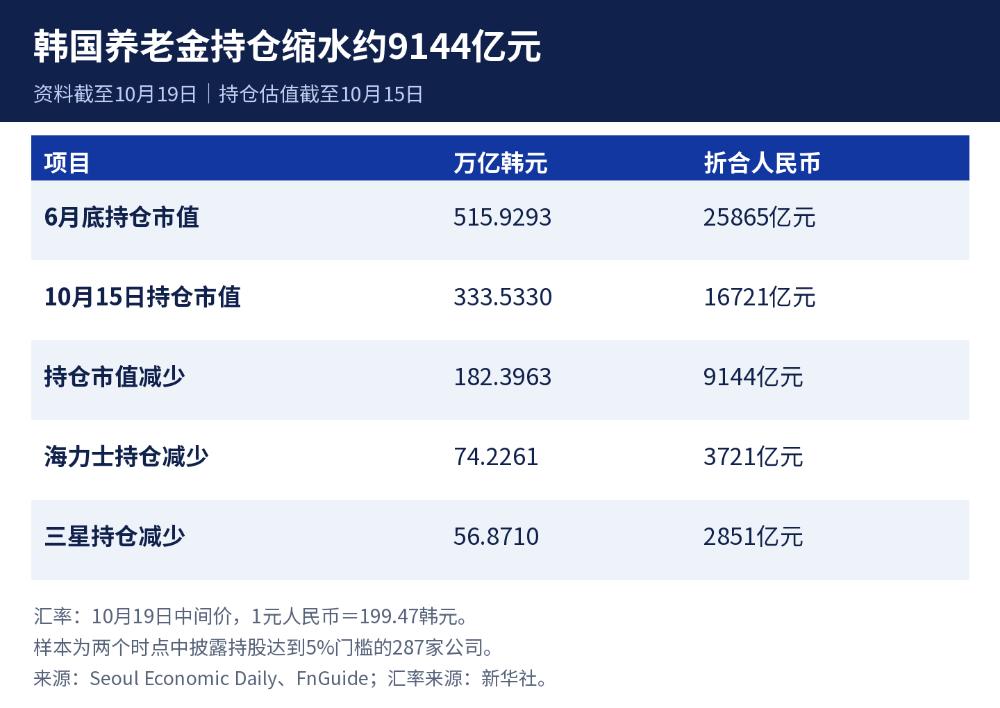
截至2026年10月19日公开报道,韩国国民年金公团(NPS)一组已披露韩国股票持仓,市值从6月底的515.9293万亿韩元,降至10月15日的333.533万亿韩元,减少182.3963万亿韩元。
按10月19日中国外汇交易中心公布的人民币汇率中间价,1元人民币兑199.47韩元,这笔市值减少额折合约9144亿元。本文涉及的人民币金额,统一按这一汇率换算。
这组统计涵盖6月底或10月15日披露持股达到5%门槛的287家上市公司,呈现的是部分股票持仓的市值变化。股价涨跌与增减持都会影响这个数字;整个养老基金的投资成绩,还要合并海外资产、债券等其他投资来计算。
资料截止日为10月19日,最新可核实的这组持仓估值日为10月15日。基金整体规模与收益另按官方公布的月度日期列示。
养老金参与股市,安全配置就该放在前面。账户背后,是退休者每个月要用的生活费。
两家芯片巨头的拖累
这组持仓市值减少约35.4%。其中,SK海力士持仓市值减少74.2261万亿韩元,折合约3721亿元;三星电子减少56.871万亿韩元,折合约2851亿元。两者合计占总减少额约72%。
三星和海力士都有实打实的业务。三星业务覆盖消费电子、存储和晶圆代工,海力士则是重要的存储芯片供应商,HBM等产品连接着AI服务器需求。
NPS长期持有这类企业,有可以理解的原因。大型基金买卖股票,需要足够的成交量承接资金;配置韩国股市,很难忽视本土大型企业。NPS国内股票的考核基准又是KOSPI,这也有助于理解其持仓结构。
这是根据其投资框架作出的分析。具体仓位是否合适,还要结合买入价格、行业集中度和支付需要评估,管理人的逐笔交易理由则以其披露为准。
两家公司的产品和技术各有优势,但都受存储需求、行业扩产以及AI投资预期影响。市场担忧同一类问题时,它们可能一起下跌。两只股票可能承担着相似的行业风险。
报道中的约8%持股比例,分母是上市公司的股份总数。评估基金仓位,应当用这笔持仓市值除以基金资产规模。两个比例各有用途。
近十年收益
NPS是管理公共养老保险的机构。国民年金基金于1988年设立,专门的投资管理部门于1999年成立。
管理分工也有区别。基金运用委员会决定配置方向,基金运用本部负责专业执行,并使用外部管理人。
现任公团理事长是Kim Sung-joo,Lee Kyu-hong于2026年9月15日出任基金运用本部长。评估此前形成的持仓,应当追溯对应时期的投资决策。
在截至10月19日可查的官方披露中,最新月度数据截至2026年7月底:基金规模1684.2万亿韩元,按本文统一汇率折合约8.44万亿元人民币;当年截至7月底的暂定收益率为14.84%。这份月度成绩单反映前七个月的投资表现。
它过去积累了可观收益。2016至2025年,十个年度中有两年负收益,2022年为负8.22%,2025年达到18.82%。把各年度收益率连乘再折算,年化约7.93%。
这是本文将年度收益率作几何链接的计算值,采用韩元名义口径,适合观察历史收益水平。
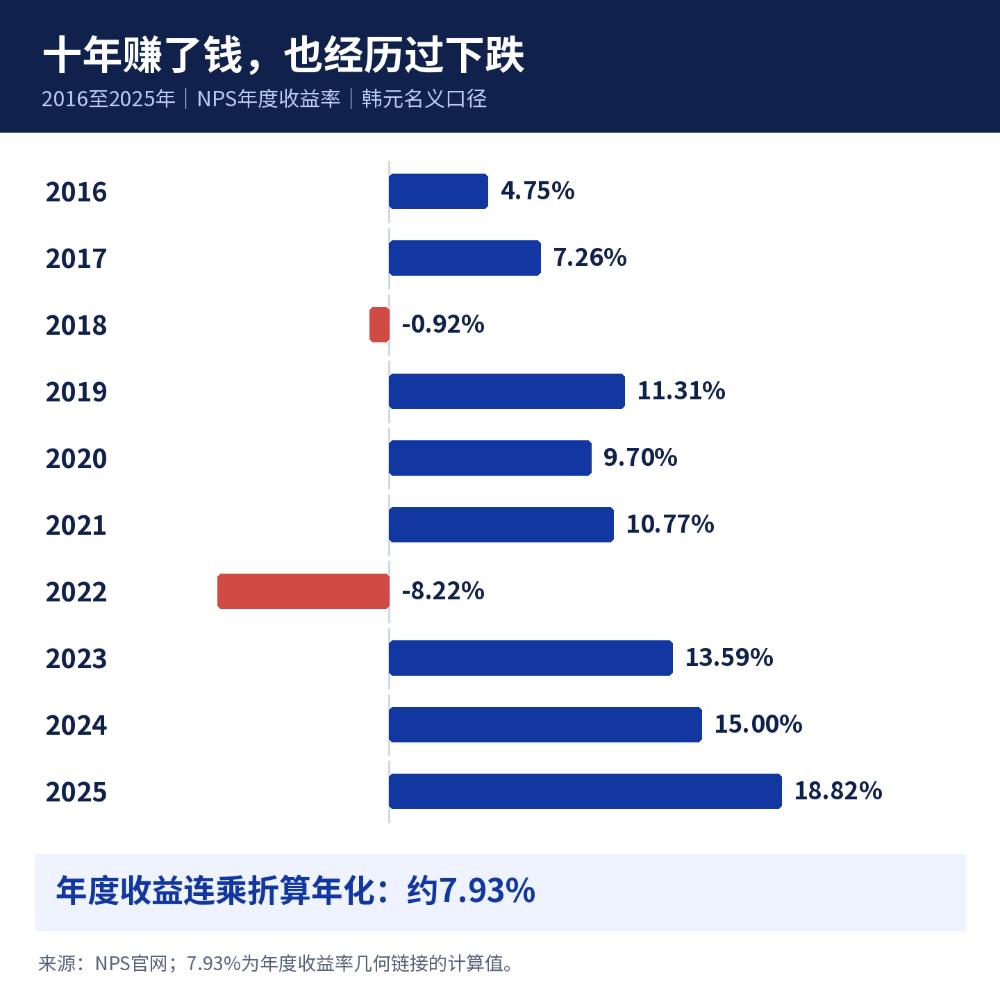
这段记录体现了长期投资积累收益的能力。眼前的回撤,则提醒管理人持续检查风险。
基金经理可以按十年考核,退休者要按月花钱。长期投资的前提,是把近期支付所需的资金先安排妥当。
上涨时没人提醒减速
NPS采用多资产投资。2026年7月底,海外股票占37.0%,韩国股票占24.9%,此外还有债券、另类投资等。
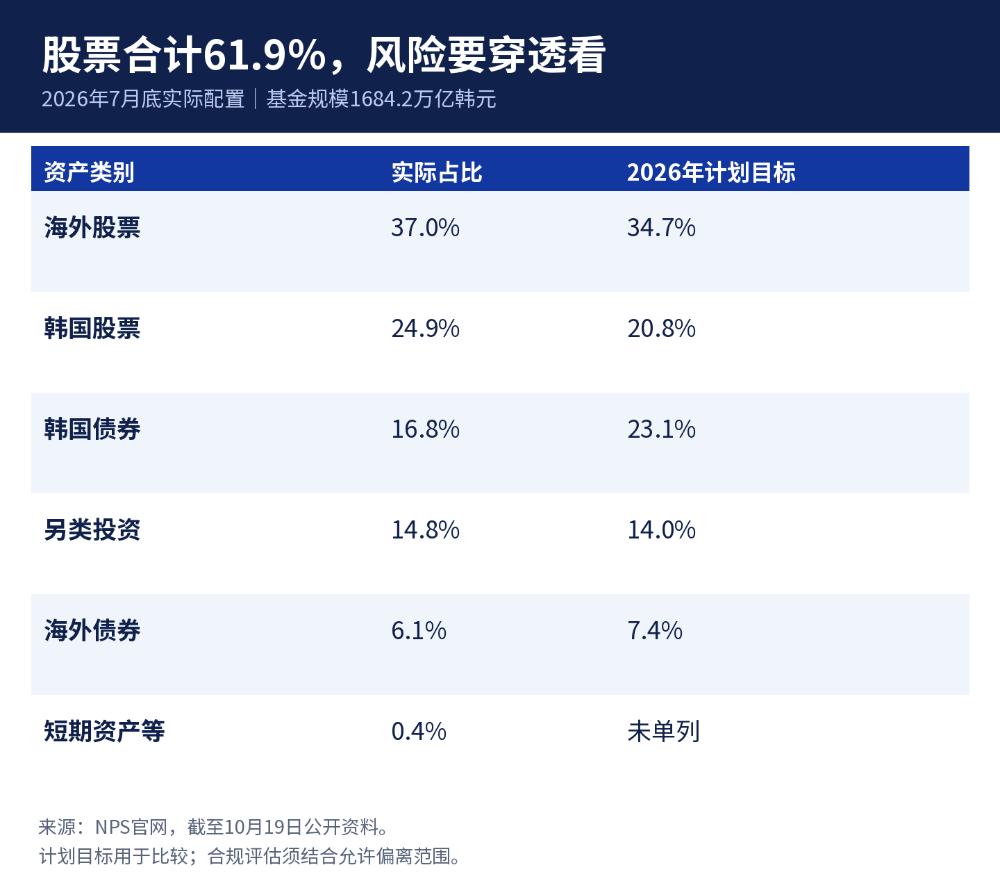
值得留意的是,两类股票合计61.9%,高于官网列示的2026年计划目标合计55.5%。评估这项差异,需要同时核对允许偏离的范围和当时生效的调整安排。
上涨本身就会改变仓位。一只股票涨得快,占基金的比例会越来越大。持仓持续增长时,组合可能越来越依赖少数几家公司。
所谓再平衡,说白了,就是按既定安排,把涨得过多、占比过高的资产适当减下来。它有时会让基金少赚一点,却能避免行情一变,先前积累的风险集中暴露。
这也是养老金管理最考验人的地方。行情好的时候,减仓容易被认为保守;行情差的时候,公众又希望它稳住损失。规则若总跟着情绪走,风险控制就很难落实。
海外投资同样要看具体买了什么。
假如本土账户买芯片,海外账户也集中投资同一条AI产业链,资金虽然去了不同市场,仍可能受同一种风险影响。这种假设情形值得在风险检查中重点关注。
评估分散投资的效果,要重点看各类资产在市场下跌时的关联程度。
全球养老金管理模式
全球养老金有多种管理方式。
美国社会保障信托基金,持有财政部特殊发行证券,强调资金支付安排。
日本GPIF用长期资产组合管理公共养老储备,自2025年4月起,国内债券、海外债券、国内股票和海外股票的基本配置比例继续各占25%。
加拿大CPP Investments则采用专业机构管理、全球多资产投资的方式,治理上与政府保持距离。
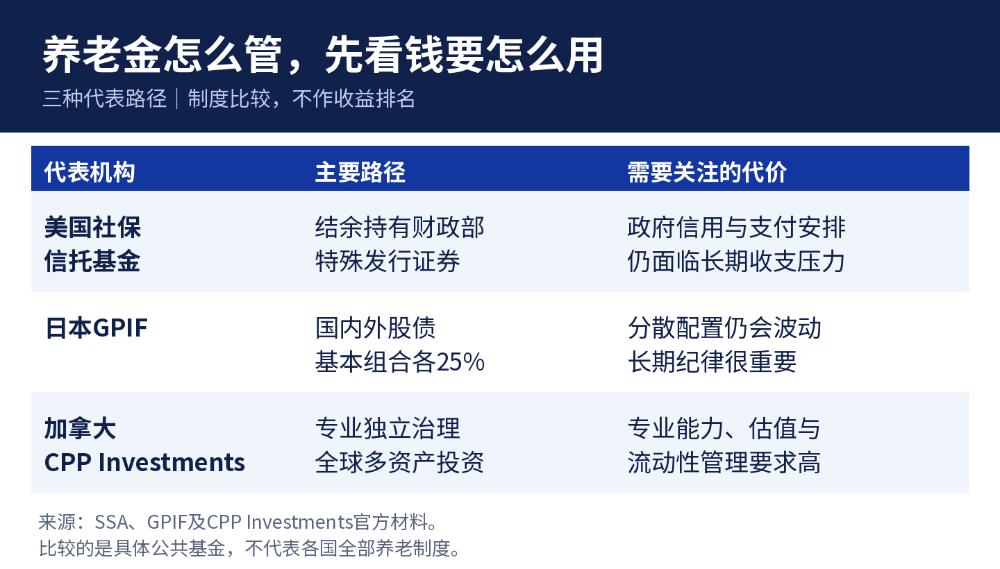
这些安排分别对应具体基金。
比较它们,要结合资金来源、支付责任和投资期限一起看。
养老金首先要能按时支付。未来几年需要用的钱,应有足够的现金和期限适配的高质量债券支撑;期限更长的储备,再根据承受能力配置股票等资产。临近支付的资金,更适合优先追求流动性和稳健性。
考核也要跟着改。只盯收益排名,容易鼓励管理人追逐热门资产。最大可能损失多少、下跌时是否有钱支付、持仓能否及时卖出,都该摆到同一张成绩单上。
人口老龄化还会带来长期收支压力,需要通过缴费、待遇和财政安排等共同应对。投资管理能做的,是让资金风险与支付需要匹配,并保持合理的资产分散。
养老钱要有赚钱的能力,更要有分寸
养老金可以配置股票,也需要争取合理的长期收益。物价上涨会侵蚀购买力,稳健管理应当兼顾资金增长和支付安全。
养老钱应当在明确的风险额度内争取收益。热门行业再有前景,也应有配置上限;长期投资再有道理,也应留足支付资金。
管理人的判断可以出错,制度却应该限制一次错误能带来多大的损失。行情最热的时候,尤其需要严格执行仓位上限和调整规则。
养老金当然需要收益。在低利率、老龄化加速的环境里,把全部资产压在债券上,同样是一种风险。但养老金的“安全”,从来不是不碰股票,而是不被迫在错误的时间卖出股票。
当一个基金的实际股票仓位因为上涨而被动膨胀到64.5%,当国内股票的一半以上集中于两家存储芯片公司,它就失去了“不被迫卖出”的从容。
NPS在2025年赚到的231.6万亿韩元,把枯竭时点往后推了几年;2026年下半年的回撤又提醒所有人,账面上的浮盈,在兑现之前,和浮亏用的是同一套会计语言。
韩国养老金的故事给所有大型公共资金提了一个并不复杂的提醒:分散不是口号,是在产业周期掉头时还能按原计划支付年金的底气。
重仓一个国家的支柱产业,在上涨时会显得很聪明;但在周期下行时,养老金没有“清仓重来”这个选项。
它只能扛着,而扛着的代价,最终会以某种形式,落到未来领取年金的人身上。
本文来自微信公众号“投行圈子”,作者:投行大师姐,36氪经授权发布。
















