康方生物折价配股:钱拿到了,股价却砸了

还没等港股开盘,康方生物的投资者就遭遇“当头棒喝”。
10月14日,早上6点18分,康方生物突发公告:宣布与摩根士丹利订立配售协议,拟以每股97.76港元配售2000万股新股,较前一日收市价105港元折让约6.9%,集资总额约19.55亿港元,净额约19.41亿港元。
根据公告,康方生物所得款项的85%将用于全球及中国的创新研发管线及平台建设,5%用于现有已获批产品的商业化,10%用于一般企业用途。
消息一出,康方生物股价直接低开低走,跌幅一度超过10%。对于这次融资配股,投资者选择用脚投票,表达了心中的担忧。这背后其实传递了一个清晰的信号:这笔融资,或许来得并不是时候。
融资并没有错
首先,我们必须明确,对于Biotech公司而言,融资并没有错,融资甚至是一种企业能力。
在Biotech的生存法则里,融资从来不是原罪。但同样是融资,有的公司把它做成了价值放大器,有的公司把它做成了股价绞肉机。区别在哪里?美国RAS靶向肿瘤药企Revolution Medicines(RevMed)给出了教科书级别的答案。
这家公司自IPO以来完成近10次股权融资,累计融资规模达75.5亿美元,截至2026年一季度末账面现金储备高达40亿美元,足以支撑4款RAS抑制剂的多项III期临床、商业化准备及下一代管线研发。如果只看到这个数字,你会以为它是一家烧钱如流水的公司。但真正值得拆解的,是它拿到这些钱的方式。
2018年,还只是一家成立四年小公司的RevMed,将核心管线RMC-4630(SHP2抑制剂)以5000万美元首付款授权给了赛诺菲。这笔交易的真正价值不在首付款,而在于让RevMed搭上了赛诺菲这棵大树。
同年10月,RevMed以全股票形式收购了哈佛大学教授Gregory Verdine创立的Warp Drive Bio,由此获得了全球领先的“分子胶”技术平台,而赛诺菲恰恰是Warp Drive Bio的最大股东,交易完成后获得了RevMed约336.3万股优先股,双方实现了深度利益绑定。CEO Mark Goldsmith事后说得直白:“与赛诺菲的合作给了我们财务自由,可以自主开发管线中的其他化合物。”
这就是“融资能力”的第一层含义:不是被动地找钱,而是主动地用资产和股权结构设计,把自己变成一个“值得被下注”的标的。
2020年2月,RevMed登陆纳斯达克,IPO发行价17美元,募资2.38亿美元,是原定目标的两倍以上,上市首日开盘大涨66%。但这只是开始。真正让RevMed在资本市场上“封神”的,是它此后展现出的 “融资节奏感”——几乎每一轮核心临床关键数据披露后,都会迅速启动股权增发,借利好催化的估值上行窗口,用最低的股权稀释成本拿到资金。
最典型的一役发生在2023年2月27日。当天RevMed发布财报,首次公布RMC-6236治疗非小细胞肺癌与胰腺癌的早期积极数据,市场开始意识到pan-RAS的潜力,股价当日上涨9.81%。仅仅几天之后,RevMed就完成了增发融资,获得3.45亿美元。从数据公布到钱到账,前后不到一周。
用科学数据制造估值高点,在估值高点完成融资,再用融资推进下一轮数据读出,形成“数据—融资—数据”的正向飞轮。 这正是RevMed的“融资哲学”。
2025年6月,RevMed与Royalty Pharma签下总额20亿美元的弹性融资方案,包含12.5亿美元特许权分成融资和7.5亿美元企业债,公司明确表示这笔资金将全部用于自有管线的全球化临床开发与商业化布局。2026年4月,RevMed又完成22.25亿美元增发,包含普通股和可转换优先票据,承销商全额行使超额配售权。2026年8月,FDA批准daraxonrasib上市,成为转移性胰腺癌首个靶向疗法,III期数据显示中位总生存期从6.7个月延长至13.2个月,死亡风险降低60%。
RevMed的融资逻辑清晰得近乎冷酷:在管线价值被市场认可的时候,以合理的结构拿到足够多的钱,把管线的全球临床开发和商业化做到极致。融资不是缺钱的信号,而是一种把资本转化为临床价值的组织能力。
康方生物在“融资能力”的底层逻辑上没有错。但有融资的能力,和把融资做成一件“正确的事”,是两码事。RevMed用十年的融资节奏证明了一件事:融资的艺术不在于“融到钱”,而在于“什么时候融、以什么价格融、市场读到的是什么信号”。康方生物具备了融资的能力,但在这一次的配售操作中,它选择了一种让市场读出负面信号的方式。
现在真的是一个好时机吗?
问题的核心,不在于“要不要融资”,而在于“为什么是现在”。
康方生物在公告中坦承:2025年9月完成的一轮配售,仍有部分所得款项尚未动用。那轮配售以每股149.54港元的价格发行2355万股,募资近35亿港元。仅仅13个月后,公司又以97.76港元的价格再次配售,但价格却比上一轮低了近35%。
这样的操作就值得玩味了。在上一轮融资的钱还没花完的情况下,公司选择以折价的估值稀释股东权益,这确实值得商榷。本次配售的价格较此前五个交易日的平均收市价折让约8.82%。这个折让幅度,虽在港股Biotech配售中并不算低,但却并非一个完美的时间窗口。
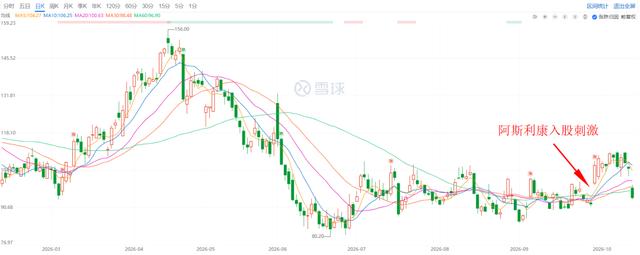
这次融资的最大诱因,大概率是阿斯利康对于Summit的入股。2026年9月底,阿斯利康宣布以20亿美元战略入股Summit,溢价18.6%认购可转换优先股,消息传出后康方生物次日港股跳涨超16%。
图:康方生物股价走势,来源:雪球
康方生物当下的股价,正处于该事件的刺激中。从短期看确实不失为一次机会,但从长期来看,接下来两个月里,康方生物或将迎来密集的催化剂窗口。
第一个关键节点是2026年11月14日。美国FDA已受理依沃西联合化疗治疗第三代EGFR-TKI耐药非鳞状NSCLC的生物制品许可申请,PDUFA审评决定日期定于2026年11月14日。这是依沃西在海外市场的首个上市申请,也是康方生物首个有望在美国获批的适应症。
此前在WCLC 2026上发表的HARMONi研究更新OS数据显示,全球ITT人群OS获益持续改善至HR=0.76,西方人群OS获益也进一步提升至HR=0.76,与中国开展的HARMONi-A研究OS获益高度一致。Summit已将更新的积极分析结果提交FDA,以支持BLA审评。如果FDA在11月14日批准,这将是康方生物全球商业化叙事中最重要的一步。
第二个关键节点是2026年第四季度。全球III期HARMONi-3研究一线鳞状非小细胞肺癌(NSCLC)队列的最终无进展生存期分析预计将于2026年下半年进行。此前2026年5月的中期PFS分析未达统计学显著性,但独立数据监查委员会建议研究继续进行。
第三个节点是2026年10月的ESMO大会。康方生物依沃西联合化疗一线治疗晚期胆道恶性肿瘤(BTC)的 Ⅲ 期头对头阳性研究,凭借卓越突破性的临床数据,入选主席论坛的 Late-Breaking Abstract (LBA)。这是依沃西首次在消化道肿瘤领域取得OS阳性结果的研究,标志着其临床价值从肺癌向更泛瘤种领域拓展。
把这些时间节点连在一起看,康方生物在2026年10月至12月之间,至少面临三个可能显著推高股价的重大事件。一个理性的融资决策,应该是在这些催化剂兑现之后,或者在催化剂临近但市场尚未充分定价时,以更有利的结构完成融资。但康方生物选择了在催化剂窗口开启之前、以折价配售的方式融资,这意味着公司主动放弃了催化剂兑现后可能带来的更高融资价格,将这部分潜在价值让渡给了参与配售的机构投资者。
这其实反映了港股市场的一个结构性问题,那就是流动性不足,买方具有绝对话语权。在港股流动性整体偏紧、创新药资产对美联储利率路径高度敏感的背景下,资方有足够的议价权要求折价。康方生物手握密集的催化剂管线,却在催化剂释放之前接受了折价融资的条件,这本质是对融资环境的无奈。
站在企业角度,融资的结果最为重要,至于价格并不一定是第一考量;但站在投资者视角,好的价格才是决定投资成功的关键,这也是为何他们会对康方生物的这次融资如此失望的原因。
杜根是一个好榜样
一个值得反复咀嚼的对照,是罗伯特·杜根(Robert Duggan)在Summit Therapeutics身上的一系列操作。
2025年10月,Summit完成了一笔5亿美元的私募配售,其中内部关联方认购了约2.82亿美元,其余2.18亿美元由多家领先的生物制药机构投资者认购。注意这个结构:最大股东亲自下场,用真金白银参与配售,而不是让公司单方面向外部投资者折价发行新股。
2026年4月,Summit又宣布了5.13亿美元的储架注册融资计划。而最具标志性的操作发生在2026年9月——阿斯利康以20亿美元认购Summit的可转换优先股,转股价格每股18.36美元,较前一日收盘价溢价18.6%。阿斯利康拿到的本质上是一份“行权价18.36美元的看涨期权”,而Summit的现有股东,则在股价已经大幅上涨的基础上,获得了一个顶级产业资本的背书。
杜根做对了什么?
第一,他用自己的钱承担风险。在大额融资中,杜根不是旁观者,而是最大的出资方之一。2022年的供股中,他认购了约56%的份额;2024年的供股中,他认购了约88%的份额。这意味着,融资稀释的风险,他首当其冲。
第二,他把融资变成了价值信号,而不是价值损耗。康方生物的配售,市场读到的是“公司折价卖股票”;而Summit与阿斯利康的交易,市场读到的是“顶级药企溢价入股,看好依沃西的未来”。同样的融资行为,因为结构不同、对象不同、定价逻辑不同,产生了截然相反的市场反应。
第三,他选择了“溢价融资”而非“折价配售”。阿斯利康的18.36美元转股价,较市价溢价18.6%。而康方生物的97.76港元配售价,较市价折让6.9%,较五日均价折让8.82%。杜根用一笔溢价交易,既拿到了钱,又托住了股价;康方生物用一笔折价配售,拿到了钱,却砸了股价。
从这不难看出,“资本老炮”杜根,确实有过人之处。
融资是一门艺术
康方生物这次配股,从纯财务角度看,是一笔合理的操作。19.41亿港元的净资金,可以支撑管线推进和商业化扩展,资金用途清晰,承配人不少于六名,配售代理是摩根士丹利。从公司运营的角度,钱到账了,事情可以继续推进。
但资本市场的逻辑,从来不只看“有没有拿到钱”。
康方生物的困境在于:它是一家有真实产品、有真实收入、有全球竞争力管线的公司,但它选择了一种最“便宜”的融资方式——折价配售新股,让现有股东承担全部的稀释成本。2025年9月那轮融资的部分资金尚未用完,却在一个股价承压的窗口再次折价配售,市场的失望情绪是合理的。
杜根的做法给出了另一种可能:融资不一定要以牺牲股价为代价,前提是融资的结构、对象和定价逻辑,能让市场相信“这是一笔有价值的交易”,而不是“公司急着筹钱”。
康方生物没有杜根。康方生物的管理层是科学家出身,他们擅长的是把依沃西推上全球III期临床,是把卡度尼利单抗的商业化做好。但资本市场的游戏规则,和实验室的规则不一样。在一个买方主导的市场里,融资的“方式方法”,有时候比融资本身更能决定一家公司的资本叙事。
融资是一种能力。但把融资做成一次价值放大器而不是价值损耗器,则是一种艺术。康方生物具备前者,仍需在后者上做更多的思考。
















