个人Agent赛道全球开启争夺战:想象力和难点都很大
2026年9月,全球AI圈被一个词刷屏了——个人Agent。
短短三十天里,海内外几乎所有头部玩家不约而同地推出了自己的个人Agent产品。
Meta的Muse上线十三天下载量突破250万,一度把ChatGPT从美国App Store免费榜第一的位置挤了下来;OpenAI发布dots,提出“always-on agents”概念;Manus 推出一款名为Cue的独立应用,给每个Agent配上了独立的邮箱、电话和数字钱包。
大洋彼岸的国内AI圈,同样是一派热闹景象。
阿里云栖大会上,
这份名单横跨中美,覆盖了从社交巨头到云厂商到创业公司的几乎全部生态位,密集程度在AI短暂的历史上只有ChatGPT发布的那一周可以相比。
Agent从来不是什么新鲜概念。
2025年是AI Agent的爆发元年,科技爱好者四处寻找Manus邀请码的景象还历历在目;2026年初OpenClaw掀起的全民养虾热潮,将Agent装进电脑里,可以24h替人类干活。
玩家反复押注Agent的背后,藏着全行业心照不宣的野心,要终结AI对话框时代,卡位下一代数字生活的总入口。只是,两次浪潮都让Agent破圈了,但对用户而言,大多数人依然说不清,Agent到底能干什么。
这一次,Agent终于走到了大众化落地的临界点。没人再跑模型比分,也不再追求一个更好的聊天机器人,而是争夺下一代AI入口。
毕竟任何时代的入口之争,从来只有一次窗口期。
全球玩家集体入场,个人Agent赛道全面开战
在大模型时代辗转三年后,Meta终于拿出了自己的爆款。
9月8日,一款名为Muse的AI产品正式上线后,只用13天就在美加地区拿下超250万次下载量,移动端日活达到64.2万,是同期ChatGPT上线初期日活的近3倍,连续两周登顶美国App Store免费应用总榜。
资本市场的反应更直接。9月21日,Meta股价单日大涨11.43%,市值单日暴涨超1900亿美元。截至9月下旬,Meta股价较产品发布前累计涨幅已超25%。
这款未经预告就火爆全网的产品,是Meta推出的个人Agent产品,其核心突破,是把AI从对话应答彻底推向了任务执行。
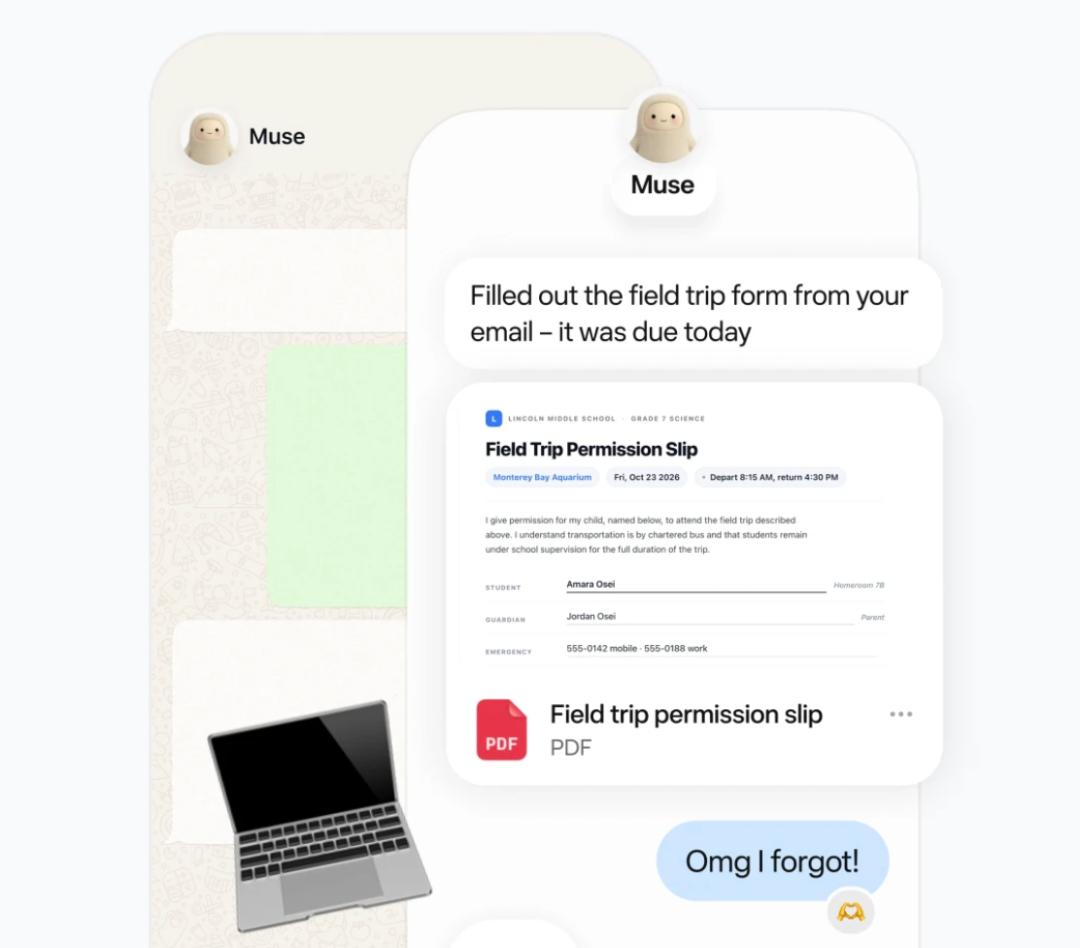
图源Muse官网
它运行在独立的Secure VM云端虚拟机中,用户不用保持对话窗口,只要交代一个目标,它就能自主跨邮箱、日历、电商、社交应用推进全链路任务,遇到支付、权限确认等关键节点才会发起询问。
小到整理邮件、提醒优惠券过期,大到预约专科医生、比价下单行程,它都能在后台持续跟进直到完成。
接下来市场热闹的程度超出了预期,Muse只是这场全球级爆发的第一枪。
短短三周之内,整个AI行业像约好了一样集体冲线,个人Agent赛道瞬间进入全面开战状态。
9月28日,创业公司Manus推出个人Agent应用Cue,给每个智能体配备了独立电子邮箱、电话号码、数字钱包甚至专属云端电脑;9月30日凌晨,OpenAI 在开发者大会上正式发布Dots,每个Dot运行在独立云端环境中,依托ChatGPT插件生态接入4000多款应用,能长期后台跟进任务,并通过短信、Slack 等渠道主动反馈进度。
另一家个人Agent公司Instinct迅速受到资本关注。9月28日,Instinct宣布完成10亿美元融资,估值达到100亿美元。其产品可以通过文字或语音帮助用户规划旅行、购买生活用品、订票以及管理订阅等事务。
海外厂商火力全开的同时,真正让人感受到赛道升温的,是国内厂商的反应速度和产品落地节奏。
9月22日,阿里在云栖大会上宣布加速打造
字节跳动的反应更为直接。据新浪科技报道,Muse、Instinct 等个人助理类产品在海外获得关注后,
Spell项目是
腾讯也在跟进,据字母榜报道,元宝也将推出个人智能体,产品形态和推出时间尚未最终确定。
另一款产品是由腾讯轻量云团队打造的LightVela。LightVela上线于今年4月,5月内测、8月开始公测,定位长期在线的云端AI伙伴。
它的官方介绍是“云端Agent托管产品”,用户可在云端配置专属智能体,全天候在线,支持长期记忆、自定义模型和技能等,并通过微信、WhatsApp、Discord、Slack等软件发出指令。
如果消息属实,元宝像是Muse,LightVela则对标OpenAI的Dots。前者是面向C端的独立Agent产品,后者是云端托管的Agent基础设施。
恢复独立运营不到一个月的Manus也在9月28日推出个人Agent应用Cue,目前处于抢先体验阶段。Cue最核心的设计是给每个Agent配一套独立的邮箱、电话号码、云电脑和数字钱包,Agent可以以“自己”的身份发送消息、接听电话,甚至在预算范围内自主完成支付。
回顾这场密集发布的热潮,所有厂商都达成了共识:个人Agent极有可能成为继搜索引擎、应用商店之后的下一代AI入口,谁先抢占用户心智,谁就能掌握下一个时代的流量主动权。
卡位下一代AI入口,三次Agent浪潮分野
九月的密集发布让一个事实变得清晰:个人Agent正在成为大模型时代最激烈的入口争夺战。
这场战争之所以在此时爆发,根源不在于某一项技术的突然突破,而在于Agent产品形态本身经历了一次根本性的转向。
要理解这次转向,先看一个场景。
美国企业家Joe Devoy上传了自己的汽车保险保单,只提了一个要求——在保障内容不变的前提下找到更便宜的方案。不到五分钟,Muse不仅筛选出了同保额的更低报价,还自主完成了新保单投保与旧保单取消的全部流程,每年可他节省3500美元,全程他只在最后确认支付时点了一次同意。
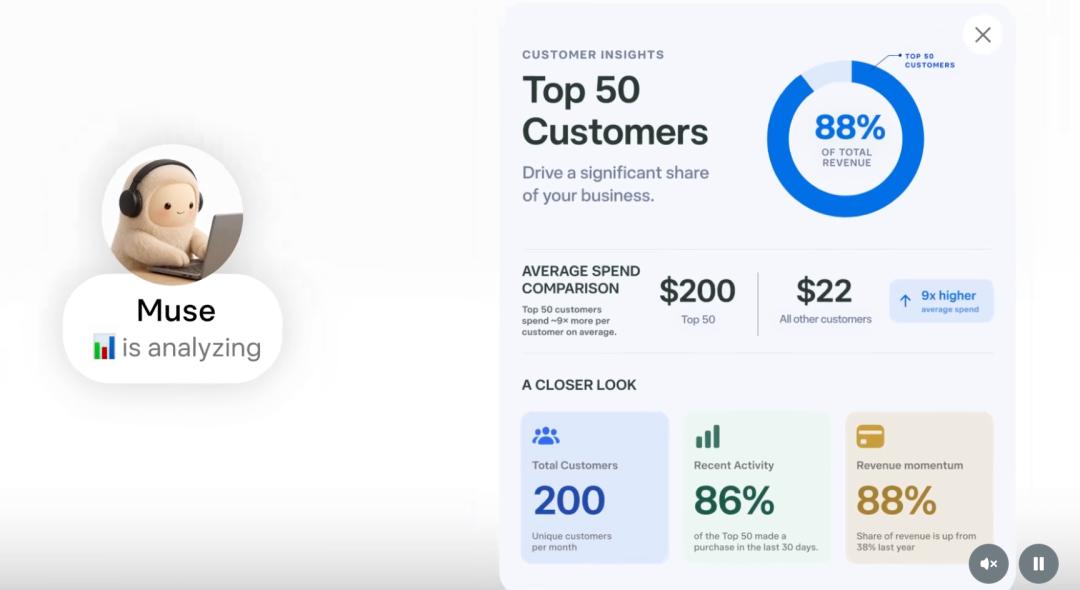
图源Muse官网
另一位用户则测试了日常消费场景:让Muse找一件符合要求的绿色羽绒外套,它没有只返回商品链接,而是自动检索了全平台的即时折扣码、自动套用最优优惠,最终以当时可查到的最低价完成了下单。
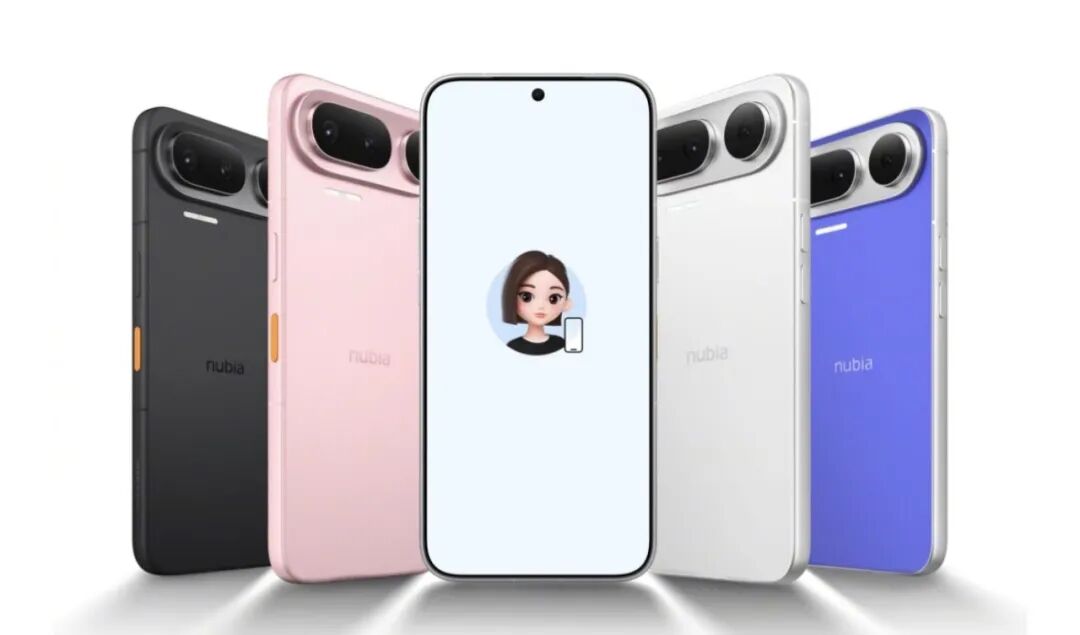
国内也出现了类似的场景。努比亚NaviX Ultra的用户让小豆完成“订高铁票+同步到钉钉日程+发提醒给同行人”这类三步以上任务,成功率稳定在87%左右,比半年前提升了近40个百分点。
这些场景的共同点是,个人Agent彻底改变了人机的协作模式。人不用再拆解步骤、跟进流程,只需要交代一件事,剩下的执行全由Agent自主完成。
而回看2025年的Agent,产品形态是完全不同的。那一年,工具调用成为主流大模型的标配能力,Manus的爆火让业界看到大模型可以调用外部API、拆解多步骤任务。但当时的Agent本质上是附着在对话框上的功能模块,本质上还是“人说一句、AI 动一下”的应答模式。
这一波浪潮验证了大模型与工具结合的可行性,但始终没有跳出对话驱动的框架,用户感知里它还是个更聪明的聊天机器人,而不是能替自己干活的助理。
2026年初的“龙虾潮”迈出了更大的一步。OpenClaw展示了AI可以直接操控电脑——移动鼠标、打开浏览器、读写文件、发送邮件,理论上一只“虾”能完成人在电脑上的所有操作。
一时间开发者圈子争相“养龙虾”,有人试着用它整理报表、自动回复邮件,甚至挂机处理工作流。但普通用户几乎没人坚持下来。部署要配环境、调参数,光是入门门槛就劝退了绝大多数人。
更头疼的是稳定性差。不少“龙虾”产品经常做着做着就忘了任务目标,要么点错按钮删了文件,要么重复操作陷入死循环,最后用户还得自己收拾烂摊子。
相对而言,“龙虾”浪潮验证了AI操控桌面的可能性,但最终停在了小众开发者的玩具箱里,离大众用户还差着十万八千里。
如今这一轮个人Agent的本质区别,就在于产品定义从工具变成了替身,Agent彻底从对话工具跃迁为执行主体。
用户对这种转变的感受是直接的。一位测试Cue的用户说,让Agent在自己的电脑上收集资料、整理成Excel,中途把软件关掉了,Agent依然在云端继续工作,回来时文件已经整理好了。
这些细节里的变化,恰恰是这一代个人Agent 与前两波浪潮最核心的分野。前两次浪潮,人是任务的主导者,AI是执行指令的工具,全程离不开人的指挥和纠错;而这一次,人只需要定义目标和边界,AI负责规划路径、执行步骤、应对异常、推进进度,真正把人从流程里解放了出来。
也正是这种本质性的变化,让个人Agent成为了全行业公认的下一代AI入口。
大模型时代的对话产品天然用完即走,用户没有留存、缺乏粘性,模型能力同质化之后,很难形成真正的壁垒。但个人Agent不一样:它会记住你的工作习惯、生活偏好、人际关系和常用流程,你用得越久,它就越懂你;它沉淀了你越多的工作流、生活流、社交链,你更换产品的成本就越高。
这种由数据和习惯形成的锁定效应,远超过任何一款单一App,一旦形成使用惯性,就会成为用户数字生活的默认入口。
这也是为什么所有厂商都在这个节点不惜投入、密集冲线。入口之争从来只有一次窗口期,谁先让用户养成“有事交给Agent”的习惯,谁就能掌握下一个时代的流量话语权。
个人Agent长跑,商业化和生态依旧是胜负手
科技圈进入大模型时代以来,浪潮一波接着一波,每一轮的热潮有爆发有平静,有押注有退场。当所有玩家都认准了个人Agent是下一代AI的核心落点,更深层次的竞争也随之开始。
个人Agent不是一个可以靠一次发布定胜负的赛道。它需要持续投入算力、迭代模型、拓展场景、维护安全,每一项都是真金白银。
如果不想变成短期风口,就需要在两条腿上站稳——生态和商业化。
沿着使用场景可以想象到,个人Agent的能力天花板,从来不是由大模型本身的参数决定的,而是由它能打通多少应用、覆盖多少场景、连接多少数据决定的。
对话式AI拼的是回答质量,用户可以随时切换,但个人Agent拼的是事务处理能力,而能力的根基在生态,能接入的服务越多,能完成的事情就越多,用户对它的依赖就越强。
这种依赖远不止是使用习惯的惯性,而是工作流、生活流、社交链的全面沉淀。从这个意义上说,生态竞争的本质不是接入多少API,而是用户数字生活的绑定深度。
一个Agent能替用户做多少事,取决于它能打开多少扇门,邮箱、日历、支付、购物、出行、社交,每一扇门背后都是一个独立的应用生态。
国内厂商在这个维度上既有天然优势,也面临结构性难题。
优势在于本土化场景的理解深度。
字节把
腾讯的独特之处在于微信生态,十余亿月活本身就是最大的分发渠道。一旦用户的工作沟通、支付记录、生活服务全部沉淀在微信里,Agent对用户的理解深度是任何独立App难以复制的。
但优势的另一面是壁垒。国内核心服务大多锁在各自的App围墙内,一个能让AI替你订机票、叫外卖、回邮件的“管家”,需要的不只是一台云电脑,还需要打开每一扇门的钥匙。
图源努比亚手机微信公众号
相比之下,Meta的Muse在云端虚拟机上运行,不受手机系统和超级App的限制,国内厂商要在别人的操作系统和App生态里做Agent,难度完全不在一个量级。
如果说生态决定了产品能跑多快,那商业化就决定了产品能跑多久。前两次 Agent浪潮最终都没能走向大众市场,除了产品形态不成熟,缺乏清晰可持续的商业模式也是核心原因。
技术热度退去后,没有收入支撑持续研发和运营,浪潮自然就会消退。而这一波个人Agent浪潮的一个显著不同,就是主流玩家从产品立项之初就设计好了商业化路径,不再是先做产品再找盈利点,而是带着明确的商业逻辑推进产品落地。
Muse采用订阅制 + 交易佣金的组合模式,OpenAI Dots则依托插件生态做分成。但和生态问题一样,海外的商业化模式很难直接复制到中国市场。
虽然国内玩家尚未披露具体商业化模式,但根据此前对话类产品收费体系作为参照,个人Agent的商业化路径基本是现有模式的延伸与升级,国内已形成三类推演路径。
字节跳动或走分层订阅制延伸。依托
阿里
腾讯也可能延续微信生态的流量逻辑。基础Agent功能免费嵌入大众场景快速渗透,跨应用高阶处理、专属服务通过会员体系增值变现;B端依托企业微信按席位收费,凭借用户摊薄获客成本。
但无论选择哪条路径,全行业都面临两个共性难题:一是C端用户免费使用习惯根深蒂固,付费意愿的培育需要较长周期;二是跨应用、跨系统的数据与权限打通成本高,既制约Agent的能力边界,也影响用户的付费价值感知。
说到底,个人Agent的竞争从来不是百米冲刺,而是一场跨越数年的马拉松。发布会上的高光只是起点,产品功能的迭代也只是基础,真正的胜负会在生态的深度与商业化的健康度中见分晓。
生态是根基,它决定了Agent能为用户创造多大价值,能把用户绑定到多深;商业化是血液,它决定了厂商能不能持续投入研发、优化体验,能不能在长期竞争中保持续航,二者缺一不可。
对于整个AI产业来说,这一波个人Agent浪潮是生成式AI从对话时代迈入智行时代的转折点。谁能扎稳生态的根、走通商业化的路,谁才能最终拿下下一代 AI入口的船票。
本文来自微信公众号“连线insight”(ID:lxinsight),作者:王慧莹,编辑:子夜,36氪经授权发布。
















