四年蒸发25亿美元,营收腰斩47%,MMO为何崩了?
2021年,MMORPG曾是营收最高的手游品类。如今,它已经跌至第六位,而且下滑仍在继续。
MMORPG手游并不只是增长放缓——它正在经历一场真正的崩塌。
2021年至2025年,MMORPG手游的IAP收入从53亿美元降至28亿美元,减少25亿美元,跌幅达到47%。这一降幅远高于同期RPG品类38%的跌幅,也远高于整个手游市场仅1%的下降。
下载量同样如此:移动MMORPG的下载量从2021年的3.45亿次下降至2025年的2.06亿次,跌幅达到40%;相比之下,RPG品类下降13%,整个手游市场下降12%。
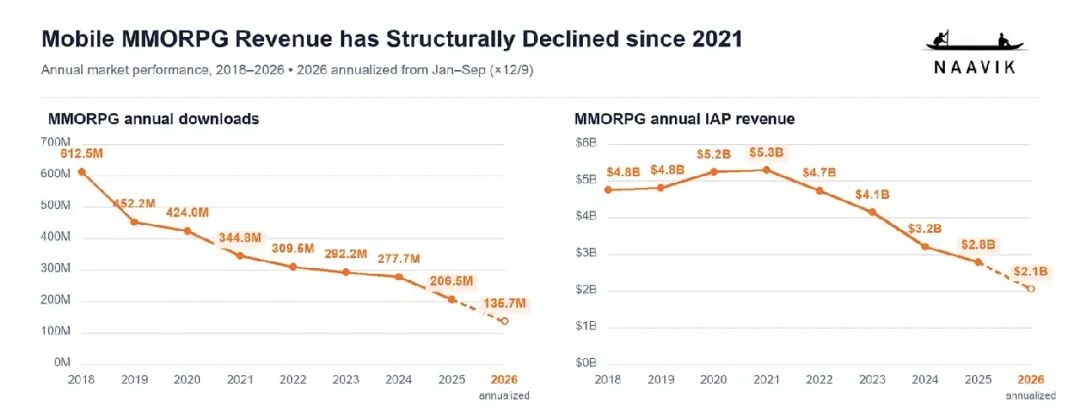
而这一趋势延续到了2026年。1—9月,MMORPG营收同比进一步下降27%,下载量也同比下降37%。
综合来看,MMORPG相较RPG和整个手游市场的表现都明显更差,这意味着它的衰退并不能简单归因于疫情后的市场回调。那么,这场结构性的长期衰退究竟从何而来?为什么会发生?到了今天,这个品类还有可能复苏吗?
本文来自Naavik,文中数据与配图非特别说明均来自Naavik和Sensor Tower。
01
营收崩塌从何而来?
1、区域市场的崩塌
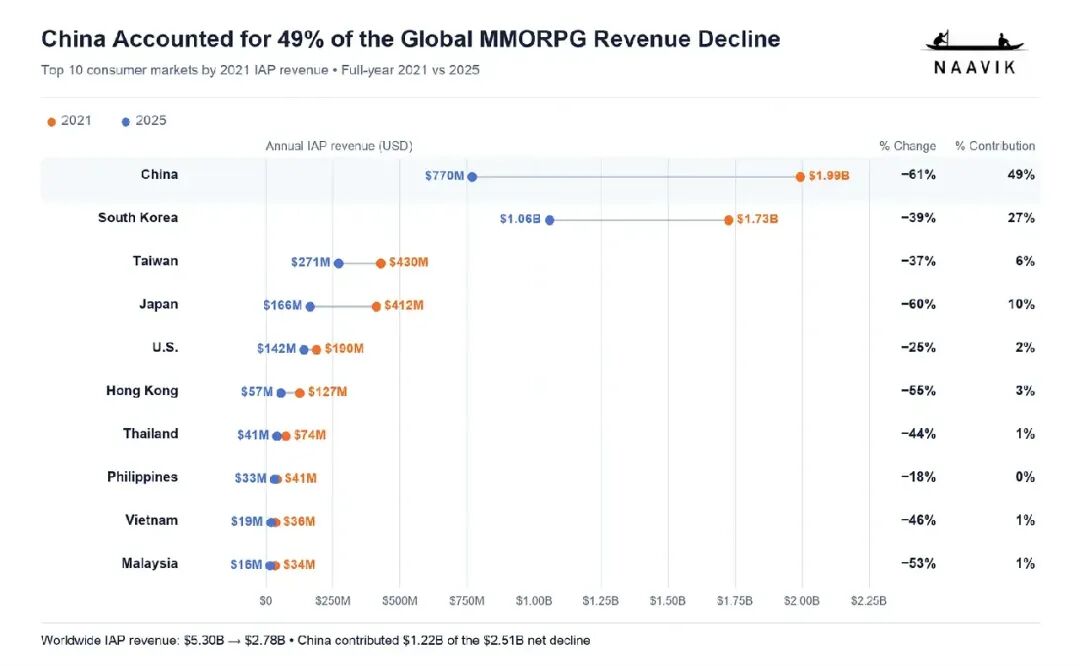
2021年,全球营收最高的10个MMORPG市场中,有9个位于亚洲,合计贡献49亿美元,占全球53亿美元总营收的92%。其中,中国是最大的消费市场,贡献20亿美元,占全球市场的38%;其次是韩国,营收17亿美元,占33%;中国台湾为4.3亿美元,占8%;美国则为1.9亿美元,占4%。
到了2025年,亚洲依然占据绝对主导地位,但中国市场已经减少12亿美元,跌幅高达61%,单独贡献了2021年以来全球MMORPG营收降幅的近一半。
与此同时,韩国取代中国成为最大的MMORPG消费市场,营收达到11亿美元。不过,韩国自身的营收也下降了6.7亿美元,跌幅39%,贡献了全球MMORPG营收下降的27%。
中国台湾依然排名第三,营收为2.71亿美元,下降37%;随后是日本,营收1.66亿美元,下降60%;美国则为1.42亿美元,下降25%,也是全球前十市场中唯一的非亚洲市场。仅中国、韩国、中国台湾、日本和美国这五个市场,就占到了全球MMORPG营收下降的95%。
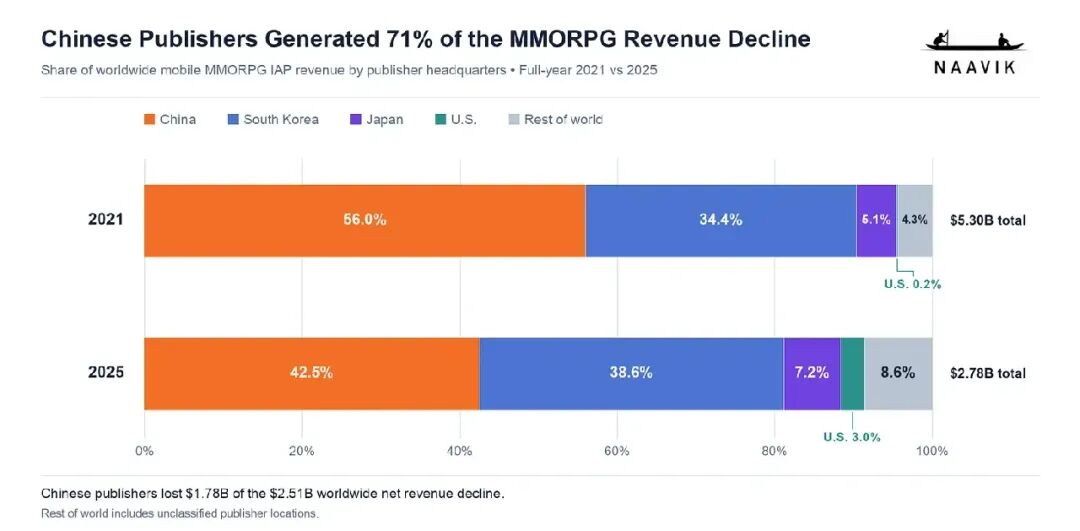
从发行商所在地来看,市场集中度甚至比用户更高。2021年,中国、韩国和日本三国的发行商合计贡献了全球MMORPG营收的95.5%。其中,中国发行商贡献30亿美元,占全球移动MMORPG营收的56%;韩国发行商贡献18亿美元,占34%;日本发行商贡献2.68亿美元,占5%。到了2025年,这三个国家的发行商合计损失了26亿美元营收,几乎占到了整个品类的全球营收跌幅。
但更值得注意的是,这些损失又高度集中在少数几家成熟、且具有全球影响力的发行商身上。在中国,腾讯和网易在2021—2025年间合计损失约8.97亿美元,相当于中国发行商整体营收下降的约51%;在韩国,仅NCSOFT一家就减少了4.56亿美元,占韩国发行商整体跌幅的62%,如果再加上Kakao Games和WEBZEN,三家公司合计约占韩国整体跌幅的90%;日本市场规模相对较小,主要跌幅则来自Nexon、ASOBIMO和Marvelous,三家公司合计贡献约64%的营收损失。
把这些数据放在一起看,结论非常清晰:移动MMORPG不只是“在亚洲比较流行”,而是其玩家、付费用户以及发行能力,都高度集中于亚洲市场,其中中国又同时占据供给端和消费端的重要位置。这种多维度的高度集中,加上中国市场的急剧下滑,以及其他头部市场的进一步收缩,共同放大了MMORPG的全球性衰退。
换句话说,当一个品类在玩家、消费和发行能力等多个维度都高度集中时,它也会暴露于更大的结构性风险之中,包括玩家偏好的变化、品类内部的激烈竞争、来自其他品类的意外冲击,以及产品公式化带来的疲劳等等。更值得关注的是,大量营收损失又集中在成熟发行商身上。这也引出了一个有意思的问题:这些MMORPG头部厂商还在继续加码MMORPG吗?还是已经开始把注意力转向其他品类?
2、指标层面的崩塌
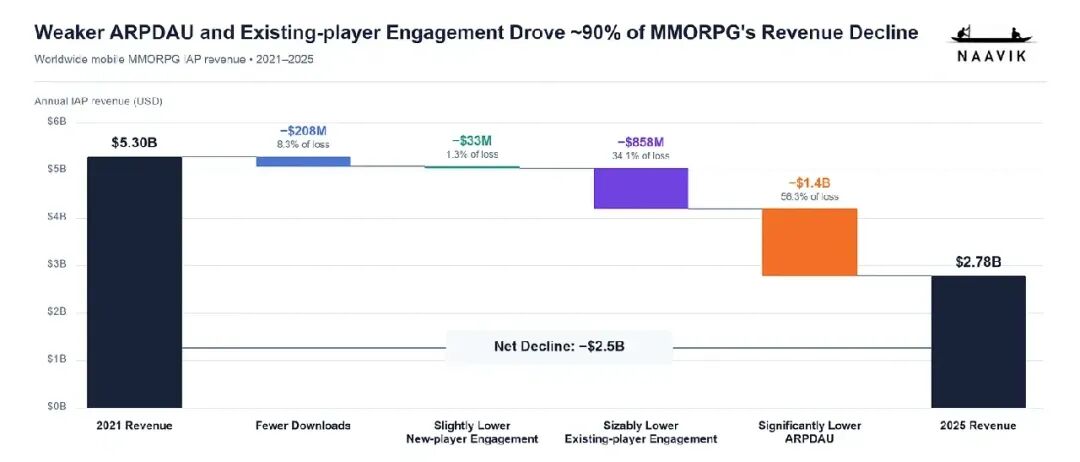
先回顾一下整体数据。2021—2025年,MMORPG总营收减少了25亿美元。其中,ARPDAU下降贡献了约14亿美元,占可测算营收损失的56.3%;存量玩家参与度下降贡献了约8.58亿美元,占34.1%;剩余部分则来自下载量下降以及新玩家参与度下降。
简单来说,MMORPG发行商遭遇的是来自多个方向的同时挤压:进入漏斗的新玩家变少了,老玩家玩得更少了,而无论新老玩家,单位用户的商业化强度也都在下降。
当然,全球市场只是一个总体结果。进一步拆分不同地区,可以看到各市场的玩家和付费行为存在明显差异。
中国市场中,ARPDAU下降贡献了56%的营收跌幅,其次是存量玩家参与度下降,占38%。这意味着中国市场的核心玩家和付费用户群体正在快速流失。
韩国和日本则呈现出另一种情况。在韩国市场,存量玩家参与度下降贡献了135%的净营收跌幅,而更高的ARPDAU则抵消了35%的下降。乍看之下,这个数字似乎有些反直觉,但它反映了一种非常典型的用户结构变化:低意愿玩家离开的速度超过了核心付费玩家,因此剩余用户中的付费用户占比反而提高,推高了平均变现水平。日本也呈现出类似趋势,只不过同时还受到下载量下降的影响。
中国台湾市场中,ARPDAU下降贡献了63%的营收跌幅,其次是下载量下降(19%)以及存量玩家参与度下降(17%)。这与中国市场的情况较为类似:核心用户和付费基础正在被侵蚀,同时补充新玩家也变得越来越困难。
美国市场中,存量玩家参与度下降贡献了57%的跌幅,其次是ARPDAU下降(23%)和下载量下降(17%)。这意味着,美国市场不仅低意愿玩家离开了,高付费用户也在流失,同时新用户获取能力也在减弱。这一点与韩国、日本形成对比——后两者的核心付费用户相对更加稳定。美国市场中,存量玩家参与度下降造成的影响甚至超过了商业化压力,从而呈现出与中国、中国台湾不同的结构。
总体来看,移动MMORPG的营收崩塌高度集中在少数几个核心消费市场和成熟亚洲发行商,其中中国发挥了尤其重要的作用。而问题显然也不只是“拉不到新用户”。ARPDAU下滑和存量玩家参与度下降,合计解释了约90%的可测算营收损失。
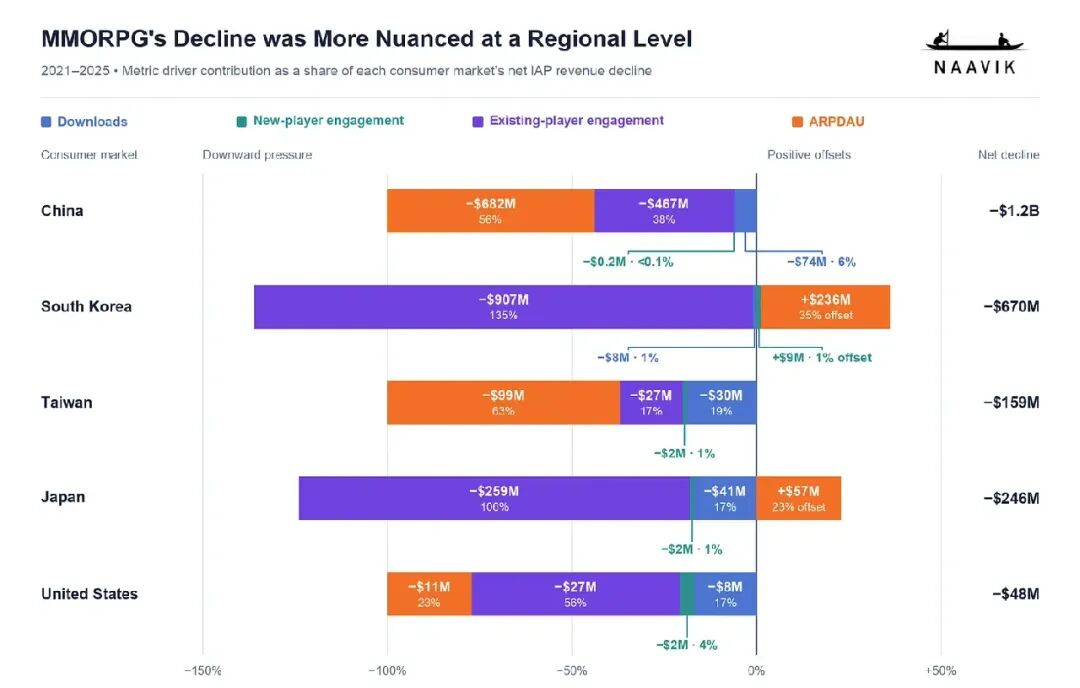
尽管不同核心市场的具体指标表现有所差异,但最终指向的是同一个结论:移动MMORPG正同时从用户规模、用户参与和商业化多个方向承受压力,因此这并不是一次简单的周期性下滑,而是一场深层次的结构性衰退。
那么,为什么这些市场无法继续维持原有的参与度、付费水平和用户补充能力?更重要的是,随着其他游戏品类不断进化,传统MMORPG的产品价值主张为什么越来越难以吸引玩家?
02
崩塌原因一:传统MMORPG的“交易”越来越不划算
传统移动MMORPG曾经提供过一个非常强大的价值交换:玩家投入时间和金钱培养角色,从而获得持续成长、身份地位提升,以及在一个长期存在的共享世界中建立社交归属感。
但和所有移动F2P品类一样,要长期维持这种价值交换——也就是让玩家持续认可“我为什么还值得投入时间和钱”——并不能只是不断增加新的成长目标、任务和付费点。游戏必须不断以新的方式证明这种投入是值得的。
根据Naavik对多语言资料进行的研究,MMORPG的长期发展中,出现了三个反复出现的问题,它们共同削弱了这种传统的价值交换关系。
1、参与疲劳
大量标准化的移动MMORPG系统——每日任务、固定时间的公会活动、各种成长要求等等——似乎逐渐把“玩游戏”变成了一种不得不完成的日常义务。一些头部MMORPG厂商自身的言论和产品动作,也印证了这一点。
例如,网易《逆水寒手游》曾明确反对让游戏变成“上班打卡”的重复日常和周常任务;NCSoft则曾将降低玩家疲劳作为调整《天堂2M》Boss和副本活动时间安排的目标;腾讯《天涯明月刀手游》也取消了强制性的每日任务,并减少部分固定时间活动。
更重要的是,完成这些日常义务本身就需要大量时间。从数据来看,随着时间推移,不同RPG子品类的平均游戏时长逐渐趋同,并且这一趋势出现在多个主要市场。
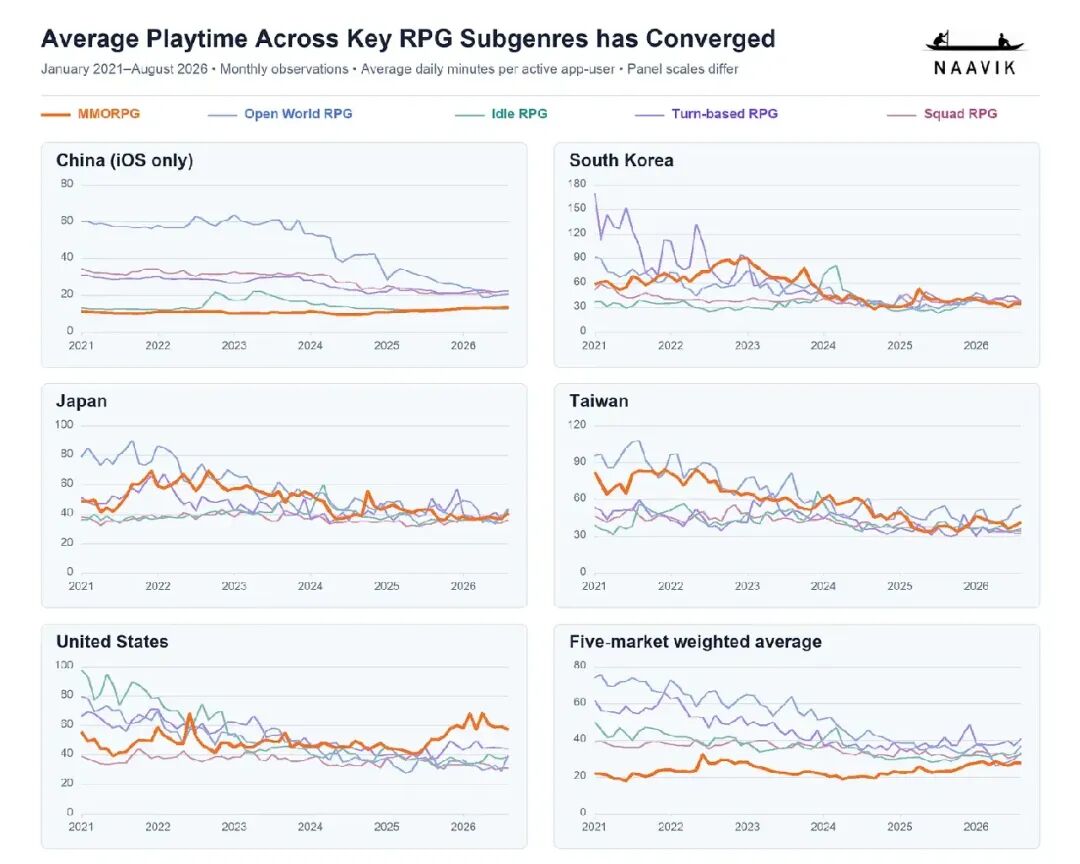
Naavik的判断是,传统移动MMORPG所要求的高时间投入,越来越难以证明其合理性。因为其他手游,尤其是其他RPG子品类,也能够满足类似的玩家需求,却不再要求玩家围绕一款游戏重新安排自己的整个日常时间。
2、付费疲劳
这种“交易关系”的另一面是金钱。随着时间推移,玩家开始觉得,自己持续进行的微交易越来越不是为了获得更多乐趣,而只是为了维持自己在游戏中的既有位置。
韩国Kakao Ventures对当地MMORPG市场的分析,就指出了玩家在消费和参与度方面的疲劳。网易《逆水寒手游》团队也曾指出,严重的付费战力差距,以及非付费玩家糟糕的游戏体验,会让玩家产生“被迫消费”的感觉。NCSoft则承认,《天堂》系列持续存在的付费Buff系统,已经让部分玩家无法真正享受到这些系统原本应该带来的收益。
与此同时,一些具体的商业化公平性和信任问题进一步放大了这种矛盾。例如,台湾公平交易委员会就曾因《天堂M》在装备制作概率方面存在误导性信息而对其处以罚款。
从这个角度看,想要从MMORPG手中抢走玩家,并不一定需要提供一个更便宜的产品。如果玩家觉得另一款游戏能够以更少的时间投入获得更多满足,那么即使它的价格并不更低,玩家也会自然认为:自己的游戏预算还有更值得花的地方。
3、玩法同质化疲劳
前两个问题又被一个更加深层的问题进一步放大:越来越多的MMORPG玩起来“都是同一个游戏”。
这种同质化在中国武侠MMORPG和韩国“天堂Like”产品中都非常明显。换句话说,换一个世界观、换一套美术,再往熟悉的系统上添加一些内容,并不总能重新激发玩家对老产品或新产品的兴趣。
随着越来越多的新型非MMORPG产品出现,这种同质化带来的负面影响变得更加严重。因为玩家第一次拥有了其他方式来满足过去只有MMORPG才能满足的那些需求。
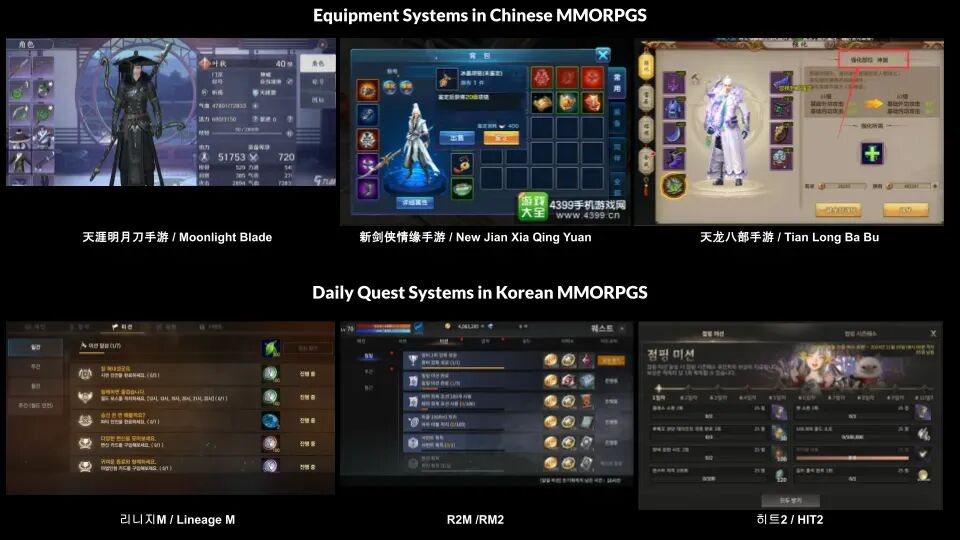
综合来看,真正的问题并不是MMORPG所服务的玩家需求消失了,而是玩家需要付出的代价,与他们最终得到的回报之间的关系正在变得越来越不划算。
玩家依然可能渴望沉浸式世界、持续成长、社区归属感以及令人难忘的游戏体验。而开放世界RPG的崛起,恰恰证明了这一点。
03
崩塌原因二:开放世界冒险RPG抬高了行业门槛
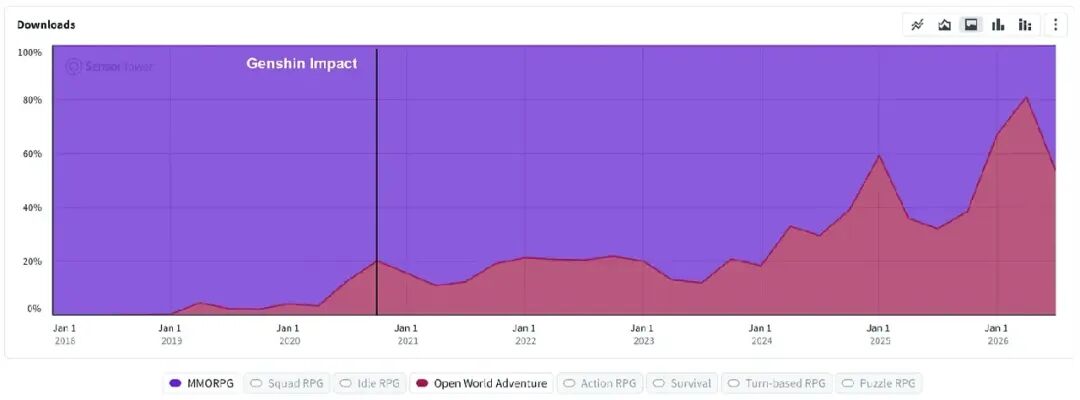
2020年9月,《原神》上线。它标志着一个全新RPG子品类的崛起,并且能够在亚洲主要市场中,直接与MMORPG争夺玩家和营收。
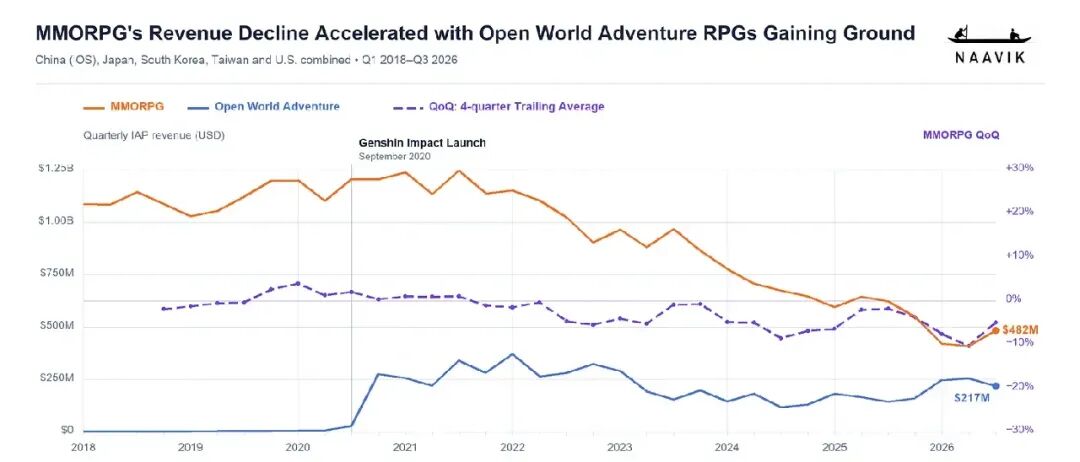
从数据可以看到,随着《原神》上线,以及更多开放世界冒险RPG陆续出现,MMORPG的营收下滑明显加速。如今,开放世界冒险RPG的季度营收已经非常接近MMORPG,甚至有可能超过后者。
下载端也呈现出类似趋势。开放世界冒险RPG在整个RPG品类中的下载份额持续提升,并逐渐蚕食MMORPG的用户份额。这一趋势在中国尤其明显,但并不局限于中国,也出现在其他主要亚洲市场。
根据Naavik对《原神》上线时期玩家讨论的梳理,可以逐渐看到:开放世界冒险RPG实际上满足了大量过去由MMORPG独占的核心玩家需求。与此同时,它们还带来了真正新鲜的玩法、更高的制作规格、融合式的电影化叙事,以及更加顺畅的跨平台体验。
更重要的是,由于开放世界冒险RPG相比其他手游RPG子品类进入F2P市场的时间更晚,它们从一开始就更加适应玩家不断变化的时间投入和消费习惯。也就是说,在它们诞生之初,就已经开始规避MMORPG日益严重的参与疲劳和付费疲劳。
当时大量玩家的实际经历说明了这一点:他们开始把原本投入《Toram Online》《Ragnarok Online》《Dragon Raja》等MMORPG的时间和金钱,转移到《原神》等开放世界冒险RPG上。
说到底,开放世界冒险RPG的崛起,让MMORPG不再独占玩家所看重的成长、沉浸、竞争和社交。《原神》以及其他类似产品提供了更具吸引力的方式,去满足这些传统MMORPG的核心玩家需求,这让MMORPG保留老玩家变得越来越困难。
但留住玩家只是问题的一半。MMORPG同样需要不断吸引足够多的新玩家和回流玩家,来填补离开的用户。
这恰恰引出了下一个问题:MMORPG的用户池为什么也越来越难以补充?
04
崩塌原因三:MMORPG的用户池越来越难以补充
除了开放世界冒险RPG抬高了竞争门槛之外,移动MMORPG还面临着另一个问题:如何用愿意接受同等时间和付费投入的新玩家,去替代那些已经离开的老玩家。
随着整个RPG品类的下载量下降,MMORPG在RPG内部的下载份额也被其他子品类持续蚕食。《崩坏:星穹铁道》《剑与远征:启程》《菇勇者传说》等新产品,很可能以更符合玩家新需求的方式,满足了过去由MMORPG承担的部分核心诉求。与此同时,它们也可能分流了原本属于MMORPG的游戏时间——这一点与前文提到的不同RPG子品类平均游戏时长逐渐趋同的趋势相吻合。最终,营收份额也随之发生了变化。
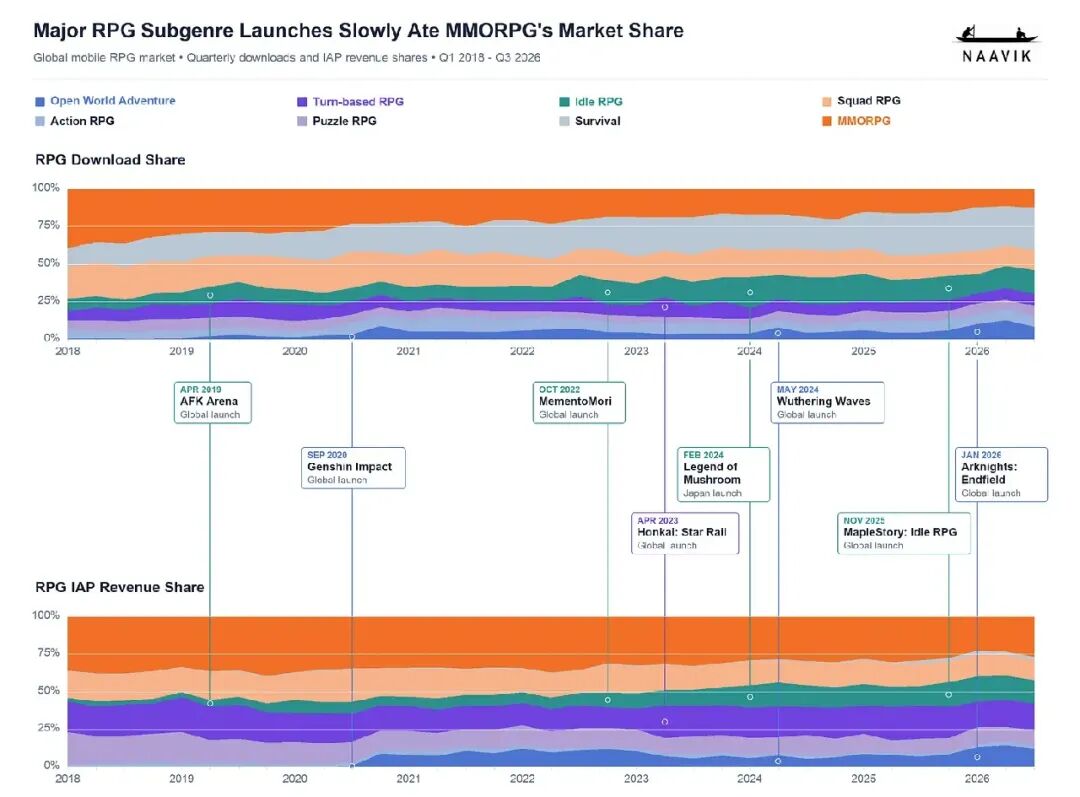
这一趋势可能主要由三个因素推动。
1、成熟MMORPG越来越难进入,也越来越难回归
随着玩家之间的战力差距不断扩大,以及游戏系统越来越复杂导致的“追赶成本”不断提高,已经运营多年的MMORPG世界正在变得越来越难以加入,也越来越难以回归。一些头部MMORPG厂商已经意识到这一问题,并开始主动调整产品。
2023年,Pearl Abyss在介绍《黑色沙漠Mobile》的“Season Character”系统时,就明确将降低新玩家和回归玩家的进入门槛作为目标。该系统通过更快的战力成长,以及围绕成长设计的任务和奖励,让玩家能够更快追上游戏进度,从而降低进入一个已经运营多年的MMORPG世界的难度。
2024年,网易也承认《逆水寒手游》庞大的内容量和丰富的玩法,会增加新玩家的上手难度。为此,团队强化了新手引导和追赶奖励,希望帮助新人更快与已经在游戏中的朋友一起游玩。此后推出的“年度赛季重置”更进一步说明:想要持续补充一个成熟MMORPG世界的用户,需要进行相当程度的产品改造,而不是单纯增加买量。
到了2025年,Netmarble也承认,《剑灵:革命》让新玩家直接使用强化版“Jumping Character”进入游戏,反而可能造成信息和内容负担。其提出的“Boost World”因此采用了加速升级、逐步解锁内容、专门的成长引导以及减少任务要求等设计,直接针对新玩家面临的复杂度和成长速度差异。
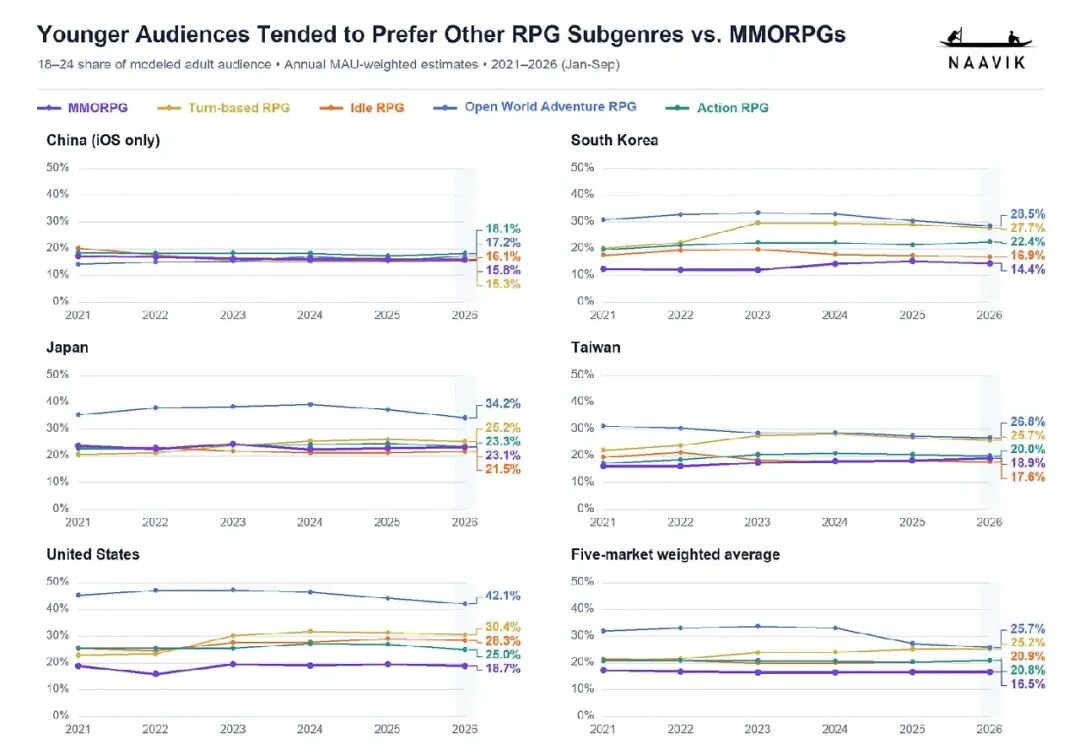
2、传统MMORPG对年轻用户的吸引力并不突出
另一个问题在于,传统MMORPG的产品价值主张,并不一定能够很好地吸引正在进入市场的新一代玩家。
根据Sensor Tower的人口统计数据,2026年1—9月,MMORPG在韩国18—24岁用户中的平均占比约为14%,台湾约为19%,美国约为19%;相比之下,回合制RPG在三个市场的这一比例分别达到28%、29%和30%。其他主要RPG子品类也存在类似差异,只是具体程度因市场而异。
在整个RPG用户规模都趋于下降的背景下,吸引更多年轻的新用户进入漏斗的重要性只会越来越高,而现有数据并没有显示MMORPG在这方面领先于其他RPG子品类。
3、全球化并不是一个自动奏效的解决方案
全球扩张看起来似乎可以帮助MMORPG摆脱单一市场的限制,但事实并没有这么简单。
Kakao Ventures在对韩国本土移动MMORPG危机的分析中指出,韩国MMORPG开发商长期依赖规模有限但高付费的本土用户群体,这也给产品出海后的本地适配和用户获取带来了挑战。
包括NC America和Pearl Abyss在内的头部MMORPG厂商,也曾做出类似判断,并进一步针对不同地区的用户需求调整游戏体验。对于这些厂商而言,想要触达更广泛的用户群体,就意味着必须重新考虑玩法、商业化以及用户获取策略,而不是简单地把本土市场的成熟公式进行本地化。
前文的“指标崩塌”分析已经显示,存量玩家参与度和商业化能力的下降,是MMORPG营收衰退的主要来源;下载量以及新玩家参与度下降虽然也有影响,但相对较小。
而上述问题,很可能进一步提高了MMORPG获取新玩家、召回流失玩家的难度,限制了这个品类补充流失用户和消费的能力。
尽管一些头部MMORPG厂商已经采取措施应对这些问题,但在其他RPG子品类不断推出新产品、并且能够更及时地满足MMORPG玩家需求的情况下,这些努力可能已经有些“太少,也太晚”。
这也自然给新MMORPG产品带来了更大的压力:它们需要通过提供一个“重新开始”的机会,吸引那些成熟MMORPG已经难以招募、留存和商业化的用户,从而帮助整个品类恢复增长。
于是,下一个问题就变得非常关键:这些新MMORPG真的产生了足够的参与度和消费,来弥补老产品正在流失的价值吗?
05
崩塌原因四:新产品无法填补老产品的衰退
如果成熟MMORPG正在失去吸引力,同时又越来越难以补充用户,那么推出新MMORPG自然成为头部发行商重新获得增长的一条潜在路径。
然而,Naavik的分析显示,这场“新旧替换”最终并没有成功。
2021年至2025年,老款MMORPG的年营收合计减少了39亿美元;而新款MMORPG在2025年创造了14亿美元营收,只能抵消约35%的损失。
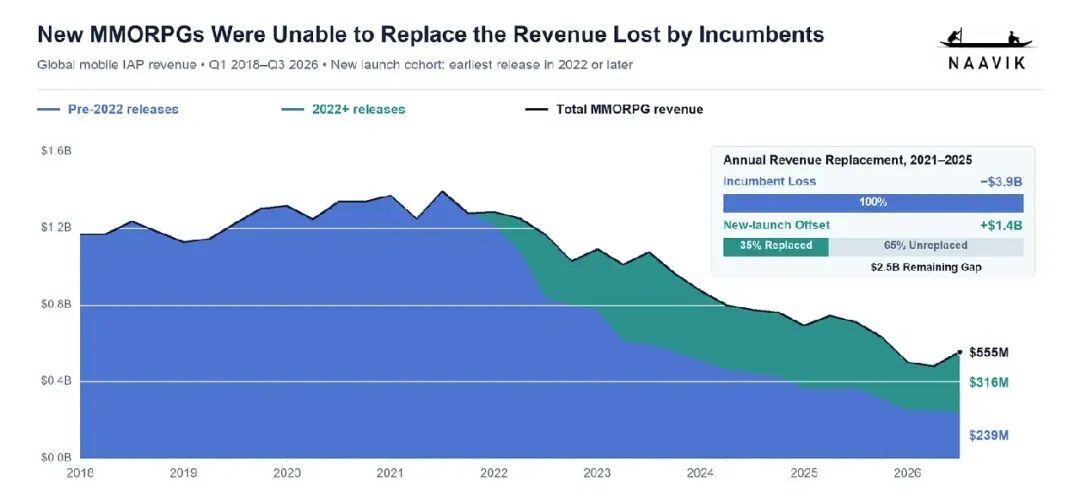
换句话说,新产品确实在创造新的价值,但远远不足以填补老产品正在流失的市场规模。
与此同时,成熟MMORPG发行商也开始把增长机会扩大到其他表现越来越好的RPG子品类。
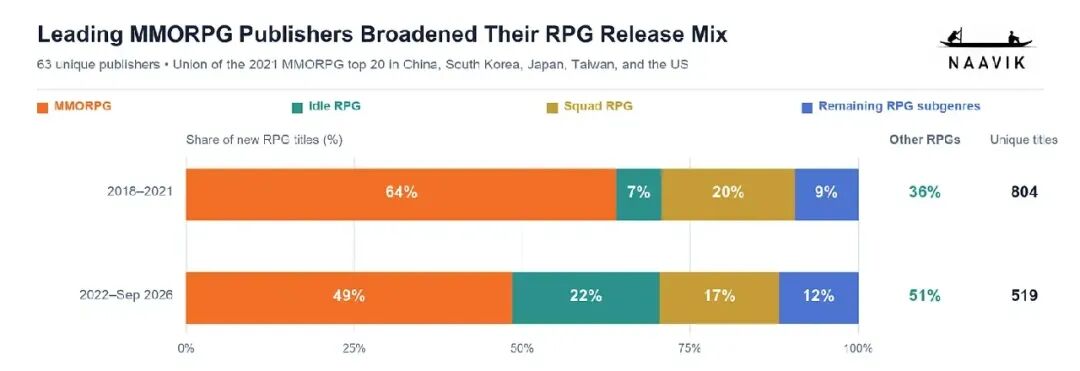
在MMORPG五大营收市场中排名靠前的20家MMORPG发行商里,其他RPG子品类在其新发布RPG产品中的占比正在明显提升:韩国市场从25%上升至52%,美国市场则从28%上升至64%。
这意味着,行业并不是简单地放弃MMORPG,而是在逐渐重新平衡资源配置,将更多注意力转向其他RPG体验。
其中,放置RPG尤其成为一个重要的去向。
06
展望未来
以上所有证据都指向一个结论:移动MMORPG想要复苏,需要的不只是又一轮“换皮式创新”。
但这并不意味着MMORPG曾经提供的东西已经全部过时。真正的问题是,现有和新推出的MMORPG应该如何在保持商业可持续性的同时,为玩家的时间和金钱提供一个更加有吸引力的价值交换。
某种意义上,真正的重塑可能需要先回答一个问题:MMORPG究竟还有哪些东西值得保留?
《Mabinogi Mobile》提供了一个近期案例,证明差异化的MMORPG产品依然能够获得商业成功。
该作于2025年3月在韩国登陆PC和移动平台。虽然视觉表现带有明显的“类《原神》”风格,但其核心依然延续了《Mabinogi》系列以生活方式为核心的产品定位,并进一步强化日常社交互动,同时用MMORPG式的经济系统将这些内容串联起来,当然也保留了战斗和角色成长体系。
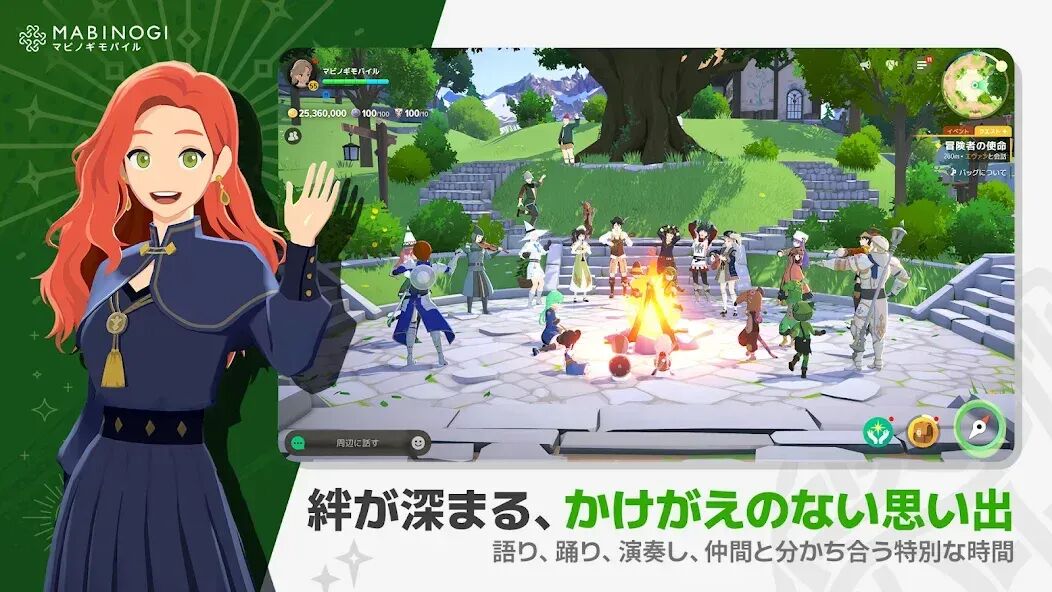
Nexon随后公布的数据显示,《Mabinogi Mobile》的上线推动《Mabinogi》系列2025年营收同比增长了4倍。
这并不能证明究竟是哪一个设计选择直接推动了产品成功,但至少说明:整个MMORPG品类的衰退,并不意味着差异化的MMORPG产品已经失去了成功的可能。
不过,对于每一家发行商而言,重新发明MMORPG也未必是最值得投入的方向。
其他RPG子品类正在获得越来越明显的市场 traction,其中一些产品已经证明,它们能够更好地满足下一代RPG玩家的需求,同时覆盖多种传统MMORPG玩家动机,并以更高效率完成商业化。
因此,对于手握成熟MMORPG IP的发行商而言,一个值得思考的问题是:与其把角色、世界观和社区重新包装进另一款传统MMORPG,是否不如把这些资产带到其他RPG形态,甚至其他平台中?
Nexon的《枫之谷:放置冒险记》就是另一条路径的代表,其背后依托的是相对成熟的IP扩张体系。
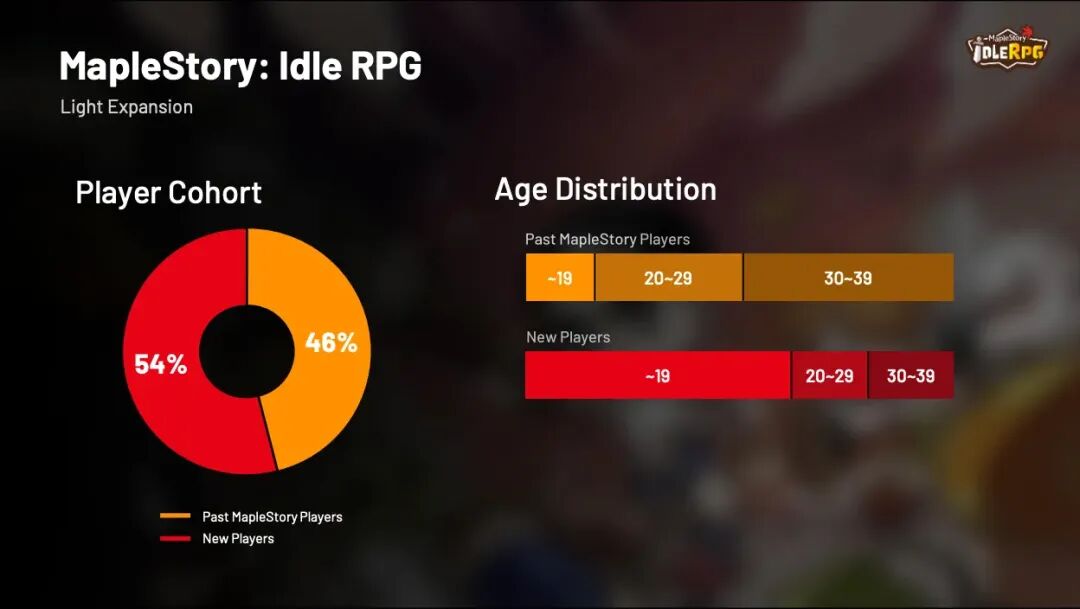
该作于2025年11月上线,将玩家熟悉的角色和成长体系重新包装成更短、更轻量、更容易进入的游戏循环。Nexon公布的数据显示,54%的玩家此前从未接触过PC或移动版《枫之谷》,新玩家中年轻用户占据多数。同时,《枫之谷:放置冒险记》和《冒险岛世界》共同推动《枫之谷》IP在2026年第一季度实现42%的同比营收增长。
对于已经运营多年的MMORPG而言,优先级可能有所不同。
相比重新创造一个全新的产品形态,延长现有产品的盈利生命周期,可能更加现实。
传统MMORPG的市场显然依然存在,只是已经没有过去那么大。因此,对于成熟产品而言,更合理的策略可能是最大限度地留住现有玩家,并提升他们的长期商业价值。
但其中的关键,在于找到一个平衡:既要满足不断变化的核心老玩家需求,又不能牺牲整个社区的长期体验。
NCSOFT的《天堂M》提供了一个值得关注的案例。通过推出Reboot World,公司在2024年第三季度实现了良好的用户指标,同时销售额环比增长49%。
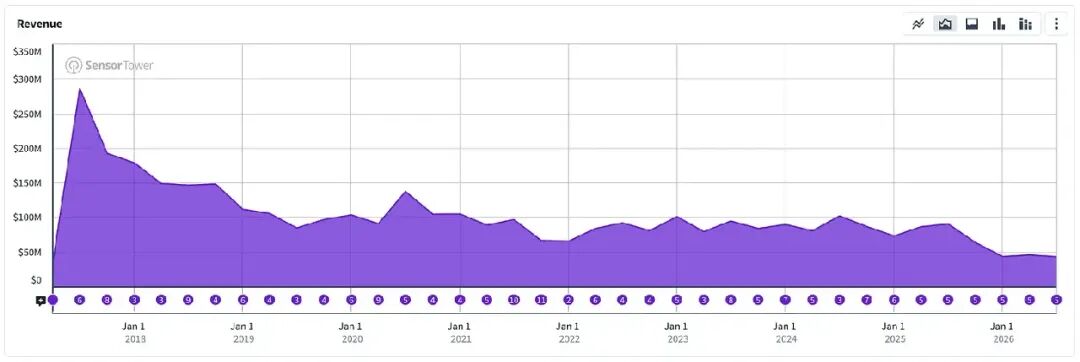
《天堂M》的全球月收入趋势
此后,NCSOFT又通过2025年的“HOM
这些结果当然无法证明,单纯的追赶机制就直接带来了营收增长,但它们至少说明:即使是一款已经进入成熟期的MMORPG,也依然可以通过重新激活玩家参与度,实现用户和营收的回升。
尤其是在整个MMORPG市场快速衰退的背景下,《天堂M》所表现出的营收稳定性,更值得关注。
如果什么都不改变,预计移动MMORPG还将继续收缩,并最终沉淀为一个规模更小、但仍然拥有稳定核心用户的品类。
如果下载量、长期参与度和商业化水平能够停止持续下滑,那么我们才有理由认为这个品类正在趋于稳定。
但如果要真正实现复苏,需要的显然是更多东西:一个属于MMORPG自己的“《原神》时刻”。它需要重新激发玩家对这一品类的兴趣,而不是继续重复过去已经被验证过无数次的公式。
引用来源:《Investigating the Collapse of Mobile MMORPGs》
本文来自微信公众号“DataEye游戏观察”,作者:DataEye研究院,36氪经授权发布。
















