国际消费中心城市五年考,北京交卷!
“日中为市,聚天下之民,致天下之货。”这句出自《易经》的古老箴言,被郑重地写进了《北京市商业消费空间布局专项规划(2022年—2035年)》的序言里。
这不仅仅是一句点缀。它代表着政策制定者对城市商业逻辑的深层理解,“市”的活力,在于汇聚、在于流通,在于对人心的吸引。
2021年7月,经国务院批准,北京、上海、广州、天津、重庆五座城市,率先站上了培育建设国际消费中心城市的起跑线。五年过去,在进入北京建设的成绩单之前,我们得先把这道题的题干看清楚。为什么要建设国际消费中心城市?它到底是什么?首批试点又肩负着怎样的使命?
先看一个全球性的转向。进入后工业社会,城市功能正由生产主导切换到消费主导,从上世纪20年代韦伯的“消费性城市”,到2001年格莱泽的《消费城市》,学界判断日益清晰:消费正在取代生产,成为城市发展的第一推动力。
再看中国为什么要做这道题。投资与出口两台引擎显露疲态,而中国虽已是世界生产大国,却还称不上消费强国,生产端抵达高点,消费端仍在沉睡。从二十大报告“着力扩大内需”,到中央经济工作会议将提振消费列为年度重任,补上消费短板,成了必答题。
国际消费中心城市,正是官方解法。
北京、上海、广州、天津、重庆——它们既是京津冀、长三角、粤港澳和成渝地区双城经济圈的核心引擎,也是国内消费市场规模最大、国际化水平最高、政策意愿最强的城市。让它们先行先试,然后辐射带动周边城市群,这是中国式“试点扩散”政策逻辑在消费领域的经典复刻。
学界对“国际消费中心城市”的概念做过拆解,“国际”,指的是站在全球广度,把全球的消费资源集中过来,把全球的消费者吸引过来,而不是仅仅聚拢本地存量;“消费”,不是简单的商品买卖,而是场景、时尚、文化、社会感受的总和,有时消费一个场景比消费一件商品更重要;“中心”,则指向在全球网络体系中的枢纽地位与辐射带动能力。
最终衡量它的,从来不是社零总额这一个数字,而是国际知名度、消费繁荣度、商业活跃度、到达便利度、消费舒适度共同构成的综合能级。
五年级的北京,交卷了。
01.
成绩单:被重新定义的 “ 消费 ”
五年。对于一场城市商业功能的系统性重构,足以看到轮廓。消费规模看总量,消费结构看质量,首店数量看吸引力,网上零售看活力,商业面积看供给,这几个维度拼在一起,就是一座城市消费生态的全貌。北京这五年,每一年的数据都在讲述一个关于“变”的故事。
试点城市消费规模高位震荡,总量底盘韧性凸显
2021年至2025年,是首批国际消费中心城市培育建设的完整五年周期。五年间,五大试点城市社会消费品零售总额始终保持高位运行,总量规模从2021年的约6.08万亿元升至2025年的约6.21万亿元,持续占据全国消费市场的核心权重。
分梯队来看,上海始终稳居全国消费规模第一梯队,重庆持续释放高增长动能,广州稳中有进,天津稳步扩容,北京则进入结构调整的进阶阶段。
尤为值得关注的是北京的表现。作为首批试点中的首都样本,北京五年间社零规模始终稳定在1.3-1.5万亿元的高位区间,2021年达到14867.7亿元,为五年峰值;随后受传统燃油车消费换挡、耐用品消费周期调整等因素影响,总量呈现高位波动态势,2025年为13677亿元。
进入2026年,社零结构性调整的态势仍在延续,据北京市统计局官方数据,上半年全市实现社会消费品零售总额6587.8亿元,同比下降2.2%;扣除汽车类商品后,消费品零售额降幅收窄至0.1%,消费底盘整体保持韧性。
但这些数据的背后,是北京消费增长动能的主动切换,服务消费、体验消费正接棒成为增长主引擎,社零增速放缓恰恰反映出北京正从“商品消费大市”向“服务消费强市”进阶,这也是国际消费中心城市向高质量发展阶段升级的典型特征。
消费结构持续调整,服务性消费占居民消费总额比重逐年上升
发达国家的历史经验显示,消费结构的升级与国家或地区的经济社会发展水平之间存在着紧密的相关性。值得注意的是,服务性消费比重的逐渐上升已成为消费结构升级的一个显著特征。
2021年至2025年,北京居民人均消费支出从43640元稳步攀升至50667元,五年累计增长16.1%,年均增长约3.8%。在这一总量增长的背后,居民消费结构正在经历一场持续的优化与升级。
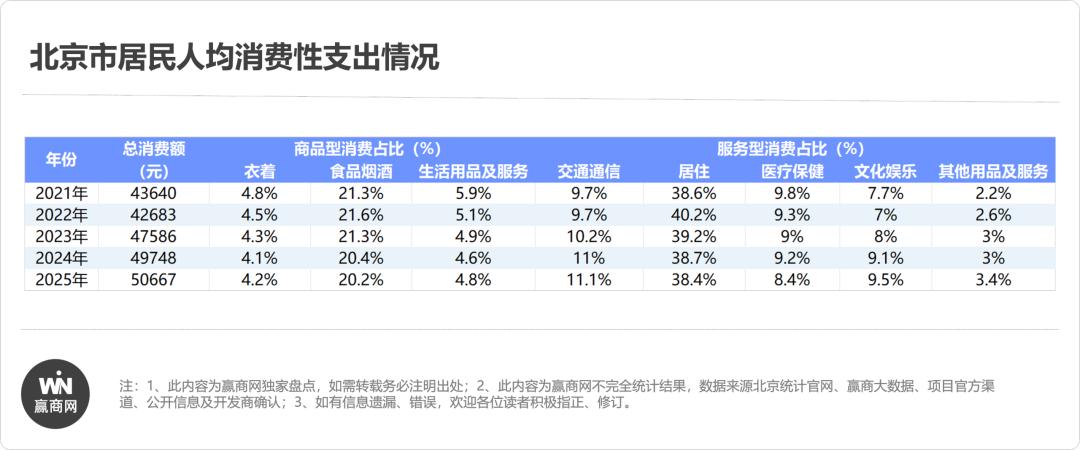
北京居民居住消费占比始终维持在38%至40%的高位区间,居住消费占比的居高不下,既是北京作为超大城市住房成本高企的现实反映,也在一定程度上挤压了其他消费领域的支出空间。
综合来看,2025年北京居民服务性消费支出占人均消费支出的比重已接近七成,为2015年以来同期最高水平。这一比例已逼近西方发达国家60%的平均水平,标志着北京居民的消费习惯和需求结构已经发生了质的转变。
五城品质首店格局:总量分层级,结构各侧重
城市间形成了各有侧重的首店品牌结构,也折射出五座城市在国际消费中心建设中的差异化路径。
据赢商大数据2025年品质首店的统计,从总量规模看,上海以521家品质首店稳居第一梯队,首店生态的厚度与广度全面领先;重庆以435家位列第二,区域型与大众型首店布局密集;北京以350家居第三,首店结构整体偏向中高能级;天津、广州分别为339家、321家,处于第三梯队。
北京350家品质首店的结构,精准契合首都国际消费中心城市的定位,塔尖的S级首店共4家,仅次于上海,保持了顶级奢侈品牌的强集聚力,夯实了国际高端消费的标杆定位。整体来看,北京首店经济的核心优势不在总量规模,而在品牌能级与消费带动性,高品质首店的占比更高,对高端消费、潮流消费的引领力更强,这也与北京作为首都的消费定位、客群结构高度匹配。
消费场景持续迭代创新,三新纵深落地
五年培育期,北京以新业态、新模式、新场景为核心抓手,推动数字技术、文体资源与实体消费深度融合,持续拓展消费的时空边界,构建起多层次消费创新生态。
数字消费持续领跑,即时零售占比从2020年的15.5%升至2025年的31.5%;累计认定35家市级特色直播电商基地,全国TOP100MCN机构中北京占24家、数量居首;三里屯智慧商圈、太古里南区智慧商店等标杆项目落地,数字技术从线上工具深度融入实体商业运营。
与品质首店口径不同,据北京市商务局数据,2021-2025年,北京引入首店数量超4600家。首发经济模式进阶,累计落地超500家品质首店,培育12个全球首发中心;2025年上半年举办首发、首秀、首展等活动520场,首店经济从单一“品牌落地”升级为全链条运营的流量引擎。文商旅体展深度融合,夜经济迭代至3.0版,落地14个国家级夜间文旅消费集聚区;赛事演艺双增长,2025年中网票房创历史新高,全年演出票房较2020年实现翻倍,“票根经济”联动效应凸显。
消费空间多元出新,首钢六工汇、檀谷等特色场景落地,850个一刻钟便民生活圈实现全覆盖。2025年北京获批商务部“三新”试点,消费创新进入体系化推进新阶段。
02.
商业现场的纵深:点、线、面
作为行业观察者,赢商网更关注数字背后的实体商业进化。
五年间,北京的商业消费空间并非零散的项目堆砌,而是遵循着点、线、面的三级递进逻辑:以单个商业项目为“点”,实现商业升级;以业态融合为“线”,延伸消费链条;以空间组网为“面”,拓展辐射范围,最终构建起全域覆盖的商业消费生态。
点:新地标的出现,老地标的新生
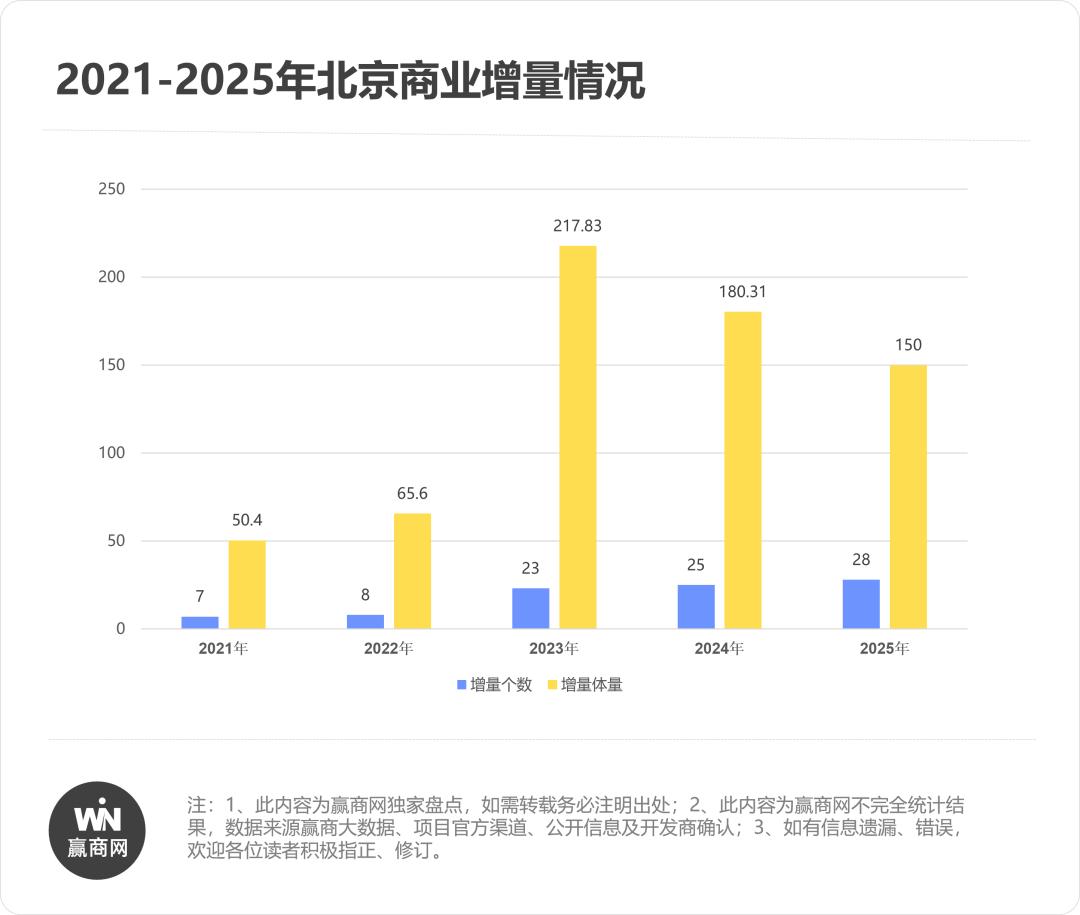
据赢商大数据不完全统计,2021-2025年,北京新增商业体量超664.14万㎡、新增商业数量91个,2023年为北京市入市高峰期。市场沿着两条主线推进:新增供给精准补位城市发展脉络,填补板块空白、探索场景边界;存量资产深度活化升级,从硬件改造走向内容重构与价值重估。两类项目共同构成了北京商业消费的核心增长极。
■ 新增供给:精准补位,场景破圈
五年间的新增商业,彻底跳出了传统北京商业“核心集聚、沿圈布局、全客层定位”的老路,在区位逻辑、业态结构、内容内核上全面迭代,形成了与传统核心商圈差异化的商业新势力,重构了城市商业的空间版图与赛道边界。
一类是新城补位型商业,精准承接城市功能疏解与产业外溢的人口红利,业态配置上也不再追求“大而全”的传统购物中心范式,而是针对性匹配区域客群需求。龙湖丽泽天街、龙湖亦庄天街、瀛海环宇坊锚定丽泽金融区、亦庄经开区、大兴新城等产业集聚板块,西三旗万象汇、西北旺万象汇、昌平沙河万达广场补齐海淀北部、昌平新城等职住密集区的商业配套短板。
这类项目的核心价值,在于填补区域高品质商业空白,将产业人口的消费需求就地消化,推动职住消费一体化,提升区域整体宜居性与商业能级,让北京商业从“单中心集聚”走向“多中心均衡”,提升区域整体宜居性与商业能级。
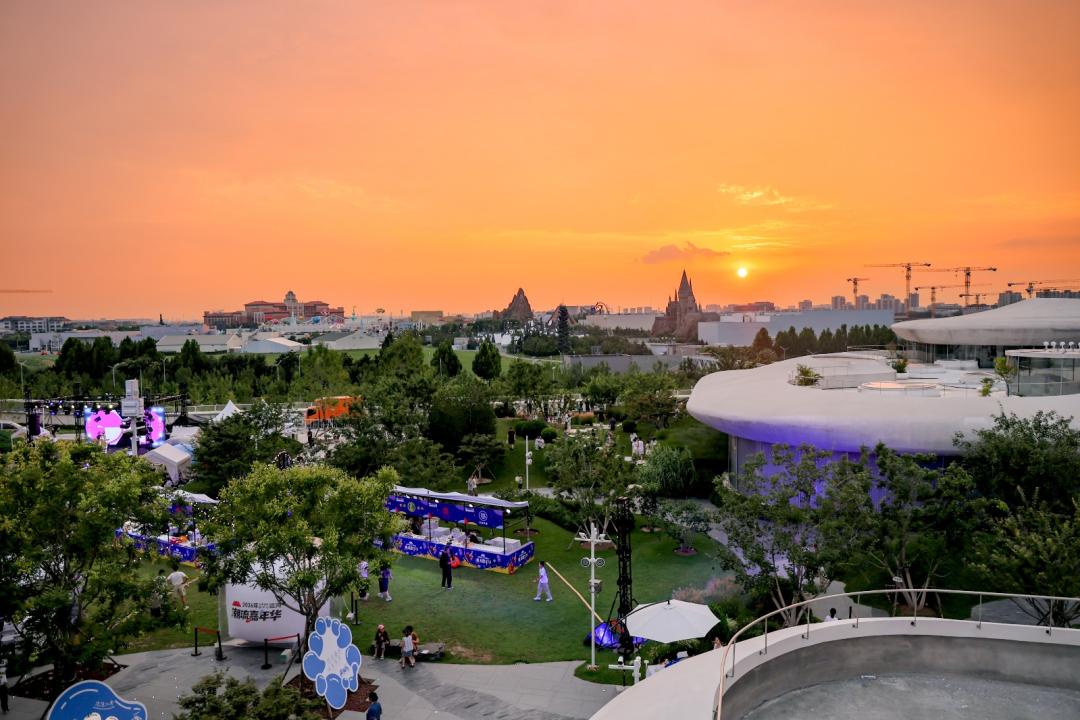
湾里,图源:项目官方
另一类是场景破圈型商业,跳出传统中心城区商圈边界,探索全新消费赛道,以内容为核心,商业成为场景的配套而非主体。最具代表性的檀谷慢闪公园,将商业场景延伸至京西浅山地带,以“近山微度假”为核心定位,融合户外、自然、艺术、商业多元业态,开辟了北京目的地型商业的新赛道;湾里则依托环球度假区IP,通过王府井welltown、汀云小镇和诺岚酒店,打造文商旅商一体化的消费集群,将全国游客流量转化为商业增量,突破了城市商业服务本地客群的传统边界。
■ 存量焕新:资产重构,价值重估
五年间北京存量商业更新已全面进入深水区,不再停留在外立面翻新、硬件升级的1.0阶段,而是全面转向定位重构、内容运营、客群重置的2.0阶段。不同类型的存量资产沿着清晰的方向迭代,推动传统商业势力完成自我进化,守住核心城区的商业基本盘。
传统百货转型朝着去零售化、年轻化、主题化方向深入,树立行业样本。西单更新场、王府井喜悦、北京友谊花园通过定位年轻化、业态潮流化改造,将传统百货重塑为青年潮流消费地标,客群结构与消费能级实现双提升,成为中心城区存量百货迭代的标杆项目。
历史街区活化朝着客群运营、文化赋能的方向升级,走出京味特色。中海大吉巷、隆福寺、北京坊等项目突破传统文旅商业的游客依赖,植入livehouse、艺术展览、潮流首店、特色餐饮等多元业态,兼顾文旅打卡与本地日常消费,推动历史文化街区从旅游目的地向城市文化消费场升级。
工业遗产改造沿着IP化、复合化、目的地化的方向推进,形成北京范式。首钢六工汇依托首钢工业遗存,打造体育、商业、文旅、休闲复合业态,将工业空间转化为城市活力消费场,为全国工业遗产商业活化提供了可复制的北京经验。
此外,朝外THE BOX年轻力中心、五棵松万达广场、三里屯1号场T+MALL等存量改造项目,均以客群重置为核心,通过业态精准匹配实现资产能效提升。
线:消费是一条链,而不是一家店
此外,北京的消费不再是孤立的单店行为,而是沿着三条主线延伸成完整的价值链条:文商旅体展的跨界融合线、数字实体的双向渗透线、产消协同的产业联动线。消费的长度与深度,被同时拉长。
■ 文商旅体展的深度融合
北京文商旅体展融合从破题走向深耕。2025年,全市接待游客3.9亿人次;营业性演出超6万场吸引观众超1400万人次,票房收入约50.8亿元。北京国际电影节期间,全市30余个重点商圈、1100余家门店联动,带动消费251.7亿元。一张票根,被设计成整座城市消费的入口,链条从场馆延伸到餐厅、酒店和商圈。
北影节期间, 万达北京城市公司撬动顶级资源,将第16届北影节与北京电影嘉年华,转化为一场覆盖全城的文商旅体深度融合实践,图源:项目官方
夜间经济是这条线上最直观的刻度。截至2025年,北京夜经济消费点位从2019年的22个增至139个,涵盖25个地标、84个打卡地和30个生活圈。朝阳区以亮马河文化经济带、奥林匹克中心区为核心,成为夜经济主承载区;通州环球度假区、石景山首钢园则凭借独特资源形成特色增长极。夜间消费不再是多开几家深夜食堂,而是从地标到社区、从演出到市集、从滨水到园区的全域联动。
■ 数字与实体的双向奔赴
2025年,北京限额以上批发零售、住宿餐饮企业网上零售额占社零比重达42.5%,创历史新高;同时,全市限额以上企业“触网率”达51.9%,便利店、超市和仓储会员店的即时零售占比达28.6%。
实体商业不是线上的对手,而是彼此的伙伴。三里屯商圈与太古里南区入选全国首批示范智慧商圈、智慧商店;中关村ART PARK大融城落地城市级商用人形机器人示范项目;离境退税“即买即退”把跨境消费的最后一公里压到最短。当线上零售占社零比重升至42.5%、即时零售保持两位数增长,北京实体商业没有被流量抽干,反而成了新技术最愿意落地的试验场。
爱马仕专卖店、 Tiffany & Co.旗舰店、北京迪奥之家、路易威登之家 完整呈现, 三里屯太古里北区进入奢侈品阵容, 图源:项目官方
■ 商产融合,商业逻辑围绕人组织
在中关村,原电子卖场转型而来的ART PARK大融城,服务的是科技公司与科研人群;在亦庄,16万平方米的亦庄天街以超50%的区域首进品牌占比,承接高端制造产业区的职住需求;在昌平,首开LONG街扎根回天地区,生命科学园商圈被列入2024年新培育商圈名单,商业跟着产业园走、跟着通勤链走,科技消费、产业消费、职住消费,让“线”有了产业纵深。
面:一张覆盖16410平方公里的消费地图
当点与线交织成网,北京的商业消费就从核心区的点状聚集,扩散为全域覆盖的网络化布局。2022年出台的《北京市商业消费空间布局专项规划(2022年—2035年)》,为全市搭建了清晰的空间框架,五年间这一规划逐步从图纸落地现实,形成了“四级两类多维”的商业消费空间体系,一张覆盖16410平方公里的消费地图日渐清晰。
北京构建了国际消费体验区、城市消费中心、地区活力消费圈、社区便民生活圈四级商业消费空间结构,不同层级承担不同功能,精准匹配不同消费需求,整体形成“4+29+84+N”的空间布局。
4片国际消费体验区:包括王府井×西单×前门、CBD×三里屯、环球影城×大运河、丽泽×首都商务新区,定位面向全球、辐射全国的最高能级消费板块,是北京消费的国际名片,承担国际交往、高端消费、文化展示的核心功能。五年间这四片区域持续升级,形态已初步显现。
29个城市消费中心:其中17个为更新提升型,12个为新增培育型,覆盖各行政区核心区域,是城市消费的中坚力量,各具特色定位,如三里屯的国际交往、五棵松的休闲活力、西北旺的科技创新等。
84个地区活力消费圈:37个为更新提升型,47个为新增培育型,更贴近社区,承担区域日常消费、休闲社交的功能,是消费网络的“毛细血管”。
N个社区便民生活圈:截至2025年底,全市建成850个一刻钟便民生活圈,覆盖率达100%,覆盖超700万人口,实现了“一刻钟”步行可达的基础消费保障。
五年间,通州环球影城、大兴西红门荟聚、石景山首钢六工汇、门头沟檀谷等项目,分别在东西南北形成新的消费增长极,有效疏解核心区压力,也提升了区域消费的均等性。
03.
亚洲坐标:北京离东京、新加坡、曼谷有多远
不同于欧美城市市场主导的内生演化路径,亚洲国际消费中心城市普遍呈现出政府引导、规划先行的强统筹特征,核心逻辑与欧美形成显著分野。这种差异根植于亚洲集体主义文化与家国本位的发展思维,而北京的五年实践也深度契合这一共性。
北京的发展路径既有亚洲模式的共性,也有自身的独特性。对比东京、新加坡、首尔等成熟亚洲消费城市,北京既有自身的优势禀赋,也有需要补足的短板。
北京的优势在于超大规模本土市场、科创赋能能力与首都资源禀赋:数字化水平居全国前列,2180万常住人口构筑了庞大的消费基本盘。但在国际化深度、运营精细度、区域协同度、服务丰富度上,仍有明显提升空间。
站在五年节点上,北京可对标亚洲成熟消费城市经验,结合自身禀赋,从四个方向深化升级,向更高能级的国际消费中心迈进。
第一,升维入境消费,打造国际化消费场景。依托“两区”政策优势,进一步优化离境退税体系,扩大即买即退覆盖范围;提升核心商圈、景区的多语言服务与国际化标识覆盖,打造一批入境友好型标杆商圈;联动文旅、商务、外事资源,设计入境主题线路与消费产品,延长外国游客停留时长,提升人均消费额,撬动入境消费增量。
第二,深耕老城活化,从空间改造转向内容运营。对历史街区与传统商圈,在硬件更新的基础上强化内容运营,植入本土文化IP、非遗体验、特色业态,打造兼具历史底蕴与现代活力的消费场景;引入专业运营团队,提升街区精细化运营能力,从做空间转向做内容、做品牌。
第三,深化区域协同,构建京津冀消费共同体。打破行政壁垒,推动三地消费政策衔接、市场互通、资源共享;推出跨区域文旅联票、消费联动产品,推动北京优质商业资源向津冀输出,同时引入津冀特色消费资源,形成优势互补、双向流动的区域消费大市场,放大北京消费的辐射半径。
第四,深化服务供给,从场景搭建转向内容升级。进一步丰富服务消费供给,提升演艺、体育、康养、家政等领域的品质与丰富度;推动“票根经济”向全链条体验升级,培育服务消费新业态;完善社区便民服务体系,提升社区商业的业态复合度与服务精度,让消费服务下沉到生活末梢。
消费的尽头是生活
东京的银座、新加坡的乌节路、曼谷的夜市,最终打动世界的都不是“买买买”,而是它们各自安放生活的方式。消费的尽头从来不是消费,而是生活。当一座城市能让人们在消费中感受到生活的美好,这座城市自己也在悄然生长。
“日中为市,聚天下之民,致天下之货。三千年前,《易经》写下的这句话,说的是商业,也是城市。市集聚人,人聚成城,城里有生活。
本文来自微信公众号“赢商网”,作者:龚婉玲,36氪经授权发布。
















