甲酰胺风波去,Babycare上市起?
距“甲酰胺风波”已近三个月后,Babycare在9月8日宣布,其位于湖州的“亚洲透明工厂”正式投产,并推出“高端养护系列”等三款纸尿裤及第二代安心溯源码,试图修复消费者信任、摆脱舆论漩涡。
然而,在“甲酰胺风波”舆情发酵的同时,另一件事也引发了外界的集体关注。自2023年9月与中金公司签署上市辅导协议以来,Babycare在过去三年里,从未正式递表IPO。反观同为母婴赛道的渠道商孩子王,已于今年6月更新港股上市申请,试图打开新的融资通道。
Babycare,在等什么?
超200亿估值等待兑现
今年6月,胡润研究院发布的《2026全球独角兽榜》显示,Babycare最新估值达到245亿元。虽较2025年的265亿元有所回落,但仍站在200亿元之上。对一家从婴儿背带起家的母婴品牌来说,这个数字来自资本市场对其过往增长的定价。
Babycare的发展轨迹并不复杂。2014年,它从线上起家,靠一款人体工学婴儿背带切入市场,并依托淘宝等电商平台卖货,顺利积累了第一批用户。随后,其品类逐步延伸至奶瓶、湿巾、纸尿裤等,搭建起全品类矩阵。公开资料显示,Babycare如今的产品线已覆盖母婴行业超过150个二级类目、约3万个SKU。
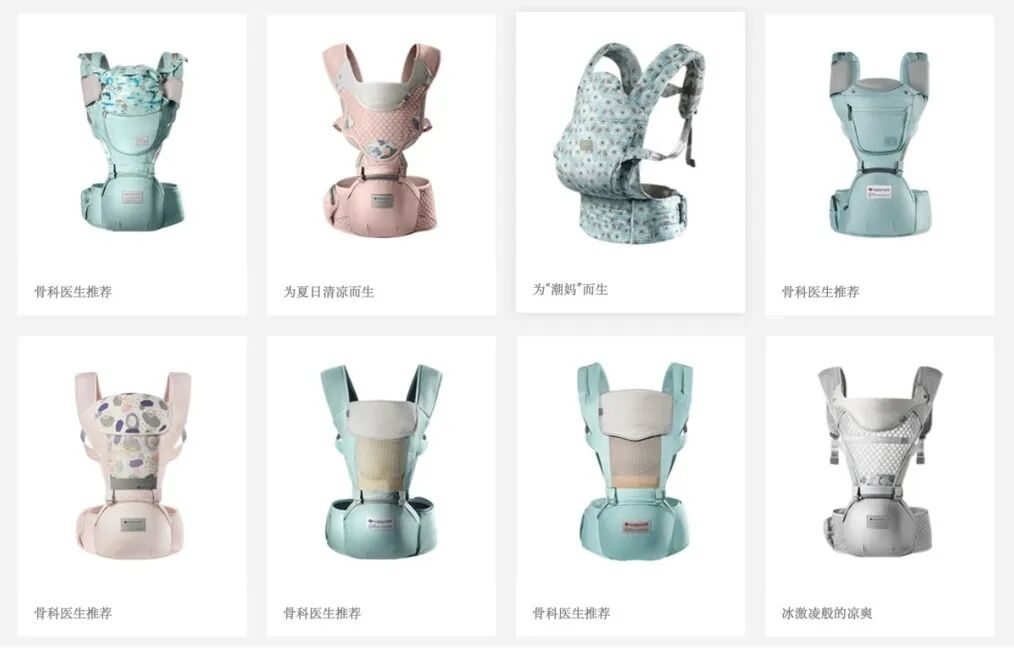
图源:Babycare官网
凭借丰富的产品、有辨识度的外观设计以及相对稳定的品质把控,Babycare在母婴消费赛道逐渐建立品牌影响力。此前有媒体援引久谦中台数据报道,2018年Babycare全渠道GMV为11亿元,到2020年突破50亿元,这一年仅双十一全网销售额就超9亿元。
这样的市场表现,也吸引了资本的持续加注。
2019年和2021年,红杉资本中国、鼎晖投资等机构累计向Babycare投资10亿元。到最后一轮融资时,Babycare的估值约为30亿美元。
线上渠道之外,Babycare也在线下不断加快布局。其线下布局虽始于2017年,入驻孩子王、爱婴室等母婴集合店,但直到2020年才在上海开出首家自营店。到2023年6月,其线下门店数已达到100家。同期,Babycare也开启了海外业务:2022年进入日本市场,后于2023年拓展中东、2024年拓展欧美等市场。
也是在这一阶段,Babycare开始寻求上市。早在2022年,业内就传出Babycare考虑在香港上市的传闻,计划最早于2023年登陆港交所,预计募资规模在3亿美元至5亿美元。可后来,Babycare转向A股。2023年9月,Babycare与中金公司签署辅导协议,启动A股IPO进程。
耐人寻味的是,三年过去,Babycare始终没有正式递交IPO材料。截至2026年6月30日,中金公司上市辅导已进行到第11期。惊蛰研究所翻阅该期报告发现,“前期辅导工作发现问题及解决情况”一项中,提到“募集资金投资项目规划进一步完善”。若对比历期报告,辅导内容还曾涉及人员独立性、股权激励对象离职、公司减资、外部融资等问题。不过,这些问题在最新一期报告中未再出现。
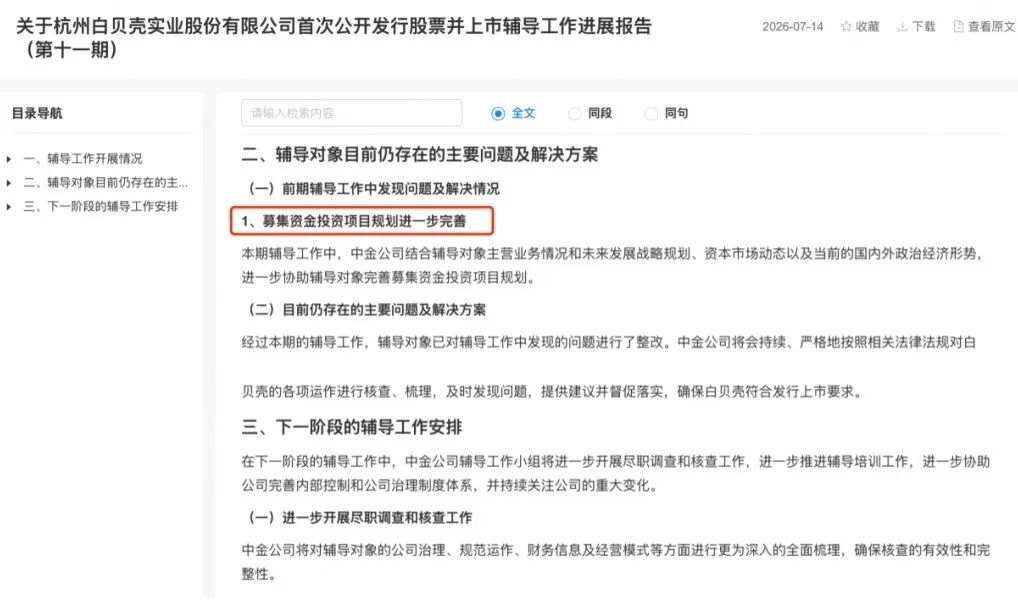
图源:企查查截图
事实上,自Babycare接受上市辅导后,无论市场销售表现、线下门店扩张,还是海外市场拓展,均有不错表现。CIC灼识咨询数据显示,截至2025年,Babycare连续三年位居中国 母婴用品销售额第一。Babycare官网信息显示,其产品服务已覆盖30多个国家、全球9000万家庭。惊蛰研究所查阅其小程序发现,截至2026年9月10日,国内线下门店已超过270家,另有8家显示即将开业。
综合来看,Babycare似乎已经满足上市条件。那么不递表的背后,究竟是Babycare主观上不急于上市,还是客观上仍存在障碍?
上市路上的明礁与暗礁
如果回顾Babycare接受上市辅导后的这几年,会发现它几乎每年都要过一道“坎”。
Babycare接受上市辅导时,外部环境已经转冷。
2023年8月27日,证监会发布《证监会统筹一二级市场平衡优化IPO、再融资监管安排》,提出“阶段性收紧IPO节奏”。此后,A股IPO明显放缓。Wind数据显示,2024年A股共100家公司首发上市,融资683亿元,IPO数量和融资额同比分别下降68%和80%。
上市整体难度上升,消费类企业的通道收得更紧。据财联社报道,2023年全年与消费相关的IPO企业中,成功上市的只有扬州金泉一家服装企业。更典型的案例是,蜜雪冰城2022年首次冲击A股后,选择2024年转战港股;老乡鸡2022年申请A股上市后撤回,转战港股后又经历多次递表失效,四年间五次IPO折戟。这说明,在当时的环境里,消费企业想登陆资本市场,难度远高于以往。
直到2026年,政策层面才出现松动迹象。4月,证监会发布意见,明确支持新型消费、现代服务业等领域优质创新企业在创业板发行上市;5月,证监会主席主持召开座谈会,明确提出支持智能消费、国货“潮品”等领域优质企业上市发展。
政策环境回暖,但Babycare能否顺利上市,还要看自身是否经得起资本市场的审视。而过去两年,最让市场疑虑的,正是它反复出现的质量风波。仅是纸尿裤,就让其两次深陷舆论。
2025年,315晚会曝光婴儿纸尿裤残次料被翻新售卖乱象,Babycare被点名;2026年6月18日,《经济参考报》报道称,委托专业检测机构抽样检测发现,多个品牌婴幼儿纸尿裤检出毒性物质甲酰胺,Babycare在内。
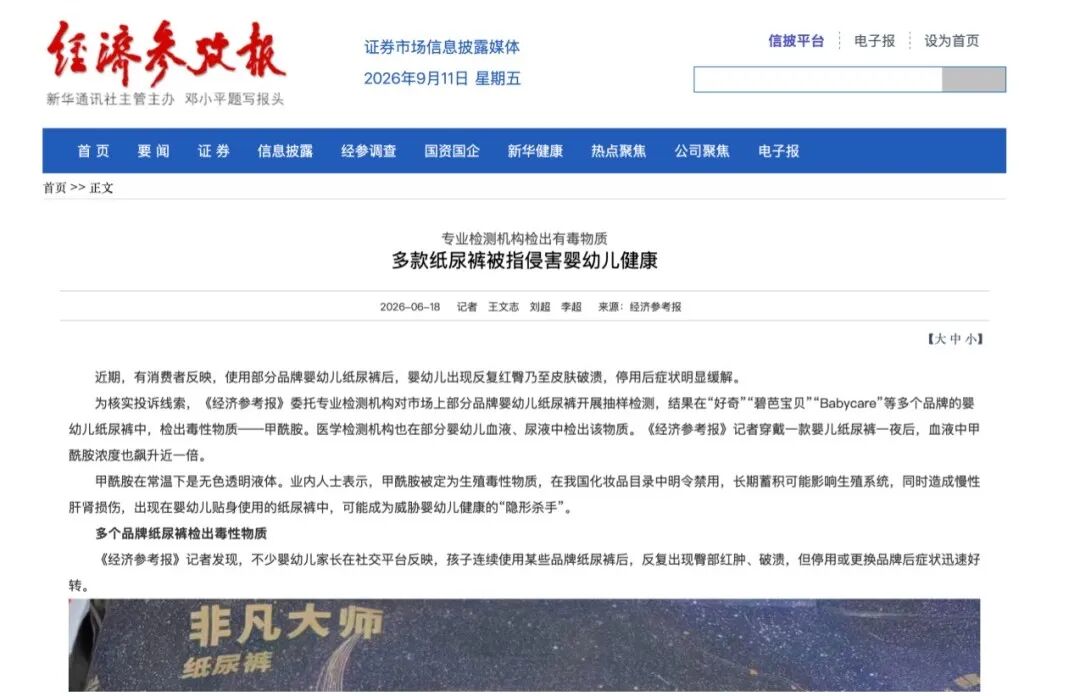
图源:经济参考报
甲酰胺风波一出,Babycare在6月18日至22日密集发布三份声明,从自证清白到主动请求官方抽检。但截至目前,官方结果并未公布。核心品类接连卷入质量争议,市场信心受到明显冲击。广州日报在报道中援引第三方平台数据提到,甲酰胺风波爆发后,Babycare官方旗舰店日销售额从此前的不低于250万元,降至50万至100万元区间。
风波后不到3个月,Babycare湖州“亚洲透明工厂”于9月8日正式投产,并推出“高端养护系列”等三款纸尿裤及第二代安心溯源码,试图修复消费者的信任。
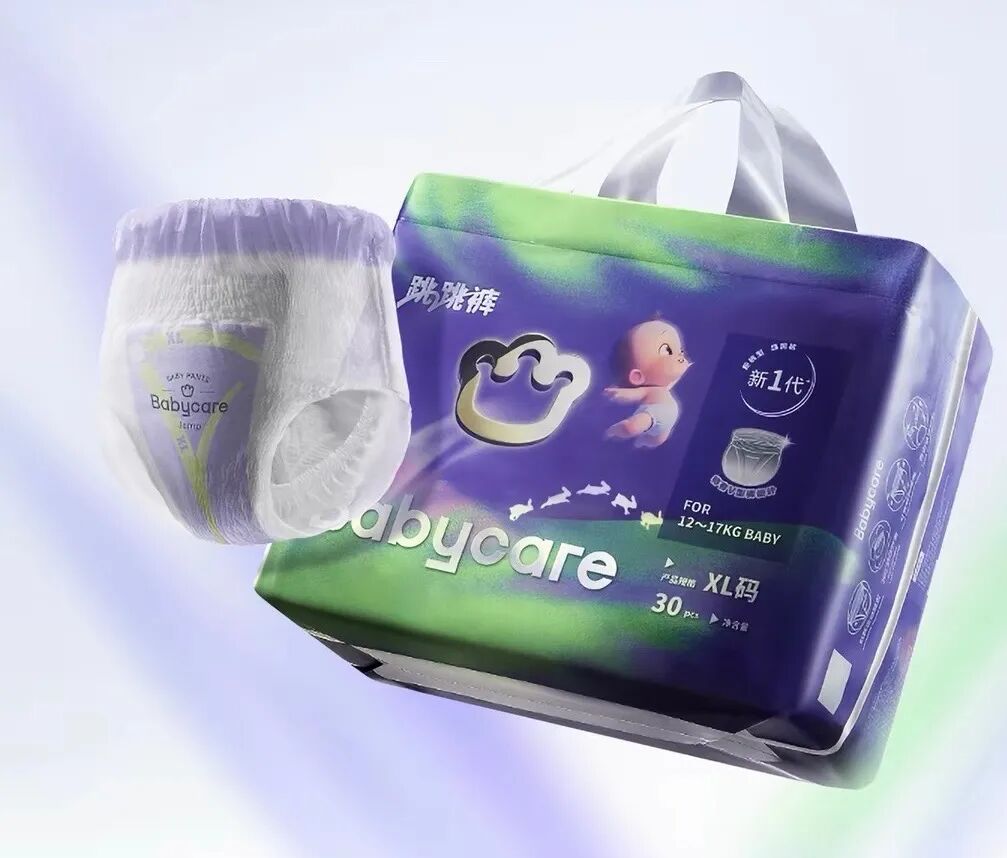
图源:Babycare天猫旗舰店截图
但从应对舆情方式看,这一幕并不陌生。2025年315之后,Babycare也曾在杭州“亚洲1号透明工厂”举办发布会,宣布开启纸尿裤透明生产线“24小时云监工直播”及“千人质检员”计划。如今看来,此前的举措并未真正堵住品控漏洞。
除了纸尿裤之外,Babycare的其他产品也频频因质量问题受到诟病,外界认为这与其代工模式密切相关。目前,Babycare仅有背带、喂哺用品以及纸尿裤等核心品类拥有自建工厂,其他产品多为代工生产。而代工模式可以帮助品牌快速扩充品类,用较短时间覆盖更多SKU,但品控链条也随之拉长。
公开报道显示,2024年4月,Babycare托比恐龙牙刷及Free减压背带,被抽检判定为产品质量不合格。同年11月,其婴童豆豆床品套件的床笠面料pH值项目不符合国家强制性标准要求,被判定为不合格。在12345和黑猫投诉上,关于Babycare的投诉信息也屡见不鲜。
政策、纸尿裤舆情、代工品控,这一路的明礁与暗礁让Babycare的上市计划增加了太多变数。而就当前来说,在甲酰胺舆情尚未完全落定、官方结论未出的情况下推进,一旦上市申请被否,对品牌和估值的打击将远大于继续等待;即便顺利过会,市场情绪低迷时上市,也未必能获得理想估值。如此一来,保持现状或许是Babycare的最佳选择。
Babycare如今面对的也不只是递不递表的问题,更深层的问题是,随着新生儿数量继续下滑,母婴市场的增量空间收窄,Babycare自身还能不能给出足够的盈利能力和增长想象,让资本市场继续相信这个估值。
当母婴赛道驶入“后红利时代”
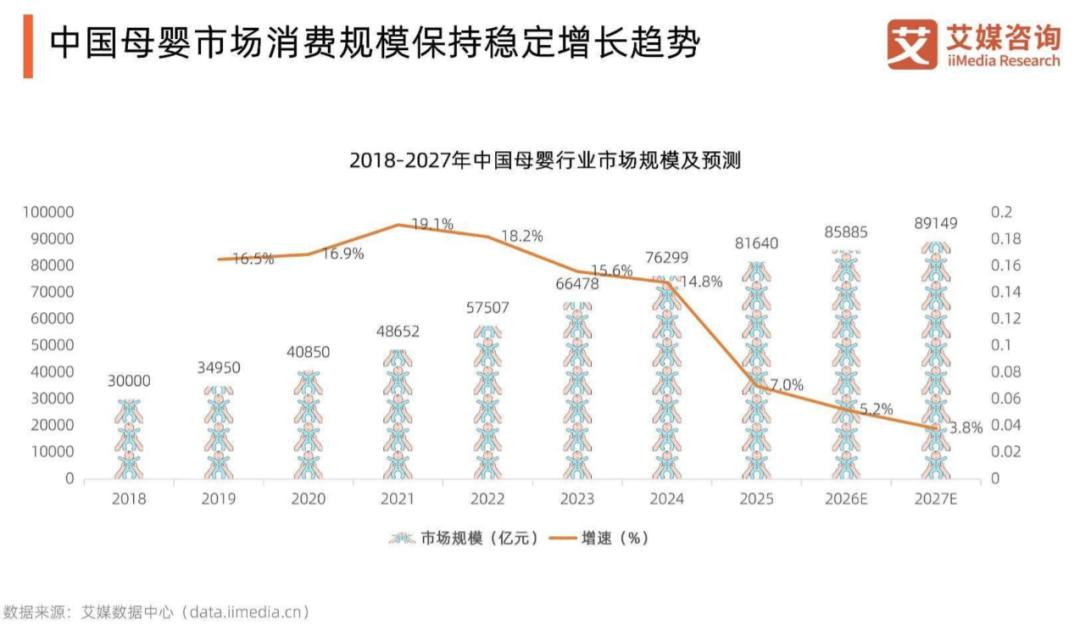
根据艾媒咨询数据,中国 母婴行业市场规模从2018年的3万亿元增至2025年的8.16万亿元,预计2027年将达8.91万亿元。总量仍在增长,但增速明显放缓。这意味着,母婴赛道正进入“后红利时代”:过去,母婴企业习惯在人口红利和渠道扩张中寻找增量;如今,增量逻辑变了,企业不得不寻找第二曲线。
图源:艾媒咨询
以孩子王为例,2024年12月,其以1.62亿元收购幸研生物60%股权,进入护肤美妆赛道;2025年7月,又以10.73亿元收购丝域实业65%股权,切入头皮护理。频繁跨界背后,是主业增长承压。占据其营收半壁江山的配方奶粉,虽然2023年至2025年营收从44.33亿元增至53.37亿元,但平均售价从243元降至167元,降幅超过30%。今年6月,孩子王向港交所更新递交上市申请材料,也从侧面说明,母婴行业对资金补充存在现实需求。
爱婴室同样在承压中转向。2025年其归母净利润为8146万元,同比下降23%。为寻找新增量,爱婴室在2024年12月开始与万代南梦宫合作,在全国范围内开设高达基地与万代拼装模型店,进入潮玩领域。
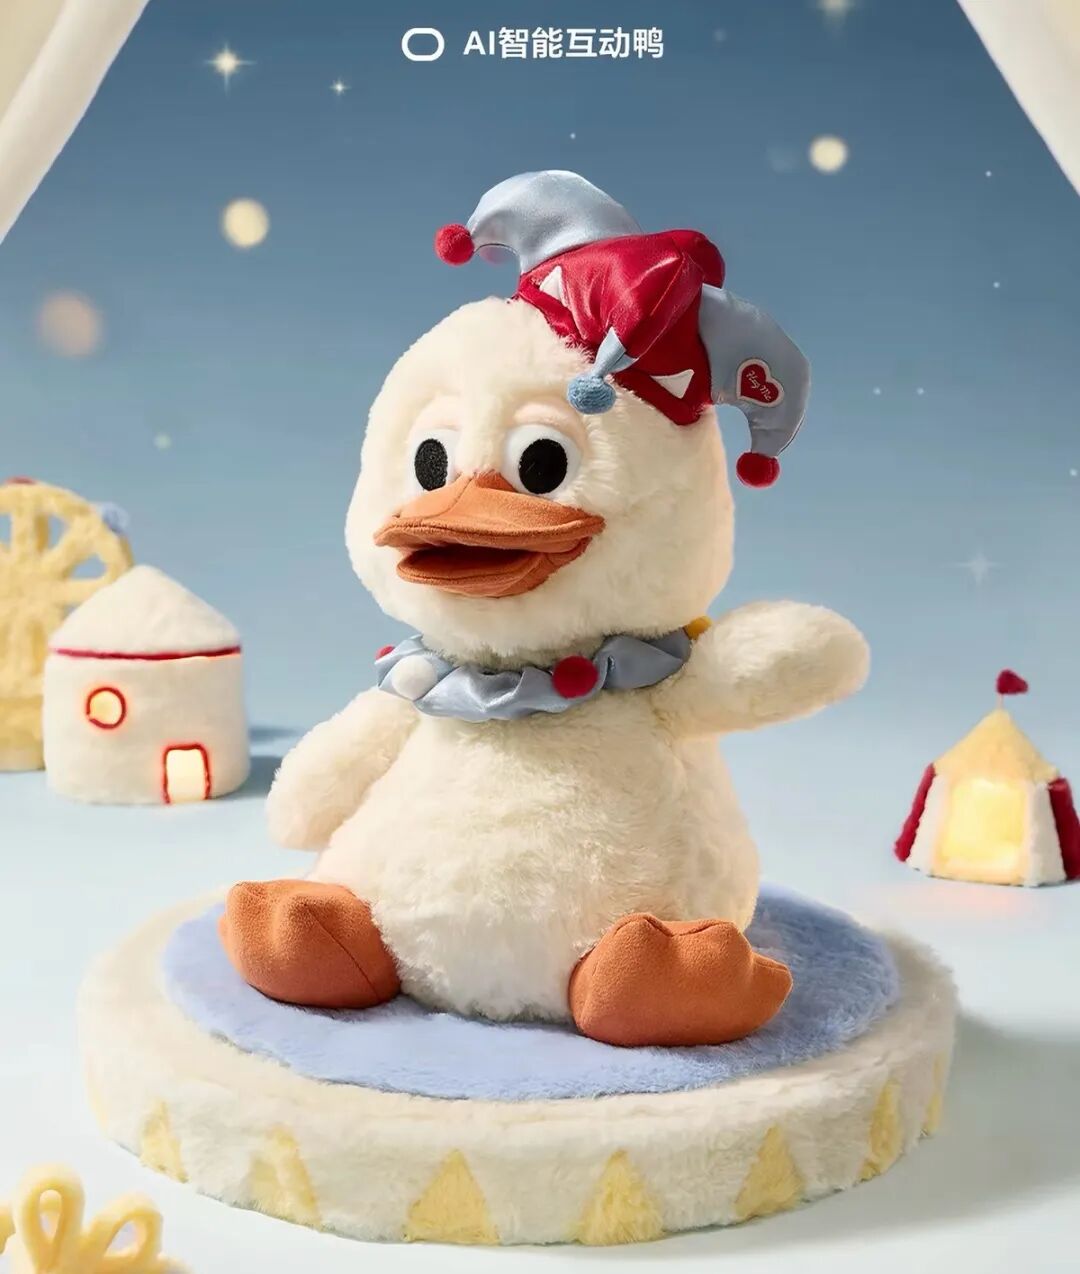
Babycare自身也在推出AI玩具、电动行李箱,试图用科技叙事拉动营收,也为上市铺垫更具科技含量的故事。无论是美妆、头皮护理、潮玩还是AI硬件,本质上都是一个逻辑,母婴主赛道增速放缓,企业只能到更宽的消费场景里去找增长。
图源:Babycare天猫旗舰店截图
而让Babycare的处境更严峻的是,母婴渠道商正在集体发力自营产品,减少对合作品牌的依赖。爱婴室2025年在营养零辅食与保健品方面累计新研发超60个SKU,研发数量较上年翻番;孩子王2026年上半年,自有品牌和第三方独家定制商品共实现销售收入约7.34亿元,占总商品销售收入的16.52%。
渠道商做自有品牌并不新鲜,但研发产品翻番、销售占比逼近两成,意味着这已不再是边缘补充,而是被摆上了战略位置。对Babycare等品牌而言,渠道商不再只是销售通路,而是正在变成直接竞争者。而当渠道商直接下场参与竞争,尚未摆脱代工模式的品牌,又该如何体现自身的竞争力?
迟迟未递表的Babycare似乎在等一个更好的时机:等风波过去,等消费者信任修复,等新品类真正打开市场,等政策窗口进一步打开……等待本身可以理解,尤其是在估值和舆情都需要消化的阶段。
但等待也有成本。在2024年5月,鼎晖投资、华兴资本已先后退出Babycare,累计减持1.27%股权。如今,辅导期已满三年,估值已有所回落,市场耐心会进一步消耗。Babycare还能等多久?
本文来自微信公众号“惊蛰研究所”,作者:惊蛰研究所科技组,36氪经授权发布。
















