收入增速超50%,赴港上市的SKG加码出海
低头族,正在撑起一家年营收十几亿的智能舒缓公司。
2026年前5个月营收6.46亿元,同比增长超50%,这是冲刺港股IPO的SKG最新交出的成绩单。
如果考虑到其近八成收入来自经销渠道,按终端零售规模计算,这门生意的体量还要更加庞大。
2018年,SKG凭借首款颈椎按摩仪迅速打响知名度,形成了“品牌即品类”的市场格局。
从今年在社交平台上频频出圈的健腹仪,再到4月份全新推出的小警卫手表,SKG很早就撕下了单一爆款的标签,把产品矩阵逐步拓展到了腰部、眼部、运动恢复及健康管理等领域。
这些看似分散的产品,背后围绕着同一个打法:以硬核科技为载体,把健康舒缓轻量化“搬”进都市白领的办公与生活场景。
如今,这门年营收超十亿元的生意,迎来了更大的资本想象力。自去年底递表冲刺港股以来,随着近期招股书的再度更新,SKG距离资本市场更近一步。而站在上市路口,SKG给未来的关键词是:深耕研发,发力出海。
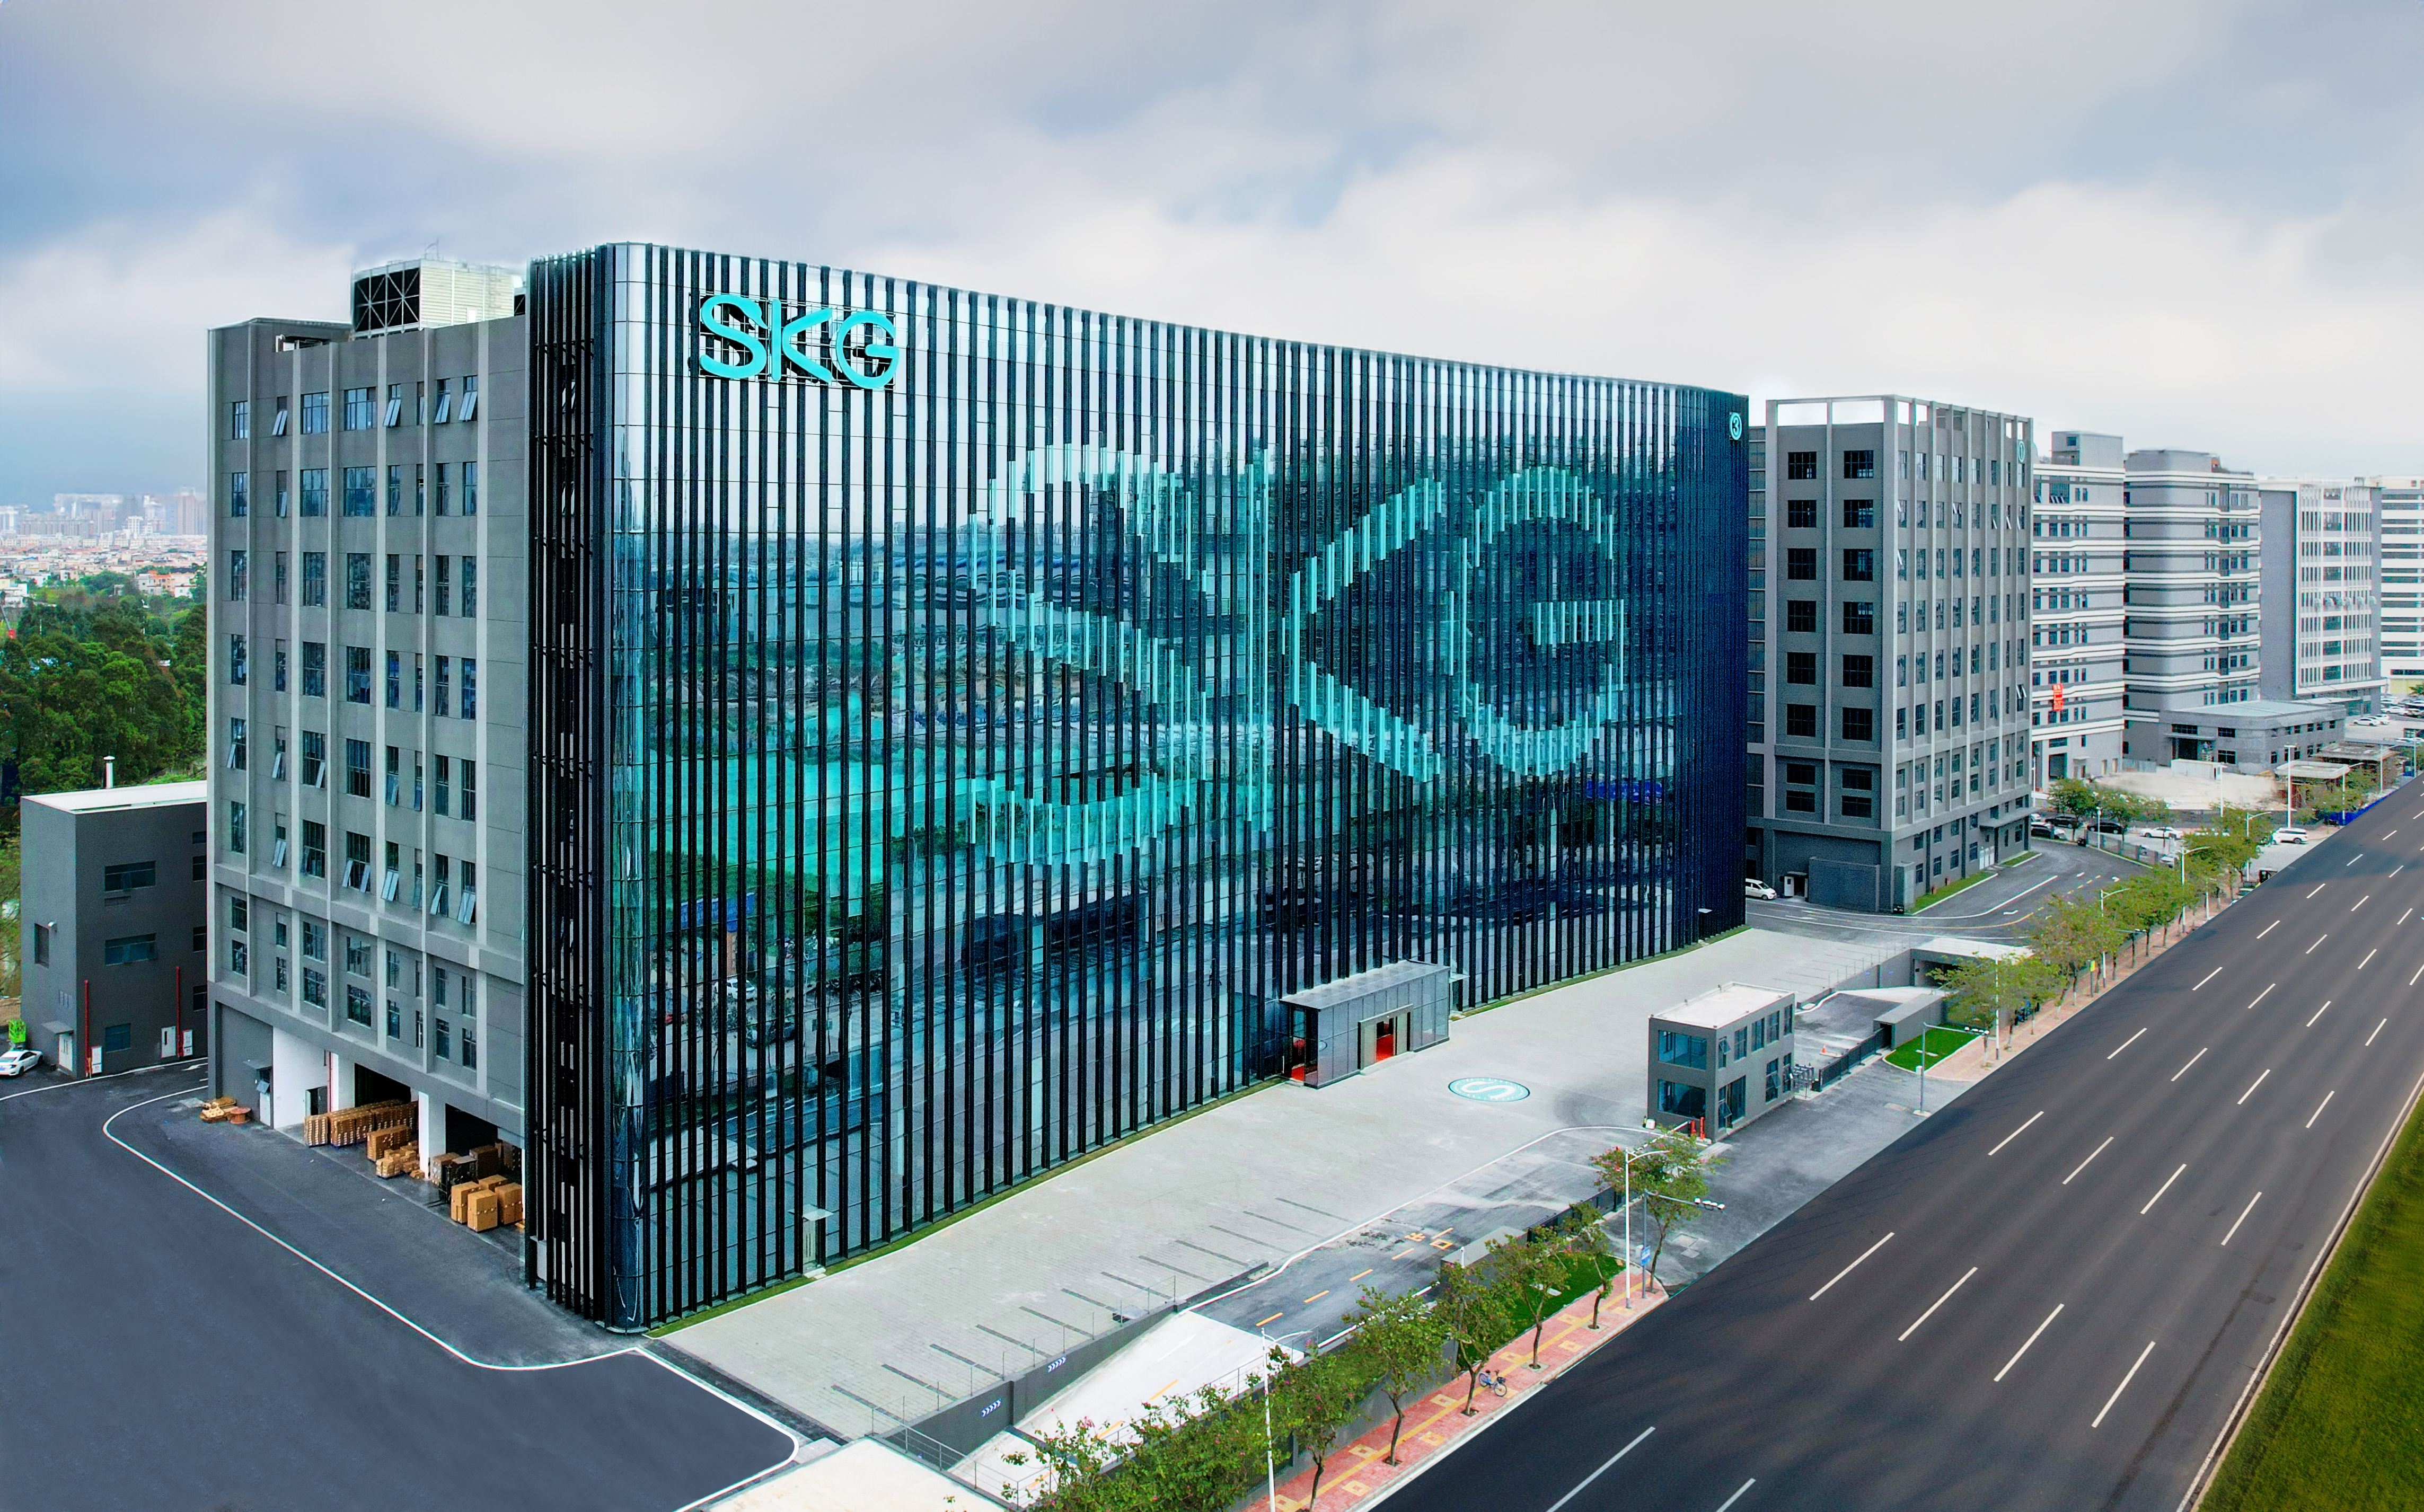
一门不只是赚吆喝的生意
SKG踩中的,是一条仍在快速扩容的赛道。
弗若斯特沙利文预计,2026年至2030年,全球智能舒缓穿戴设备市场规模的复合年增长率将达到15.3%,中国市场的复合年增长率将达到16.7%。
在这个细分市场里,SKG已经抢到了一个靠前的位置。按GMV计算,2025年公司在中国智能舒缓穿戴设备市场的份额为21.6%,全球市场份额为4.6%,均位居行业第一。
赛道有增量,龙头有份额,最终都体现在SKG的财务报表上。
2024年,公司实现营业收入10.45亿元;2025年营收增长16.5%至12.18亿元;2026年前5个月,营收进一步达到6.46亿元,同比增长52%,增长明显提速。
撑起基本盘的,依然是肩颈、腰部按摩仪等核心产品。2026年前5个月,SKG智能舒缓穿戴设备业务实现收入4.42亿元,同比增长37.7%,贡献了公司近七成收入。
值得关注的是,健身恢复与塑形业务也在展现出快速增长态势。该业务收入从2023年的0.97亿元增长至2025年的2.92亿元,2026年前5个月又达到1.49亿元,同比增长增速72.3%。同期,其这个类别的收入占比也从2023年的9.4%提升至23.3%,逐步成长为公司的第二支柱。
不过,对于奔赴资本市场的SKG而言,产品是否卖得火热只是基本要求,能否留下利润更加重要。
盈利,同样是SKG的舒适区。2023年至2025年,SKG各年净利润均超过1.2亿元,且联动收入一同加速。2025年公司经调整净利润为1.57亿元,同比增长约24.4%;2026年前五个月增速进一步提升至40.6%,达到7005万元。
当然,净利润不能只关注数量,还要看是否带来真金白银的现金流入,这是公司经营质量的最本质体现。
从这个角度看,SKG赚到的并不只是“纸面富贵”。2023年以来,SKG的经营活动现金流一直保持净流入,而且整体上还要高于经调整净利润。2025年,公司经营活动现金净流入1.72亿元;2026年前五个月,这一数字则为2.46亿元。
现金回得快,通常离不开两件事:货卖得动,客户付款也及时。2025年,SKG的存货平均约44天就能周转一轮,产品卖出后,货款平均约20天便能收回。
换句话说,公司产品在市场上非常畅销,现金回款非常及时,这也让SKG赚到的不只是纸面利润,还有实实在在流入账户的现金。
把“黑科技”装到产品里
消费者愿意持续买单,根本上还是因为产品能打。
在传统印象中,按摩仪无非是“微型电机加塑料外壳”,产品容易复制、技术门槛不高,体验也难与实体服务相比。沿着这条同质化的老路走下去,品牌很容易被卷入价格战,沦为货架上随时可以被替代的名字。
SKG显然不想做这样的生意,而是选择了一条更有野心的路线:把过去主要存在于专业健康舒缓理疗里的技术,小型化、轻量化,叠加科技变成能够嵌入白领工作和生活的科技消费品。
这不仅解释了为什么公司的颈肩腰部按摩仪等基本盘产品能持续贡献七成营收,更解释了其“第二支点品类”的爆发逻辑。近年来,SKG的健身恢复与塑形业务快速崛起,健腹仪是其中最具代表性的产品之一。而在这款看似小巧的设备里,SKG装入了EMS电肌肉刺激、热疗等“黑科技”。
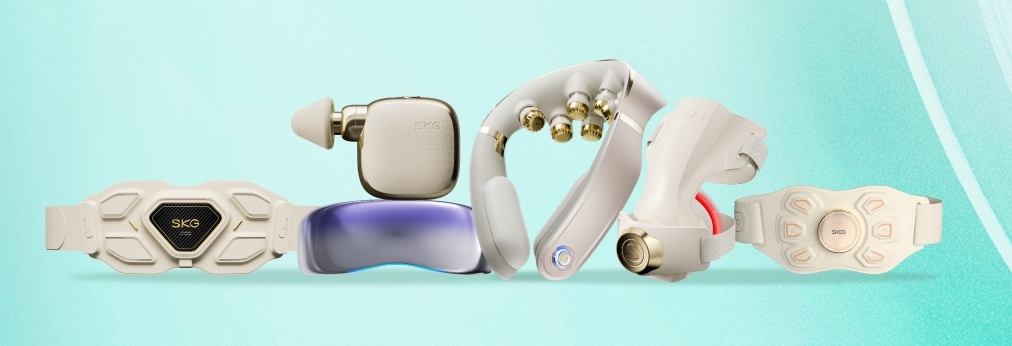
相同思路,中频脉冲、TENS等原本用于专业场景的技术,也被SKG装进了肩颈按摩仪、腰部按摩仪和眼部按摩仪等产品中。这也让SKG成为国内首家将脉冲理疗、机械振动与热敷技术整合于智能舒缓穿戴设备的企业。
2023年至2026年前五个月,公司累计研发投入近3亿元,各期研发费用率均保持在5%以上,甚至超过不少高新技术企业。
这些研发投入也化作公司的“无形资产”:公司全球累计注册专利1554项,其中包括306项已获授权的发明专利。
在强大研发能力支撑下,SKG还想把业务推向更深的健康管理场景。2026年4月,公司推出小警卫手表。9月1日,SKG与北京协和医学院达成合作,围绕睡眠分期及睡眠呼吸暂停检测算法开展研究,将相关成果用于小警卫手表的算法升级。
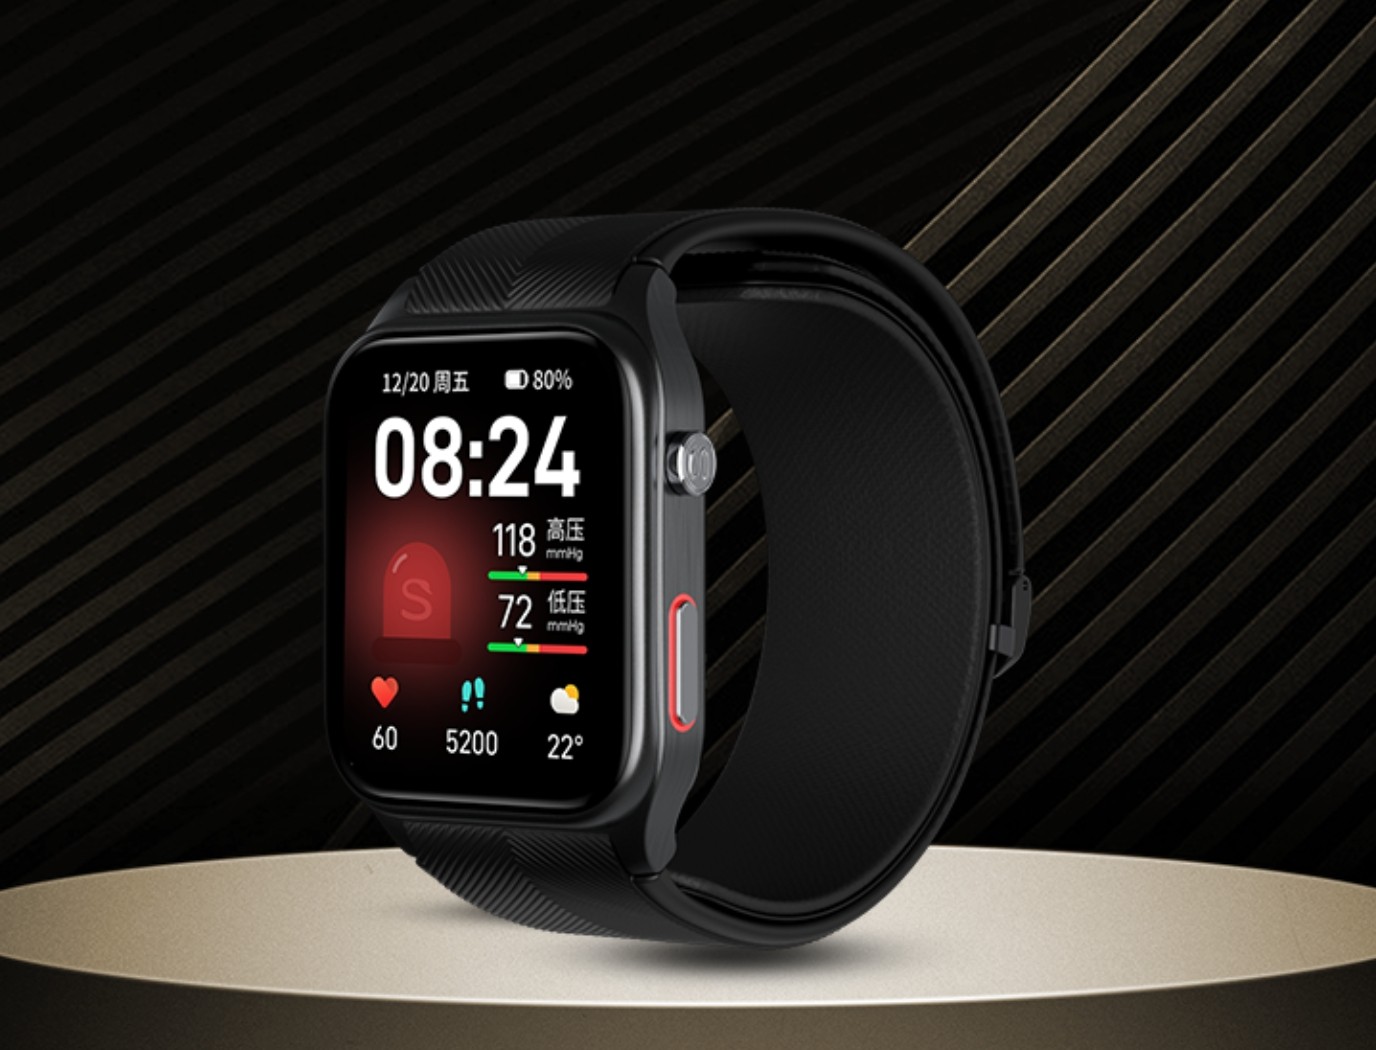
根据招股书,智能预警手表已被列入IPO募集资金的重点投向,未来研发还将延伸至智能手环、戒指等产品,这意味着SKG将向市场需求更大、技术难度更高的个人健康管理领域延伸。
产品能够被研发出来,还要能够被制造出来。2024年开始运营的佛山数字化制造基地,已覆盖SMT贴片、部分陶瓷气泵生产、总装和测试等工序。
这意味着,SKG已经从一个大单品,打造成一个健康科技生态。
加码出海,去复制下一个SKG
2024年5月初,埃隆·马斯克的母亲梅耶·马斯克在Instagram上晒出一款SKG按摩腰带,配文称“谢谢这份可爱的礼物,我很期待使用”。半个月后,SKG火速官宣梅耶·马斯克成为其“全球健康大使”。
这场看似偶然的顶流互动,其实更像是SKG海外布局的一次顺势加速。彼时,公司在海外市场已经积累了一定影响力,2024年海外营业收入超过6000万元。
随后,SKG的海外业务开始一路踩下油门。
2025年,公司海外收入达到1.46亿元,同比翻倍;2026年前5个月,海外收入已经达到8380万元,同比增长约141%,占总营收的比重升至13%。
海外市场,正在从锦上添花的增量业务,变成SKG越来越重要的增长引擎。但SKG显然不满足于简单地“把货卖出去”,而是重点瞄准北美、欧洲和东南亚市场,试图建立一个系统性的业务节点。
这也是SKG选择港交所IPO的重要原因。港股市场本身就连接国际资本,也更贴近公司的海外拓展需求。在具体打法上,SKG将主要围绕“人、场、声量”三个维度展开。
先是“人”。SKG计划构建海外本土化专业人才团队,搭建海外运营和营销团队,让最了解当地市场的人服务当地消费者。
其次是“场”。公司计划加大在亚马逊、AliExpress、Lazada等主流电商平台的运营力度,同时与当地经销商合作,进一步拓宽销售渠道。
最后是“声量”。SKG计划联动约1500名KOL和KOC,在TikTok、YouTube等内容平台持续种草,让海外消费者不仅看到产品,还能理解产品背后的使用场景和品牌价值。
此外,SKG还将扩充专业工程师团队及研发设备,针对不同区域做深度本土化适配——例如面向北美强化深层肌肉恢复功能、面向欧洲主打医疗保健兼容标准、面向日本定制降噪轻量化设计。
从中国制造、全球销售,到围绕不同市场构建本土化研发、渠道和品牌体系,SKG想完成的,是从一个把产品卖向全球的中国品牌,蜕变为一家依靠系统能力参与竞争的全球健康科技企业。
结语
回头看,SKG的成长路径其实十分清晰。
颈椎按摩仪敲开了市场,建立了智能舒缓赛道的品牌心智;肩颈、腰部和眼部按摩仪守住基本盘;运动恢复设备和智能预警手表等业务,则不断向外拓展产品边界。
这一产品布局已经在经营数据中得到体现。2026年前五个月,公司营业收入同比增长52%,健身恢复与塑形业务收入增长72.3%,海外收入增长约141%,经营活动现金净流入达到2.46亿元。
在数据背后,SKG正在形成一套逐渐成熟的经营体系:先从具体的健康需求出发,将中频脉冲、TENS、EMS、热疗、智能传感和算法等技术装进轻量化硬件,再通过研发、制造、品牌和销售网络的协同,把产品规模化推向市场。
站在港股上市进程的新阶段,研发深化与海外拓展已经成为SKG未来发展的两条主线。随着健康管理场景进一步丰富、全球业务体系逐步成形,SKG的长期增长空间也在持续打开。
















