红果越免费,长视频越危险
1.68亿。
这是截至2026年7月,红果短剧的日活跃用户数。同一监测口径下,腾讯视频约5000万,爱奇艺约4500万,优酷和芒果TV各约3000万,四家加起来约1.55亿。一个上线刚满三年的短剧App,日活已经超过四大长视频平台之和,同比增速高达107%。
另有调研显示,六成短剧用户从未为微短剧付过一分钱,每月消费50元以下(含完全不消费)的合计占92%。
这是一件好事吗?
对用户来说,免费看剧当然好。但对整个视频内容行业来说,红果正在做的事,是用广告模式重新定义“看剧”这件事的价值。当用户习惯了不花钱就能看内容,长视频平台花了十年才建立起来的付费体系,正面临一场来自底层的解构。
免费模式重构了看剧这件事,也重构了平台和用户之间的关系
红果的商业模式是用户免费看剧,平台靠广告变现,再与版权方和制作公司分账。2025年红果全年收入超过150亿元,年度爆剧《盛夏芬德拉》分账金额超过1600万元。
本质上,这是沿用了番茄小说在网文领域验证过的逻辑。
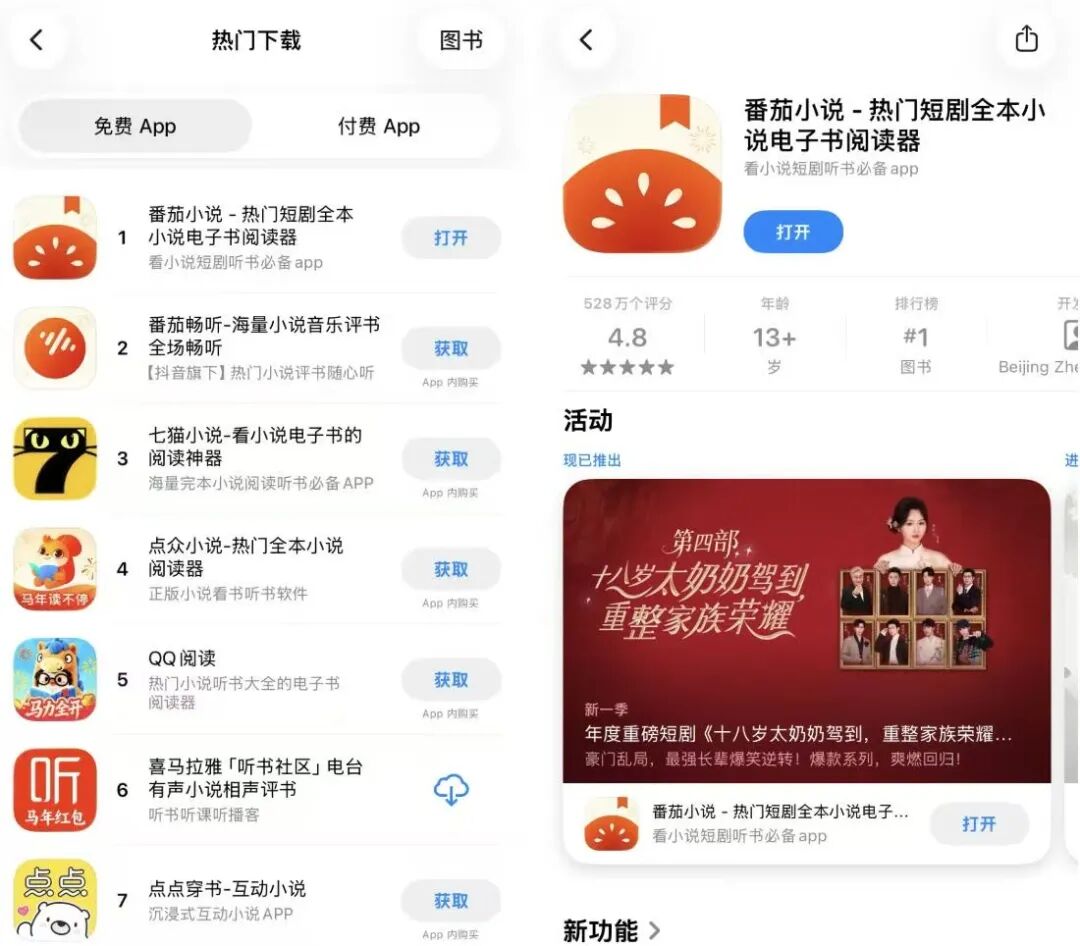
用免费内容聚拢用户,用广告收入反哺内容采购,用数据驱动内容供给。字节系的流量生态提供了关键支撑,红果超过一半的新用户来自抖音导流,用户在抖音刷到短剧片段后点击跳转红果完成观看。
2026年2月,红果月人均单日使用时长达到125分钟,约两个小时。而红果的剧集大多只有几分钟一集,用户是在十几段、几十段短内容的连续播放中,把零散时间重新拼接成了一段很长的娱乐时间。
换言之,短剧降低了进入一段娱乐时间的门槛,平台再依靠连续推荐把时间拉长。反观长视频平台的消费链路。用户看到宣传或推荐,决定是否打开App,再决定是否值得花时间看,最后还要决定是否值得付费。每一步都是一次流失。
成本结构上,长视频平台的头部剧集单集成本达数百万乃至上千万元,而主流真人微短剧平均总成本仅50万到100万元,生产周期不过一两个月。
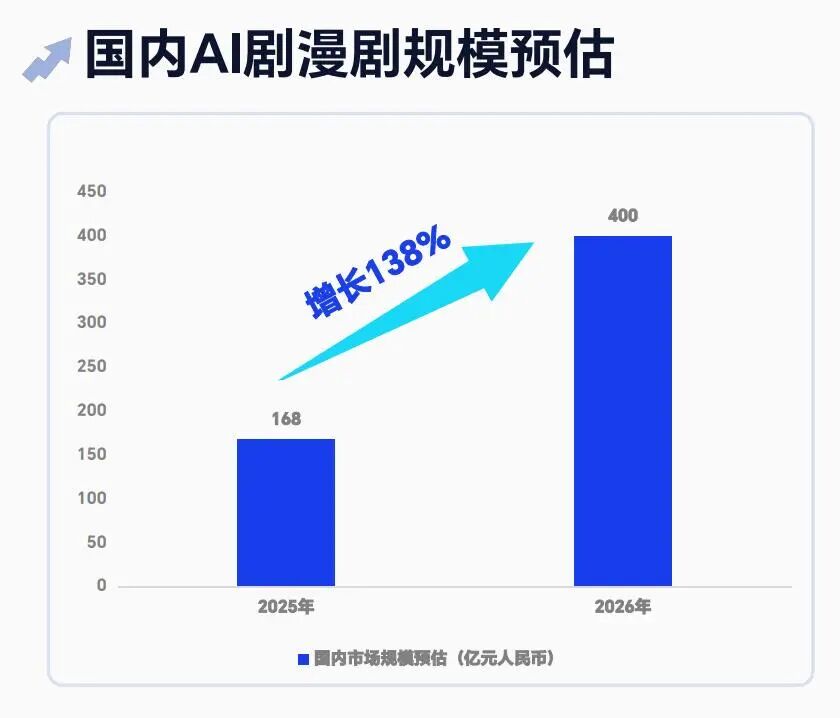
更关键的是,AI技术进一步把制作成本压到了真人剧的十分之一,2026年一季度全行业上线微短剧约12.8万部,AI微短剧占比超过95%。红果用极低的边际成本维持着海量的内容供给,每天上线数十部新剧,这在传统长视频的制作体系里是不可能实现的。
问题在于,当用户习惯了“打开就看、不想看就划走、永远有下一部”的消费节奏,他们对内容的耐心也在被系统性削减。红果的推荐流不会给用户“等一等,后面会好”的机会,前几秒抓不住注意力就被划走。
这种消费习惯一旦形成,对需要时间沉淀的长剧来说,是一个根本性的挑战。
让用户愿意为长视频掏钱,这件事比想象中还要难得多
把时间拨回到2015年之前,长视频网站的付费会员服务其实已经在大规模推广了。
但当时的卖点无非是跳过贴片广告,或者解锁更高清晰度。说白了,那会儿用户掏钱买的是一种“特权”,跟内容本身值不值得付费关系不大。
真正的转折发生在2015年。爱奇艺与欢瑞世纪联合出品《盗墓笔记》,首次尝试“会员抢先看全集”的模式。这部剧上线当晚,爱奇艺的会员系统一度被挤爆,服务器瘫痪。这件事让整个行业意识到,用户不是不愿意为内容付费,而是之前没有值得付费的内容。
从那以后,长视频平台开始用一部接一部的爆款剧培养用户的付费习惯。2017年的《白夜追凶》、2018年的《延禧攻略》、2019年的《陈情令》、2020年的《隐秘的角落》、2021年的《觉醒年代》、2022年的《人世间》、2023年的《狂飙》,几乎每年都有几部能让用户心甘情愿续费的剧。
消费者“氪金意愿度”的提升,一方面是市场长期对“内容付费”心智的教育,另一方面是平台持续产出的爆款优质内容在驱动付费习惯的形成。
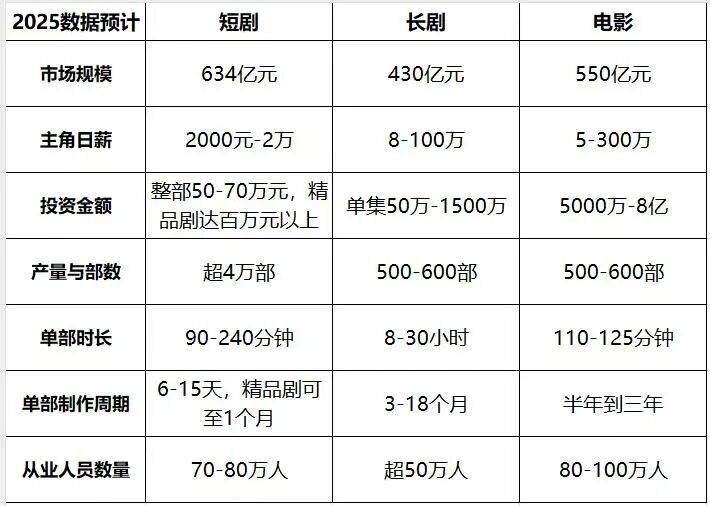
而这个过程背后,是真金白银的投入。长视频平台在版权采购和自制内容上的成本长期高企,头部项目单集成本突破千万元,但爆款率很低。平台在“降本增效”和“精品化”之间反复拉扯,裁减非核心业务、缩减版权采购、加大自制比例,才在2023年前后实现了头部平台的阶段性盈利。
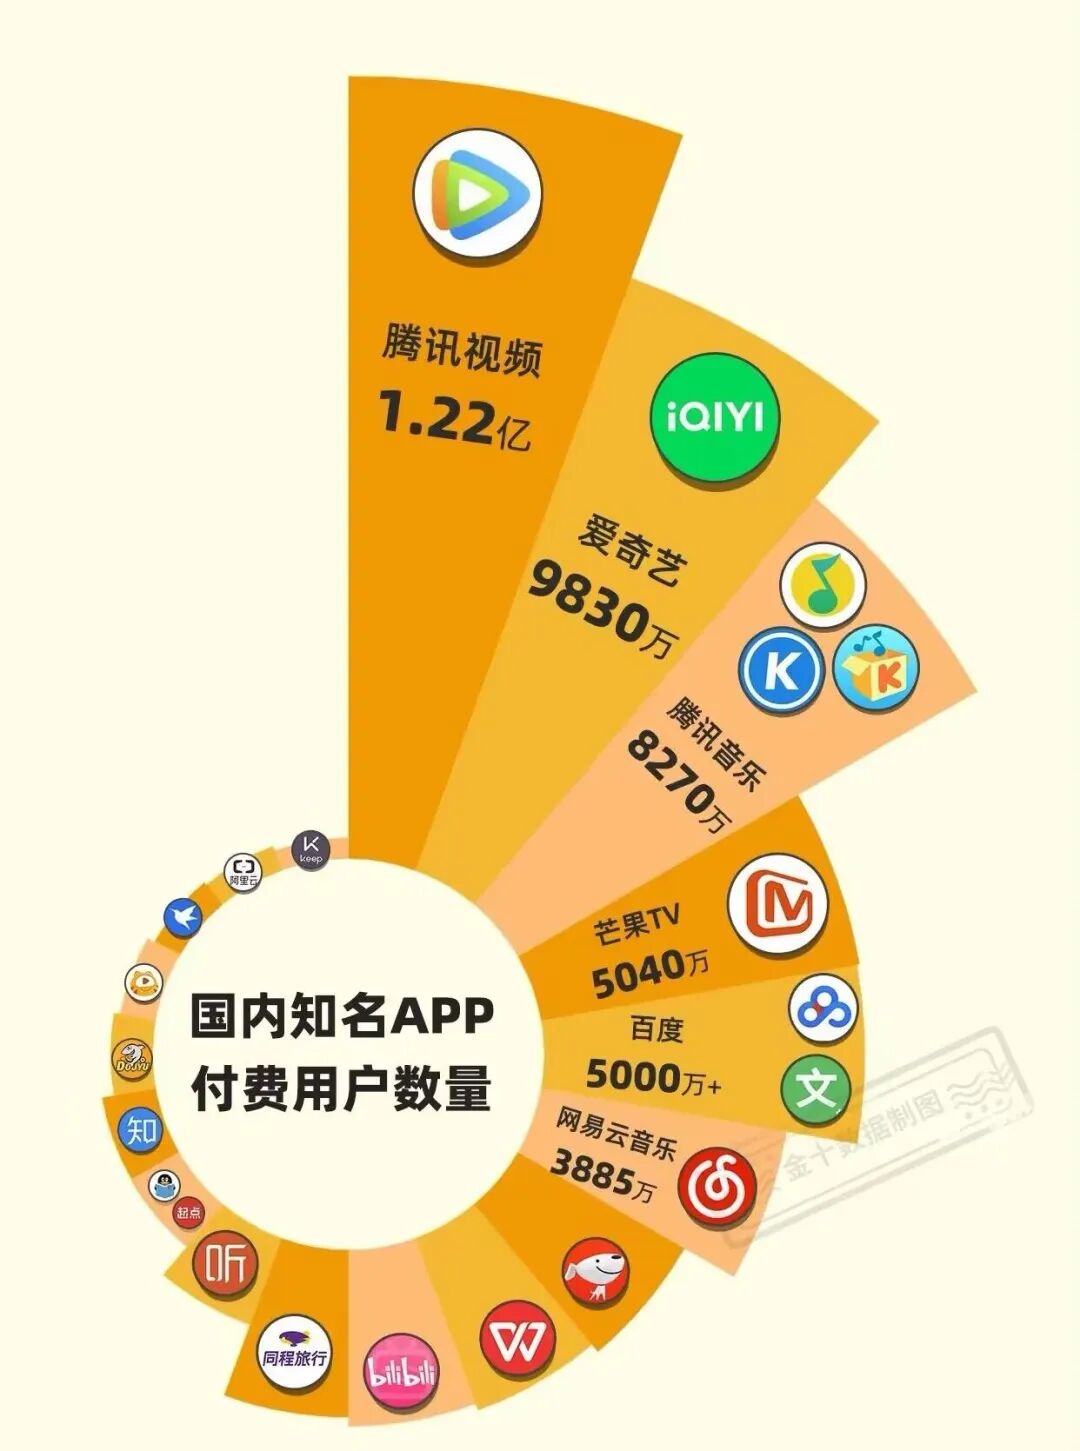
截至2026年,腾讯视频付费会员数达到1.14亿,爱奇艺会员收入每季度稳定在40亿元左右。按月扣费的订阅制收入,虽然增长空间有限,但稳定性远高于按次计价的广告收入。
当红果用免费模式把用户拉回来的时候,其实同时也在做另一件事:让“为内容付费”这件事,在部分用户心目中重新变得不必要。
这种认知一旦扩散,受影响的不会只是长视频平台。精品短剧自身也在面临这种反噬。市场会发现,即便是优质短剧里的爆款内容,在免费策略的影响下,付费率也会极低。
免费模式很难一劳永逸,长视频的“慢”不该被轻易否定
红果的免费模式看起来对用户友好,但免费从来不意味着没有成本,只是成本从用户的钱包转移到了用户的注意力和时间上。
2026年7月以来,黑猫投诉平台上关于红果短剧广告频率过高的投诉持续增加,用户反映“一集短剧才一两分钟,刚看进去剧情,立马强制卡广告,还不能快进”。
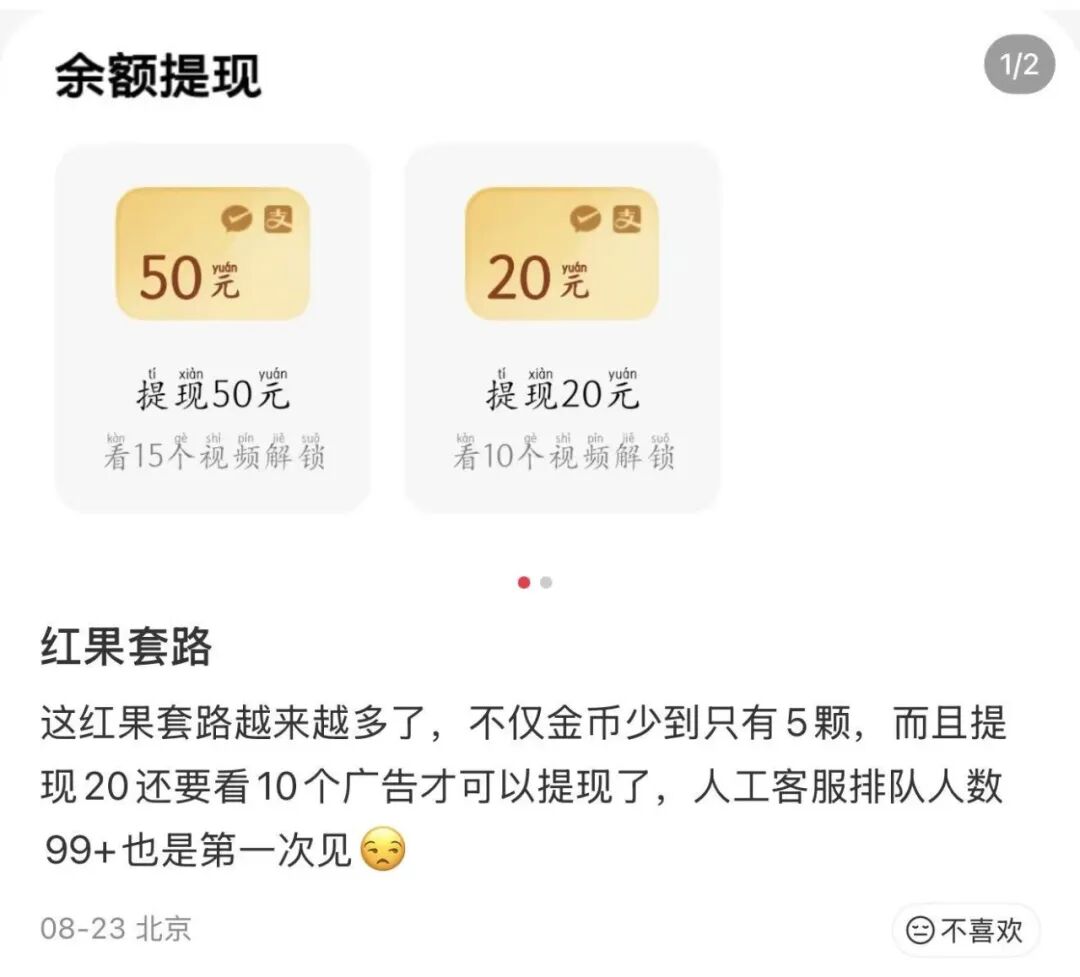
金币提现机制也引发大量争议,有用户反映攒够金币后平台关闭提现入口,或者设置隐藏条件诱导持续观看广告。这说明用户体验和商业变现之间存在天然张力。
与此同时,内容供给端的隐忧同样不容忽视。2026年3月,红果批量暂停真人微短剧项目,取消对制作方的保底分账承诺,大量依赖保底收益的中小承制方资金链断裂。
红果此前给制作方的保底金额在每部20万到35万元之间,外加最高70%的分成比例,制作方只要拿到保底就能覆盖成本。保底取消后,制作方需要独自承担市场风险,中小团队的生存空间被大幅压缩。
免费模式把内容生产的风险从平台转移到了制作端,长期来看,这种分配机制是否有利于优质内容的持续产出,需要打一个问号。
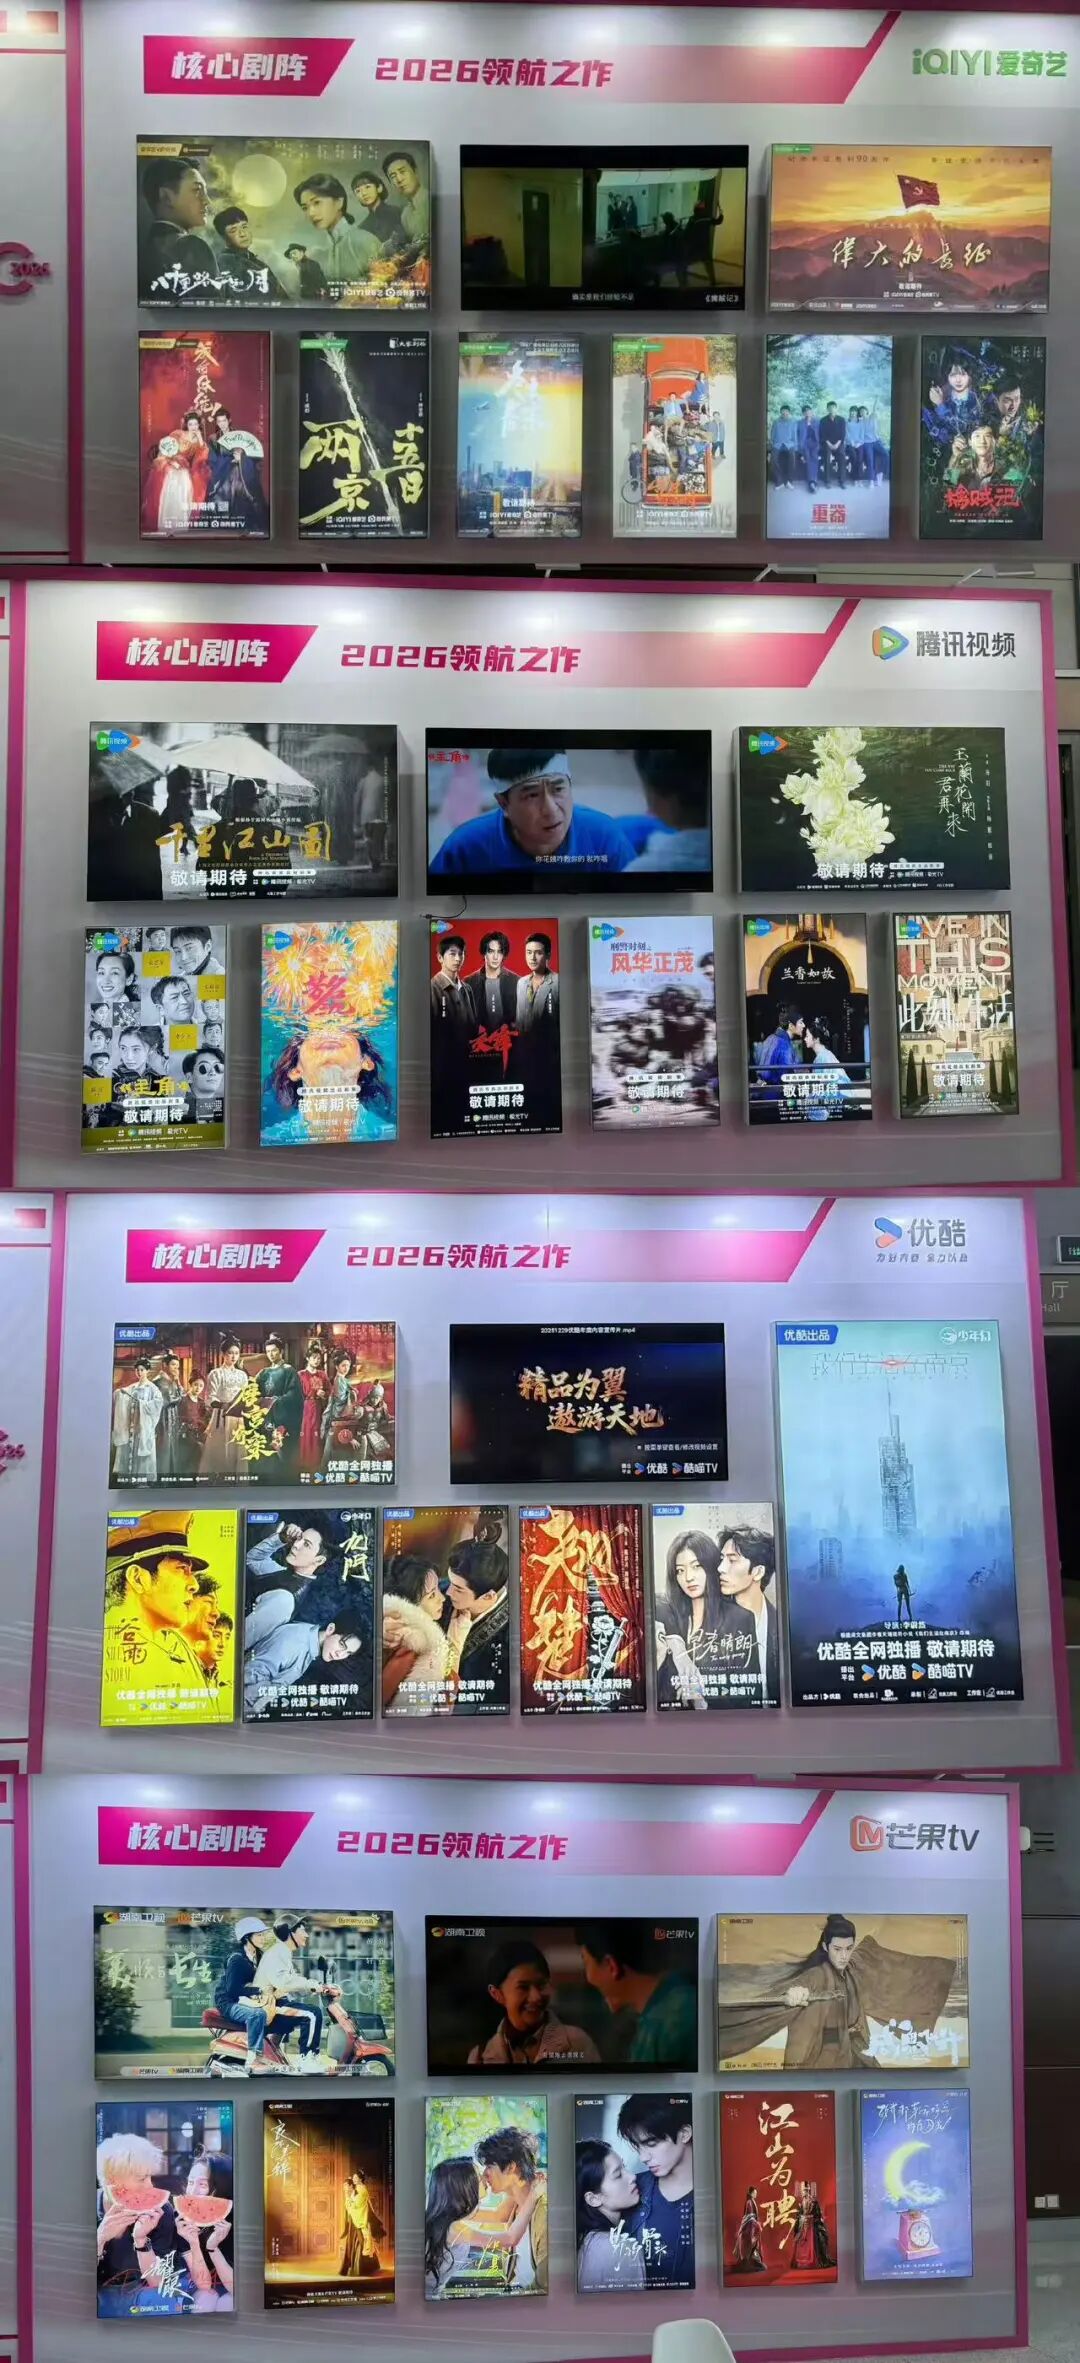
回头看长视频平台这些年做的事,用“笨功夫”来形容并不为过。一部精品长剧的总投资在8000万到2亿元之间,30%以上砸在实景和服化道上,制作周期动辄一年以上。这些投入换来的不只是收视数据,还有观众对一部作品的深度记忆。
《漫长的季节》里那个秋天的东北小城,《繁花》里黄河路的霓虹灯,这些内容的质感不是几分钟一集的短剧能够替代的。
长视频的价值在于给用户提供了一种不同于“划过即忘”的观看体验。观众需要在相对完整的时间里,跟角色建立情感连接,跟故事产生共鸣。这个过程需要耐心,而耐心正在成为这个时代最稀缺的东西。
红果的免费模式把“耐心”从一个必要条件变成了一个可有可无的东西。这不是红果的错。效率提升本身没有错,让更多人看得起内容也没有错。但一个健康的行业生态,不应该只有一种模式能跑通。
当免费成为主流,付费变成少数派,内容生产的天平就会不可逆地向“快速消费”倾斜。那些需要时间打磨的作品,会越来越难找到愿意为之买单的观众和愿意为之投入的平台。
红果用三年时间走完了长视频十几年的用户积累路径。但用户积累的速度,和用户价值的深度,从来是两回事。
长视频平台花了十年培养起来的付费习惯,不该被视为理所当然。其背后是一整套内容生产、分发、变现的体系,是中国视频行业从盗版时代走向正版时代、从流量思维走向内容思维的关键一步。
这一步走得不容易,退回去实在叫人可惜。
本文来自微信公众号 “骨朵网络影视”(ID:guduowlj),作者:GuDuo骨朵编辑部,36氪经授权发布。
















