纳指、芯片股暴跌,黄仁勋“吹票”失灵,市场“暴打”AI多头
“2029年前内存过剩可能性不大。”
当地时间10月21日,黄仁勋在柏林GTC大会期间接受媒体采访时为内存产业“吹票”,力挺内存行业需求。
这种喂上游产业吃“定心丸”的做法已不是第一次。Computex 26上,黄仁勋高喊“Marvell是下一个万亿美元市值公司”。随即,Marvell在6月2日的交易中收涨32.25%,创下公司史上最大单日涨幅。
不过,这一次市场似乎不太买账。
10月22日,美股周四,纳斯达克综合指数下跌2.6%,创6月以来最大单日跌幅;费城半导体指数下跌约6.72%。英伟达、AMD、英特尔、美光、台积电等芯片股集体下挫,Meta股价也下跌近7%。
从上游的设备商、内存厂、晶圆厂到Fabless设计公司再到更下游的算力客户与模型厂,股价无一不在下跌。
这次回调也并非毫无征兆。高盛主经纪商部门的数据显示,过去一周,半导体股已经连续下跌,对冲基金加快减持科技股。这个过程中,散户投资者却仍在买入芯片、存储和AI云计算相关股票。
与之相对的是,“大空头”原型迈克尔·伯里则已经将大部分看空期权仓位转向纳斯达克100指数和半导体ETF的看跌期权。另一位知名空头吉姆·查诺斯则把目标指向了依靠借债建设数据中心、出租AI算力的新型云计算公司。
现在,市场正在用股价变化检验来自芯片股估值、算力供需,以及AI基础设施的融资成本等不同环节的风险。
01 AI交易猛踩刹车
当地时间10月22日,美股科技股的集中抛售,再次将市场对AI投资回报的担忧摆到台面上,直接导火索就是Meta公布季度业绩——受资本开支大幅增加影响,自由现金流转为负21.2亿美元。
与此同时,中东局势推高油价,通胀与利率前景再添不确定性。融资成本和经营成本面临上行压力时,市场对科技公司大规模资本开支的容忍度也在下降。投资者必然要追问,激进的投入何时才能转化为足够的收入和利润。
不过,这并不是一场突然发生的调整。 到10月16日,费城半导体指数已经连续第八个交易日下跌,累计跌幅超过15%。半导体股的回落早于10月22日的集中抛售,AI产业链此前的强势交易已经出现松动。
城堡投资创始人格里芬在10月20日接受外媒采访时明确强调投资者“几乎可以肯定存在人工智能泡沫”。
他用航空业比喻,质疑GPU供给增加后,算力价格还能维持多久?他说:“GPU和航空公司一样,边际运行成本极低。如果我们到达一个GPU供给超过需求的节点,边际定价实际上将会自由落体”。
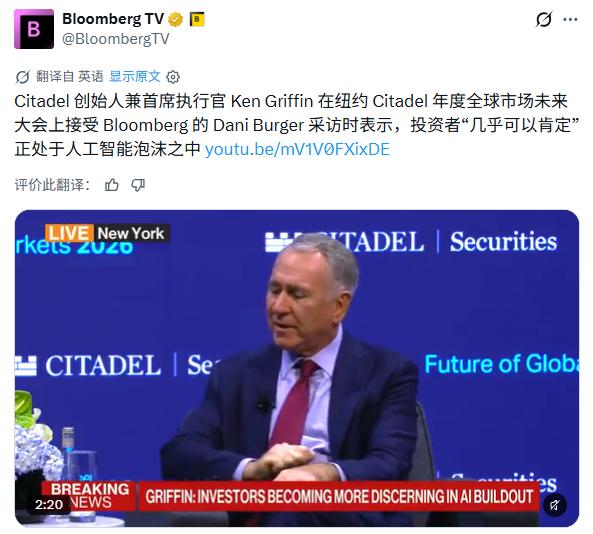
在企业支出端,格里芬提到:“整个美国企业界都在看着来自Anthropic和OpenAI的账单说,‘好吧,我们需要思考如何确保我们从中获得生产力。’”但他不否定长期价值:“泡沫另一边的公司是未来几十年的市场领导者。”
格里芬的这一判断与10月22日的芯片股下跌形成了呼应。
这一轮科技股“暴力回撤”,市场担心的并不只是AI需求是否增长,还包括需求增长能否支撑当前的芯片价格、算力租赁价格和相关公司的估值。或者说,投出去的钱什么时候才能够赚回来,以及能否更快的赚回来。
迈克尔·伯里过于一直在强调泡沫。他认为市场可能在未来九个月内出现一个重要顶部,并提醒牛市最后阶段的上涨可能更加剧烈。
市场剧烈回撤当中,机构是跑得最快的一批人。
高盛主经纪商部门数据显示,截至10月15日的五个交易日内,对冲基金减持科技股的速度达到至少十年来最快,半导体股是减持金额最大的领域之一。当然,这一数据只代表高盛主经纪商业务覆盖的客户交易,并不代表整个对冲基金行业的全部持仓。
摩根大通策略师尼古拉斯·帕尼吉尔佐格鲁(Nikolaos Panigirtzoglou)也在资金流向分析中指出,半导体股表现与股票多空基金的风险敞口存在关联。当相关股票开始下跌,受到风险限额约束的基金可能进一步减仓,从而放大卖压。
02 休市期间的爆仓
“是啊,10月份的小幅波动。”
被称为“白毛股神”的投资博主@aleabitoreddit近日分享了自己的持仓情况。他表示,市场正在经历大量强制平仓和恐慌性抛售,自己今年以来仍获得了不少收益,但部分持仓近期出现回撤。
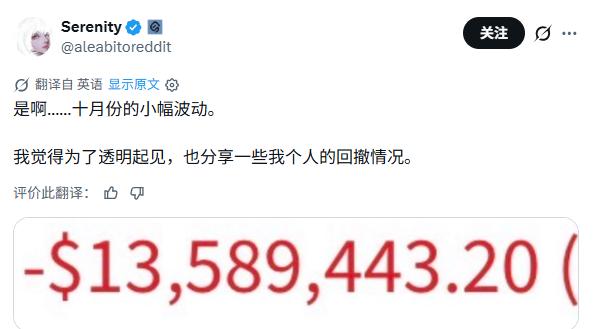
@aleabitoreddit没有披露具体亏损金额,也没有表示自己遭遇爆仓。这条帖子呈现的是个人投资者在市场调整中的真实感受:即使全年仍有收益,短期回撤也难以避免。
现货市场之外,围绕芯片股的杠杆交易也开始集中清算。
CoinDesk援引CoinGlass数据称,10月17日美国股市休市期间,与芯片股及半导体ETF挂钩的加密货币永续合约在10分钟内发生约5160万美元的强制平仓,其中约3800万美元来自押注价格上涨的多头。
具体来看,追踪三倍做多半导体股票的SOXL相关合约,强平金额约1270万美元;闪迪和SK海力士相关合约则各有约1080万美元头寸遭到强平。
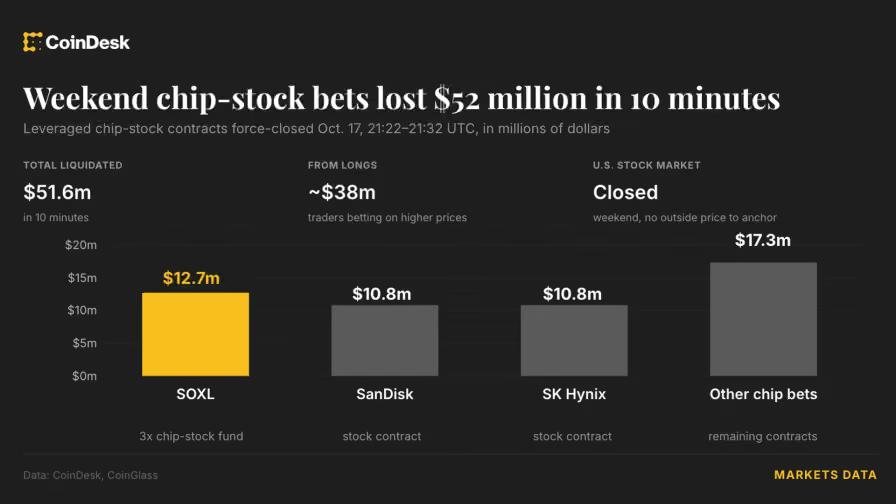
10月17日美股休市,芯片股挂钩的加密永续合约10分钟内强平约5160万美元,多头占3800万
交易公司Tread.fi首席执行官@davidyjeong在X上分析了当时的订单流。他观察到,闪迪和美光相关合约的大额卖单先出现在币安,随后不到一秒,相关交易便扩散至Hyperliquid上的股票关联合约市场。
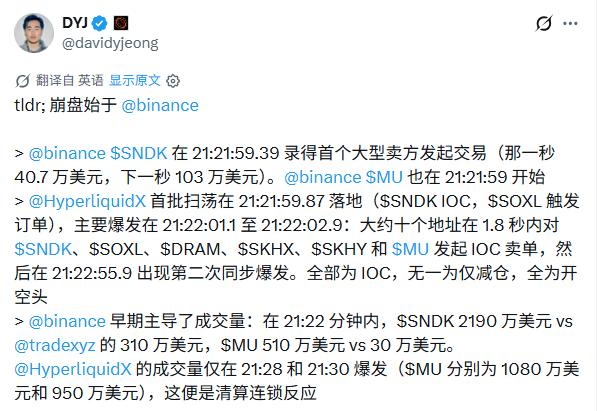
强制平仓的关键在于杠杆。
当价格向不利方向移动,账户权益跌破平台要求的保证金水平,平台就可能自动平仓。对于高杠杆多头,即使相关股票随后反弹,仓位也可能已经被清算。
10分钟、5160万美元头寸被强制平仓,不代表美股市场的爆仓金额。但它就像一个蝴蝶效应,诱发现货市场出现更多的波动。也可以说,围绕AI产业链的交易已经延伸到全天候运行的杠杆市场,价格波动可以在传统股市开盘前就触发清算。
03 空头爆赚、散户抄底
机构减持科技股之际,部分散户投资者却在“抄底”AI产业链股票。
摩根大通策略师阿伦·贾因(Arun Jain)的资金流向分析数据显示,在10月15日至21日期间,个人投资者增加了对芯片制造商、存储设备公司和新型云计算服务商的买入。单只科技股的买入规模升至7月市场动能逆转以来的最高水平,但对“七大科技股”的买入力度有所减弱。
另一边,做空AI基础设施相关公司的投资者已经获得可观的账面收益。
10月22日,外媒援引数据分析机构ORTEX的数据报道称,截至当日押注美国新型云计算公司和数据中心运营商股价下跌的投资者,当月已获得约60亿美元账面收益。CoreWeave、IREN、Nebius、Applied Digital和Core Scientific等公司的流通股中,约20%至26%被做空。
其中,CoreWeave空头本月账面收益接近17亿美元,该公司股价同期下跌近30%。Nebius空头本月账面收益约29.4亿美元,但年初至今仍录得约33.3亿美元账面亏损。
需要注意:空头收益集中出现在部分AI算力和数据中心公司。同时,Nebius的例子也显示,单月的账面收益并不代表一笔做空交易从头到尾都在赚钱。
知名空头查诺斯对这类公司的质疑,正好解释了部分做空交易的逻辑。
这位曾因做空安然公司而闻名的投资人在10月初透露,正在做空大部分新型云计算公司。查诺斯认为,它们虽然被市场按照科技成长股估值,但商业模式更像是高杠杆的资产出租生意——通过借债购买AI芯片、建设数据中心,再将算力出租给客户。
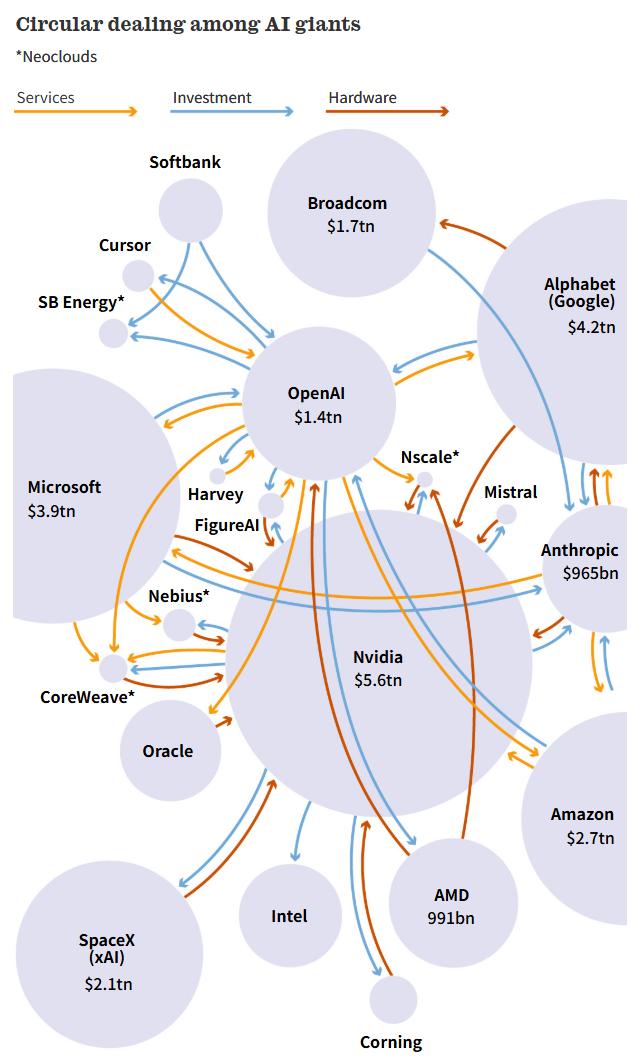
AI巨头之间的循环交易
这种模式的风险在于,企业需要先投入大量资金购买芯片和建设数据中心,再依靠未来的算力租赁收入偿还融资成本。如果需求、租赁价格或设备利用率不及预期,债务压力就可能放大。
美股整体表现也并非所有股票同步下跌。
实际上,10月22日,标普500指数成分股中,接近三分之二的股票收涨。之所以标普500指数仍下跌1.21%,在于指数按照公司市值分配权重,少数大型科技股的下跌即拖累指数表现。
Bespoke Investment Group统计称,自至少1990年以来,标普500指数仅有一次出现比当天更显著的正向市场广度与负向指数收益背离——即指数在跌,但多数成分股却在上涨。
上一次更极端的情况发生在2025年1月,当时
接下来,半导体概念股的跌势能否缓和、机构减仓是否延续,以及微软、亚马逊这些科技巨头的财报能否进一步说明AI投入的回报,将是观察市场变化的几个具体线索。
特约编译金鹿对本文亦有贡献
本文来自“腾讯科技”,作者:苏扬,编辑:徐青阳,36氪经授权发布。
















