关于AI算力,马斯克、皮查伊与格里芬接连发声,硅谷愁眼下不够,华尔街开始精算长期回报
AI算力投资陷叙事分裂:马斯克称算力严重短缺、回本周期或压缩至六个月,2027年拟新增10GW;皮查伊确认客户锁定2027年算力极难,需求预测已系统性失效。Citadel创始人Griffin则警告GPU边际成本极低,供过于求将致现货价格自由落体,折旧模型失效与企业ROI收紧风险浮现,市场重新定价才刚开始。
AI算力投资正站在叙事分裂的十字路口。硅谷的掌舵者们以实际订单和极短回本周期为证据,坚称当前算力严重短缺、供不应求;而华尔街的顶级资管人则冷静地追问:一旦供给赶上需求,边际定价崩塌、折旧模型失效、企业端ROI精算收紧,这门生意的回报还能否维系?
SpaceX首席执行官马斯克在最新一季财报电话会上抛出了迄今最激进的算力扩张计划——预计2026年底在线算力达到2.5至3GW,2027年再新增10GW,并以"如果届时上线算力低于13GW,我会感到意外"来定调业绩指引。他描述的现货市场图景是:所有超大规模云厂商和数十家中小公司正"无情地围追堵截",要求租用更多算力,"如果我们对所有人都说'好',我们的算力可以出租好几次"。谷歌CEO皮查伊(Sundar Pichai)同样罕见地公开确认,客户今天想锁定2027年算力"极其困难",全行业都希望手里的算力是当初规划量的两倍。
然而,Citadel创始人Ken Griffin却在彭博采访中发出警告:GPU与航空公司高度同构,边际运行成本极低,一旦供过于求,现货租赁价格将"自由落体",当前市场正从"主题式扫货"转向真正的基本面研究,而这次检验"才刚刚开始"。
这场分歧的核心,不仅是对AI需求曲线的判断差异,更是对"算力价值"本质的根本性分歧——是稀缺资源的溢价,还是最终将商品化的基础设施?
马斯克:回本周期将压缩至六个月,算力需求远未见顶
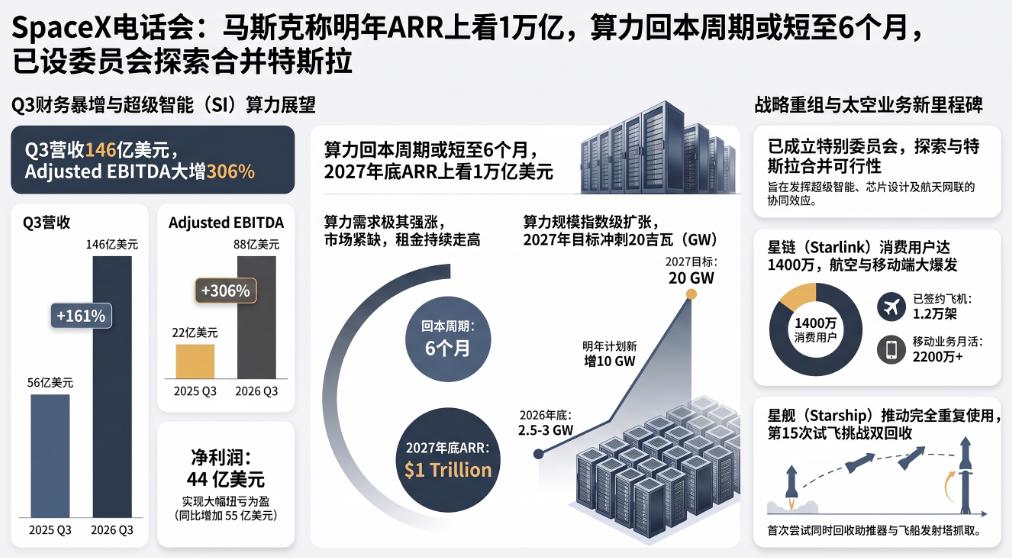
SpaceX第三季度财报提供了当前AI算力供需失衡最直观的数据切面。截至9月的2026财年第三季度,公司营收同比增长161%至145.8亿美元,超出分析师预期约10%。其中超级智能(SI)业务单季营收达76亿美元,环比激增50亿美元,成为最核心的增长引擎。公司净利润从去年同期亏损11亿美元转为盈利44亿美元,调整后EBITDA同比增长306%至88亿美元。
马斯克在财报电话会上描述的商业逻辑直指需求强度:超算基础设施的部署成本回收周期已压缩至不足一年,而首席财务官Bret Johnsen则表示,以现行定价水平,每瓦价格已高于此前讨论的30至50美元区间上限,回本周期不足一年。马斯克的表述更为激进:
"不排除明年算力的投资回收期缩短至六个月。"
马斯克选择按现货市场定价签订短期合同,而非锁定长期协议,其底层逻辑是对算力单位价值上行趋势的判断:
"随着AI软件持续进步、模型不断优化,每瓦算力能产生的有效智能价值也在提升,这是算力定价的根本支撑。从合同续签情况来看,我们看到的是每瓦美元单价在上升,而非下降。"
在部署节奏上,马斯克透露团队目前每月稳定上线约20万块GB300,明年将延续这一节奏并切换至Vera Rubin算力。他同时确认,将于第二季度末完成44万台Vera Rubin组成的训练集群上线。SpaceX第四季度资本支出预计将达350亿至400亿美元,公司维持今年年底SI业务年度经常性收入(ARR)达1000亿美元的目标,并预测2027年底ARR将介于5000亿至1万亿美元之间。
皮查伊:云业务正为前沿AI研发让渡算力,需求预测模型已系统性失效
谷歌CEO皮查伊在接受《Big Technology Podcast》专访时,提供了一个来自AI生态另一极的佐证。他确认,谷歌旗舰模型Gemini 4 Argon发布后72小时内消耗了25万亿Token,是上一代Gemini 3.0同期的三倍。他援引的内部数据同样具体:Argon上线四周内,谷歌内部代码生产量提升30%,代码回滚率下降约三分之一。
在算力短缺的判断上,皮查伊直接确认了业界流传的说法合理性——客户今天想锁定2027年算力"极其困难"。他将这一问题归结于基础设施建设的刚性时滞:
"数据中心从决策到投产有2至3年的滞后,而我们今天手里有的算力,是2024年做的决策的产物。就算回到去年今天,智能体任务的爆发还没有发生。"
更罕见的是,皮查伊公开承认了谷歌内部算力资源的优先级排序:前沿AI研发是"不可谈判"的第一优先级,云业务在实际运营中"已经在为支持前沿AI开发而放弃短期收入,因为我们在做算力上的取舍"。这是一个CEO级别的正式确认,而非战略展望。
对于"过度建设"的质疑,皮查伊的回应是区分时间框架:"如果拉足够长的时间框架,这个量级的建设完全合理。我们处于有史以来最重要的技术的早期阶段,这不像光纤——光纤铺完是暗的,没人用。我们是在每天都面临产能约束的情况下使用它。"他并未否认短期内存在局部过剩的可能,但对长期需求的判断是确定性的:"给足时间的话,我们规划的算力最终会有用武之地。"
Griffin:三大陷阱直指算力投资逻辑根基
在Citadel年度全球市场未来峰会上,Ken Griffin接受彭博记者Dani Burger采访时,从三个维度系统性地质疑了硅谷叙事的可持续性。
边际定价风险是Griffin的第一层警告。他将GPU与航空业直接类比:"GPU和航空公司非常相似,边际运行成本极低。航班上有一个空座,哪怕只卖20美元,那个座位也是赚钱的。正是这一特性决定了,一旦出现运力过剩,定价就会自由落体。"他援引2000年电信泡沫中"暗光纤"的覆辙作为历史参照——大量已铺设的光纤因需求不足从未被点亮,电信价格随之直线下跌。在他的框架中,当前市场的高现货价格并非需求韧性的证明,而是供给仍处收紧阶段的暂时性溢价。
折旧模型失效是第二层风险。Griffin指出,当前市场存在一个异常现象:五六年前的老旧GPU依然能收取极高租金。但他认为这种状态难以持续:"越来越多的人开始担忧,我不能再像12个月前那样,对一块芯片的第七、八、九年给予同样的资本化率或收入模型。"若投资机构仍按7至9年高残值进行折旧贴现,其估值模型将面临系统性重估压力。
企业端ROI精算是第三层结构性压力。Griffin描述了一个与大规模资本开支叙事相悖的企业侧图景:"美国最精明的企业,正在变得非常清醒——哪些业务需要为顶尖模型支付极高价格,哪些业务可以用开源模型以极低成本运行。整个企业界都在看着来自Anthropic和OpenAI的账单,然后说:我们需要想清楚,怎么确保真的从中获得了生产力。"据《华尔街日报》报道,Anthropic在其S-1文件中披露,未来计划投入7500亿美元算力开支,且支出规模仍在增加。记者就此追问Griffin,两件事之间是否存在张力,他的回答简短而直接:"是的。你在提问的时候就已经回答了这个问题。"
Griffin并不否认AI技术的变革性,他表示:"在这个时刻,几乎可以肯定存在局部泡沫。任何对经济的根本性变革,通常都与泡沫交织在一起。"但他强调,这不意味着当下的定价风险可以被忽视——"市场的重新定价才刚刚开始"。
分歧的本质:时间框架与定价基础的双重错位
梳理三方表述,这场分歧并非简单的乐观与悲观之争,而是建立在不同时间框架和不同定价假设上的平行叙事。
马斯克和皮查伊描述的,是一个当下正在发生的、由智能体爆发驱动的即时需求冲击——算力无论如何堆叠都不够用,回本周期以月计而非以年计,现货价格持续走高。这套逻辑的成立前提,是需求增速的持续性将压倒供给的追赶速度。
Griffin质疑的,是这一"稀缺溢价"一旦供给完成追赶后能否维系的问题。他的核心命题不是否认当前需求的真实性,而是指出GPU作为资产类别在结构上接近航空座位——边际成本趋近于零意味着一旦均衡被打破,价格发现将以非线性的方式向下调整。
两套叙事都有内在自洽性,但针对的是不同的时间截面。当前的市场张力,在于投资者需要判断:算力的稀缺窗口究竟还有多长,而这一判断对超算基础设施提供商、GPU厂商及相关供应链的估值影响,将是量级性的差异。
本文来自“华尔街见闻”,作者:张雅琦,36氪经授权发布。
















