科大讯飞的AI起了大早,赶了晚集
语音是人工智能的入口——这是科大讯飞董事长刘庆峰2018年在内部讲话中说过的一句话。
这句话在当时被广泛引用,它精准概括了科大讯飞二十年积累的核心资产——当所有人还在争论人工智能到底能做什么的时候,科大讯飞已经在智能语音这个入口上筑起了高墙。
创建于1999年的科大讯飞,承载着中国AI产业最早的想象力。中科大的科研基因、国家863类人智能项目的技术积累,这些起点,比百度、阿里、腾讯全面押注AI要早了将近十年。
然而,到2026年,刘庆峰却表示,科大讯飞在新一轮以代码和智能体为主的AI大模型热潮中有所缺位。如今二十多年过去,科大讯飞引以为傲的语音识别成了当下随便一个大模型的标配。这座20年的城墙还在,但战争似乎已经不在城墙脚下打了。
理应来讲,科大讯飞有资源、有背景、有先发优势,AI算法人才不输任何北京上海高校梯队,但反而在AI浪潮中彻底掉队。如今模型被大厂们甩在身后,产品也面临被新锐公司反超,财务也出现亏损。可以说,科大讯飞在技术、产品、商业化上同时陷入被动,不仅给人一种起了大早赶了晚集,还坐过了站,最后走丢了的感觉。
起大早,赶晚集
1999年,当刘庆峰带领18名中科大学生在合肥创办科大讯飞时,中国互联网刚刚起步,人工智能还只是实验室里的学术概念。刘庆峰的目标很清晰——让机器“能听会说”。此后二十余年,科大讯飞深耕语音识别、语音合成、自然语言理解领域,从一家仅有18人的创业公司成长为“人工智能第一股”。
科大讯飞有一切“应该赢”的条件,创始人刘庆峰是中科大博士,最早的智能语音研究直接源于中科大王仁华老师的人机语音通信实验室,它是中国首家在校大学生创办的企业,刚成立不久就拿到了合肥市政府牵线的3000万元投资。到2017年,科技部批复依托科大讯飞建设认知智能国家重点实验室,这是国内认知智能方向的第一个国家级实验室。
2010年
但接下来科大讯飞做出的一系列决策,让它在这场AI浪潮中彻底落后。
2022年底,ChatGPT发布,科大讯飞反应不慢。一周后讯飞研究院便拿出百余页调研报告,半个月后就成立了大模型专项组,并于2023年5月发布了星火认知大模型,跻身国内首批推出大模型产品的厂商。当时科大讯飞股价半年之内最高涨幅超过140%,市值一度突破了2000亿元。
但问题很快就出现在眼前,中美贸易战升级,美国芯片断供,科大讯飞两次被列入美国实体清单。
这种情况下,科大讯飞不得不选择“全栈自主可控”路线,与华为深度合作,从算法、算力到数据实现全链条自研。尽管这条路线有战略眼光——在中美科技博弈的大背景下,自主可控的价值不言而喻。但从商业角度看,科大讯飞为此付出了极其高昂的代价。
在早期,国产芯片在显存和带宽方面存在明显短板,直接制约了星火大模型在超长上下文和智能体等方向的能力建设。科大讯飞在910B集群上耗费大量精力攻克长思维链强化学习和MoE模型的全链条训练效率难题,训练效率从开箱状态的30%才逐渐提升至84%和93%。
而与此同时,
后来,刘庆峰不得不在2026年上半年业绩会上明确表态:“因为国产算力对超长上下文的限制,使得在这一波以代码和智能体为主的市场热点中,讯飞看起来是有所缺位的。”这个表态看似是谦虚,背后更多的是一种痛苦与无奈。在AI行业,技术路线的选择往往决定生死,科大讯飞选择了一条“难而正确”的路,但商业竞争不相信悲壮,它只看结果。
对此,天使投资人、资深人工智能专家郭涛表示,科大讯飞从AI行业先行者沦为通用大模型赛道陪跑者,是战略路径、组织体系、资源结构多重错配叠加的结果。科大讯飞长期锚定语音交互赛道,资源持续向教育、医疗等落地场景倾斜,未提前布局通用大模型所需的海量算力集群,行业算力军备竞赛开启后,技术代差被快速拉开。
星火为何找不到存在感?
如果说算力路线的选择有外部约束的无奈,那么星火大模型在产品层面的困境,则更多暴露了科大讯飞战略判断上的偏差。
2023年,科大讯飞给星火排过一张精确到月份的追赶表:6月升级问答,8月升级代码和多模态,10月全面对标ChatGPT。这是一家技术型公司的典型思维,用工程化的节奏去追赶一个技术标杆。但大模型时代的竞争逻辑早已不同于传统软件时代,当模型能力快速扩散,大模型逐渐成为大厂们的基础配置,科大讯飞星火模型的稀缺性就迅速下降了。
问题在于,科大讯飞始终没有为星火找到清晰的产品定位,早期的语音技术领先很大程度上是因为没有太多人将这个领域作为主要战场,如今随着AI迅速崛起,各路选手正式参战后,讯飞很快就看不到身影了。
作为一款直接面对消费者的AI产品,讯飞星火App在2026年6月的月活仅为236万,在国内AI应用中排名第22位。同期,字节
与此同时,科大讯飞在C端硬件上的困境更加直观。学习机、办公本、翻译机、录音笔——这些产品在细分市场确实做到了领先,但每一个赛道都面临天花板问题。学习机对应的是不断萎缩的K12市场,办公本和翻译机属于低频商务产品,无法形成撬动大规模消费市场的超级入口。2026年上半年,讯飞AI学习机销量甚至出现了下降,公司解释为芯片和存储涨价、阶段性缺货所致,但事实上背后的原因值得追问。
这里暴露的是一个根本性矛盾:科大讯飞把AI能力注入了一系列低频、垂直的硬件产品中,但AI真正的商业价值在于高频、通用的交互入口。当
图源:科大讯飞官方微博
既然C端打不开局面,科大讯飞把重心进一步向B端和G端倾斜。如今星火大模型延伸到了教育、医疗、汽车、金融、运营商和央国企项目,科大讯飞把星火铺进了自己经营多年的大部分传统业务中。
但行业市场的故事并不好讲,科大讯飞的BG端业务困于应收账款问题,政府和央国企项目虽然金额可观,但往往执行周期长、回款期限慢,对现金流的压力持续存在。与此同时,
科大讯飞在这个市场中的位置颇为尴尬,它的技术能力比不上
端侧方面,科大讯飞似乎也意识到了重要性,它也在开源4B和1.7B的端侧模型。但它的端侧策略仍然是“横向覆盖”式的:既要端侧小模型,又要云端大模型;既要覆盖手机,又要覆盖汽车,又要覆盖IoT。这种全都要的策略,在资源有限的情况下,很难在任何一个方向上做到极致。
而从清华大学自然语言处理实验室走出来的面壁智能只做端侧,把全部资源押注在“小模型、高性能”这一个点上。在车载智能体领域,面壁已经形成了“模型—框架—硬件—场景”的全栈交付能力,覆盖了从入门到高端的全价位段车型。
科大讯飞在2025年交出的成绩单表面上并不难看:营收271.05亿元,同比增长16.12%;归母净利润8.39亿元,同比增长49.85%。但2026年上半年,情况急转直下,营收116.23亿元,其中归母净利润亏损2.04亿元,扣非净利润亏损6.37亿元,相比去年同期的3.64亿元亏损进一步扩大。研发投入超过30亿元,同比增长6亿多元,研发投入占比从20%提升至26%。这意味着,钱还在往星火上砸,但效果越来越难以显现。
事实上,AI研发投入巨大,国内大厂的AI投入于2025-2026年普遍进入“军备竞赛”模式,阿里巴巴2025全年在AI+云基础设施上的资本开支约1200亿元,2026年后的未来三年计划投入3800亿元。字节跳动2025年AI投入约1500亿元人民币,2026年计划增加到1600亿。与科大讯飞年仅约30亿元的研发投入相比,规模直接出现数量级的差异。而更关键的,如果科大讯飞继续投入,财务就会进一步恶化,不投入,又将彻底掉队。
另外,还值得一提的是,在AI行业,人才是最核心的竞争力。科大讯飞曾引以为荣的“中科大基因”,在人才争夺战中正在失去吸引力。
AI领域的顶级人才正在向字节跳动、
中国企业资本联盟副理事长、中国区首席经济学家柏文喜评价道:科大讯飞掉队的根源在于早期强项是语音ASR/TTS与教育、政务、电信等项目制,收入稳但交付重、应收账款长。另外,其2014年提出认知智能以及2023年发布星火大模型都不算晚,可资源同时铺向教育、医疗、汽车、办公、开放平台与国产算力等,通用大模型被“行业落地”稀释。相比大厂用C端超级入口和廉价卷推理规模,讯飞更像“AI集成商”,模型热点存在感弱。
佳能的经验参考
把科大讯飞的困境拆开来,可以看一个类似的参考对象:佳能。
佳能错过了手机,错过了电脑,错过了互联网,错过了几乎所有消费电子的风口,但佳能没有错过光学。从相机镜头到办公设备,从医疗影像到半导体光刻,佳能围绕“光学”这个核心技术平台,构建了一个横跨多个产业的帝国。
2026年,佳能公布了三款专为手机中焦段设计的衍射光学镜头专利,焦距覆盖45mm至70mm,光圈f/2.5到f/2.9。这是一个耐人寻味的动作:手机影像联名市场早已被小米徕卡、vivo蔡司、OPPO哈苏瓜分殆尽,佳能却选择从“中焦人像”这个手机算法最容易出错、传统光学厂商最能拿出真功夫的细分领域切入。
这被视为技术纵深型公司的典型打法。佳能不做手机,但它把光学做到了极致,以至于手机厂商即使不用佳能的品牌,也无法绕开佳能在光学领域积累的专利和know-how。佳能的企业哲学里有一个核心概念叫“光学平台”——将创业以来积累的光学技术体系化为基础技术平台,作为事业多元化的轴心。光学是根,而相机、办公设备、医疗影像、车载镜头、机器人视觉等,都是从这个根上长出来的枝干。
科大讯飞本可以成为“声音领域的佳能”。它在中文语音识别领域积累了二十余年的数据和技术壁垒,
科大讯飞选择了一条截然不同的路:横向扩张。
它的业务版图从智慧教育到智慧医疗,从数字政府到智慧汽车,从智能硬件到开放平台,几乎覆盖了AI可以落地的所有场景。表面上看,这是一家“平台型AI公司”的标准配置。但拆开来看,每一个业务板块都缺乏足够的技术纵深。
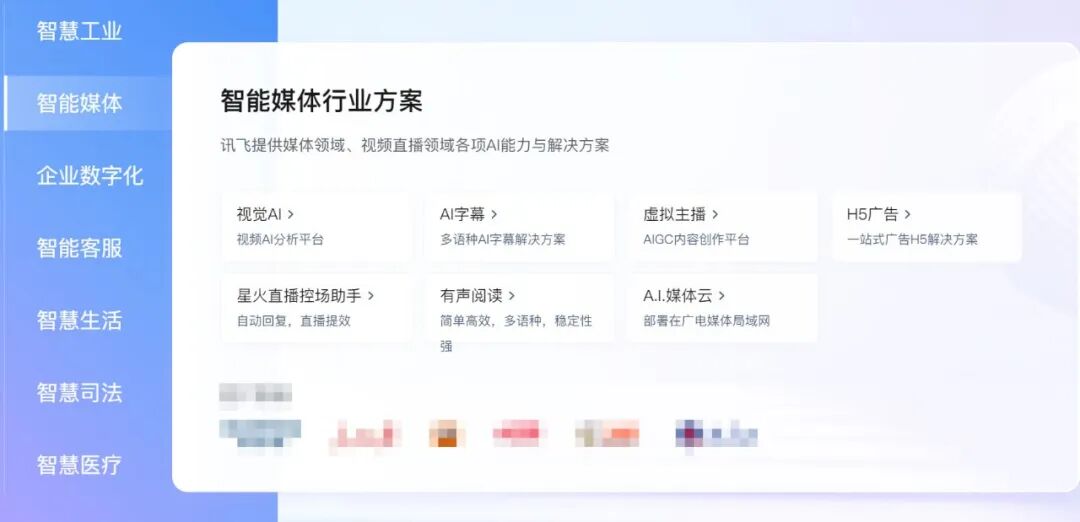
图源:科大讯飞官网
以C端硬件为例,尽管科大讯飞的学习机、办公本、录音笔、翻译机在各自细分市场都做到了头部位置,但市场基数极低,其学习平板的全渠道销量在2025年仅为125.2万台,一个千亿市值的公司,核心C端产品所在的市场总量不过数十亿元,这本身就是结构性的困境。
更关键的是,这些硬件产品的核心卖点——语音识别和翻译——已经不是强技术壁垒,正在被大模型迅速追平。一个创业团队基于开源底座,就能在几个月内做出语音交互体验接近甚至超过讯飞的产品。科大讯飞花了二十年筑起的“语音城墙”,很容易被随便一家通用模型的洪水漫过墙头。
佳能在光学的每一个细分领域都追求做到“不可替代”。它的衍射光学技术、多光轴校准能力、色彩科学,是几十年积累的结果,竞争对手即使知道原理也难以复制。而科大讯飞在语音领域的积累,本质上是一个数据密集型的工程问题——更多的是标注数据、场景覆盖、语料训练。这类壁垒的深度,取决于数据规模和数据质量,而非原理性的技术突破。当大模型用海量互联网文本预训练出通用语言理解能力后,语音识别的技术门槛已经显得微不足道。
关于科大讯飞与佳能模式的对比,柏文喜表示,讯飞应该把“声音”做成不被绕过的底层壁垒——如声学标准、数据集、端侧声学芯片适配、行业合规库等。关键不在做大模型,而在把声学数据、行业资质、私有化部署做成闭环壁垒,用垂直刚需换现金流,再用现金流养通用能力。
同时,郭涛也认为,讯飞完全可以以声音多模态为底层底座,完成从单一语音工具向行业智能交互底座升级,将实时语义理解、情感交互、端侧多模态能力深度嵌入行业智能体方案。另外,在制约因素层面,讯飞若无法快速完成技术定位升级,固守传统语音产品售卖模式,原有技术价值会持续被通用AI生态稀释。
而如今来看,科大讯飞的AI路走岔了,走丢了,但走丢的根源不在于某一次具体的技术选择或产品决策,而在于这家公司始终没有想清楚一个问题:
在一个技术快速民主化的时代,一家AI公司的核心竞争力到底应该建立在哪里?是算力的自主可控,是模型参数的领先,是行业场景的深耕,还是用户心智的占领?科大讯飞似乎在每一个方向上都做了尝试,但在每一个方向上又都缺乏足够的决断力和执行力,或许这就是它在这场AI浪潮中逐渐掉队的真正原因。
星火还能否燎原,取决于科大讯飞能否在下一趟车到来之前,找到属于自己的站台,这背后考验的是讯飞的技术定力与战略哲学。
封面图来源:科大讯飞官方微博
本文来自微信公众号“亿邦动力”,作者:杨谭,36氪经授权发布。
















