股价下跌、连续融资,壁仞科技在押注什么?
上市不到一年,国产GPU四小龙之一的壁仞科技,融资了三次。
1月2日,壁仞科技登陆港交所,成为“港股GPU第一股”,净融资62.04亿港元;半年后的7月,壁仞科技发起配售,净筹70.38亿港元;10月8日,再次折价配售,净筹约40亿港元。上市十个月,一次IPO加两次配售,壁仞科技合计募资约170亿港元。
市场当天用抛售作出回应。壁仞科技开盘冲高后一路走低,收报30.36港元,单日下跌11.85%。收盘价跌破了配售价,刚完成认购的机构当天就出现账面浮亏。
随后几个交易日,壁仞科技股价持续低迷,至10月15日收盘,股价跌至24.98港元,较最高点70.75港元跌去约65%。
壁仞科技为什么频繁融资?钱要花到哪里?2027年200亿元的收入目标,靠什么兑现,又面临哪些挑战?
一、壁仞科技缺钱吗?
壁仞科技的两次配售,都是折价配售。
7月份的配售,配售价为46.2港元,较前一个交易日收盘价折让9.94%,较此前5个交易日平均收盘价折让17.53%。
10月的这次配售价格为31.08港元,较10月7日收盘价34.44港元/股折让约9.76%,较此前5个交易日平均收盘价36.03港元/股折让约13.73%,比上次配售价格低了约三分之一。
上市首日,壁仞市值一度突破1000亿港元,到6月份最高市值突破1600亿港元,随后开始一路下跌。
本来股价就处在下跌中,壁仞科技还以较高的折让价格进行配售,这无疑会对股权造成稀释。
10月份配售新股占扩大后总股本约4.76%,7月配售占约5.9%,两轮合计超过10%。再算上1月IPO发行的股份,上市不到一年,老股东的相对权益已经明显缩水。
更隐蔽的代价在于对定价的影响,配售价会成为阶段性的心理锚点。配售价与市价之间的落差越显眼,市场也越容易把它读成对公司估值的重新定价。
为什么即使这样,壁仞科技也要融资呢?
作为一家GPU公司,壁仞科技的基本面是典型的“高增长、高毛利率、高亏损”特征,2022年—2024年,每年的亏损额在14亿元—18亿元之间,2025年,由于可赎回优先股账面价值变动,壁仞科技账面亏损达到164.9亿元,但这更多是非现金、非经营性的会计处理,经调整后净亏损8.74亿元。
2026年上半年,壁仞科技收入12.36亿元,同比增约20倍,亏损收窄至3.77亿元。
但由于外部融资支持足够多,从资产负债表来看,壁仞科技并不算缺钱。
截至2026年6月末,壁仞科技账上有48.6亿元的银行存款和10.1亿元的现金及等价物,此外还有2.5亿元的结构性存款,负债端最大的两项是应付款和借款,加起来约10亿元。可以看出,壁仞科技没有偿债压力,也没有流动性危机。
所以这不是一场“不融就会出问题”的被动融资,从资金用途来看,壁仞科技在主动备战。
本次配售40亿港元中仅约10%用于日常营运,约七成投向新一代产品的供应链采购、生产准备和商业化。
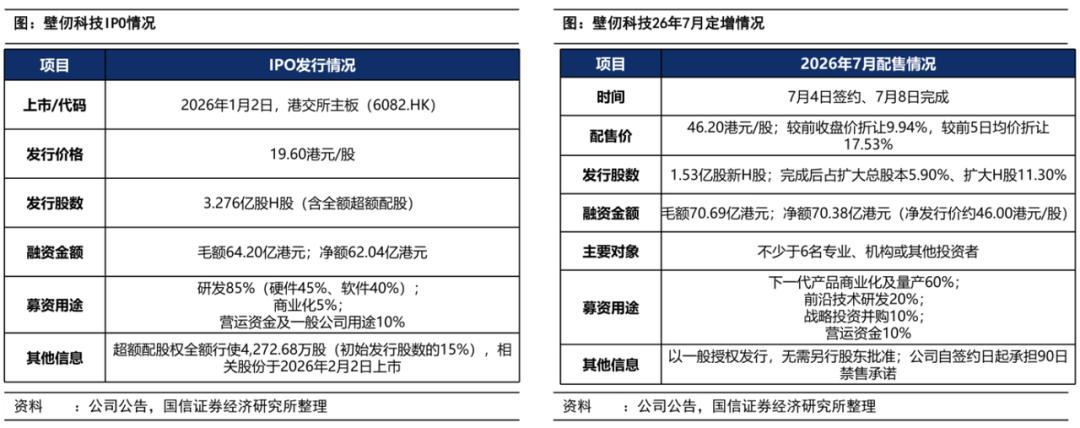
回看三轮融资的用途,IPO募资的85%投向研发,7月配售的60%投向商业化与生产,这一轮,70%压到供应链采购,钱的去向,离上游产能越来越近,离抢货越来越近。
其实在7月份上一轮配售时,市场就曾质疑,IPO募集资金尚有结余,壁仞科技为何又要折价配售。
答案是消耗实在太快了。
截至9月30日,1月的IPO募资到9月末已用掉约45%,7月配售资金到9月末已用掉14%,提速最明显的是7月配售中定向投向下一代产品商业化及生产的专项资金。该笔资金到9月末剩余约34.08亿港元。公司预计2026年底前后大部分动用,比原定的2027年底提前约一年。
二、抢货背后:上下游压力
要理解壁仞为什么急着花钱,先要看清产业基本面。
现阶段,AI算力这个行业,需求几乎看不到上限,真正卡脖子的是供给。
摩根士丹利在2026年3月的报告里给出一个时间表:在政策支持下,中国晶圆代工产能与芯片供应量将于2028年前后满足核心主权需求,到2030年,中国AI芯片自给率达到76%。摩根大通判断,到2028年,中国可以用本土芯片满足80%的AI基建需求,高于2025年的40%。
不同的数据都指向了:2028年之前,供给都是稀缺品。谁能拿到晶圆、拿到HBM、拿到先进封装的产能,谁就能把订单接下来。拿不到,需求再旺盛也变不成收入。
当然,“2029年后进入需求主导时代”有一个隐含前提:Agent驱动的算力需求保持线性渗透。
如果多智能体协同、具身智能、端侧Agent中的任何一个方向,在未来两年出现类似ChatGPT级别的需求引爆,供给端即使按计划扩产,也可能再次被甩开。技术扩散的曲线,很少是线性的。
产业链上游的涨价和抢货,进一步放大了供给压力。
AI需求爆发,把DRAM、HBM、NAND、企业级SSD这些存储资源整体重新定价了,打破了过去每GB价格大约五年降一个数量级的规律,也改变了扩产降价的逻辑。
新建存储产能要经历厂房建设、设备安装、工艺认证、客户验证、良率爬坡,供给端的响应速度是跟不上的。
于是,买家花大价钱、排着队向上游打款,以锁定产能。
谷歌、微软、亚马逊以50%到60%的溢价、提前6到12个月签长约锁定HBM产能;英伟达与SK海力士、美光签下多年期协议,把供应锁到2027年底;三星计划将六到七成总产能通过长期协议供应数据中心客户。
AI芯片交付周期从年初约36周拉长到52到70周,数据中心GPU等待时间普遍在36到52周。
这种现象也被摩根士丹利称为“chipflation,芯片通胀”。
壁仞的BR20X计划2027年规模化部署,量产所需的HBM采购义务在2026年下半年就已经开始产生。如果等到2027年再买,面对的可能是更高的价格、更长的交期,甚至根本排不到队。提前配售募资,是用股权换成本锁定。
需求端也在抬高门槛。
有算力行业人士透露,互联网客户开口第一句话就是“你有10万片的供应,我们再谈”,没有这个量级的供货能力,“就先不浪费时间了”。
采购形态的变化是背后的推手。互联网大客户正从单卡采购转向超节点和机架级系统,这类产品整柜交付、组件协同复杂、单笔订单规模大,对供应商的备货深度、交付规模和大额订单履约能力提出了更高要求。
壁仞是Fabless模式,自己不建厂,晶圆代工、HBM、先进封装,每一项都要先付钱排队,收入却要等送样、验证、客户验收之后才能确认。
客户要的是按时交付,供应链要的是提前付款,两头一挤,现金流压力自然更早、更集中地显现出来。
2026年上半年,壁仞科技经营活动净流出20.15亿元,接近去年全年,重要的流向是存货和预付款,中报显示,截至6月30日,存货余额12.15亿元,较2025年末增长28.1%;存货及服务相关预付款项15.34亿元,同比增长230%。
三、融资之后:兑现进度条走到了哪一步?
融资之后,需要观察的是,这笔钱能以多快的速度转化成产品、订单和收入。这决定了这笔融资是财务负担还是战略卡位。
2027年是壁仞的兑现之年。大和证券研报称管理层已将2027年收入指引从100亿元上调至200亿元。200亿元,相当于2025年收入的19.3倍,相当于这两年年复合增长率超过330%。
那么,200亿元收入靠什么兑现?
先看订单。
截至2025年12月15日,壁仞科技未完成的具有约束力订单,总价值约8.22亿元;同时已订立总价值12.41亿元的框架销售协议及销售合同,两者合计超过20亿元。
IPO之后,壁仞陆续获得了一些新的订单和客户认证。比如今年9月,壁仞以1.74亿元独家中标昆仑领奕智算中心项目(一期)包一,核心产品为壁砺系列GPU。这个订单的积极面在于验证了智算中心场景下的交付能力。
一个值得注意的细节是,该项目包二预算约4.52亿元,却因递交响应文件的供应商不足三家而流标。后续拆标之后才得以推进,这在一定程度上说明当前国产AI算力供应链里,能供货、扛得住交付的企业数量是稀缺的。
但相比单一项目订单,更值得关注的是客户结构。
壁仞科技中报提到,已完成多家互联网大客户供应商引入认证并开始批量交付。互联网大客户认证周期长、标准严,完成认证意味着进入采购池,后续能否形成持续采购,将比单一智算中心项目更值得观察。
再来看产品的进度。
单卡方面,BR20X已成功点亮,完成启动测试,进入流片后验证阶段,整体进度快于此前预期。时间表是2026年第四季度进入回片后验证及送测阶段,2027年实现规模化部署。
招股书还披露了更远期的路线图:BR30X面向云端训练及推理,BR31X面向边缘推理,均处于可行性分析及初步研发阶段,预计2028年前后商业化。
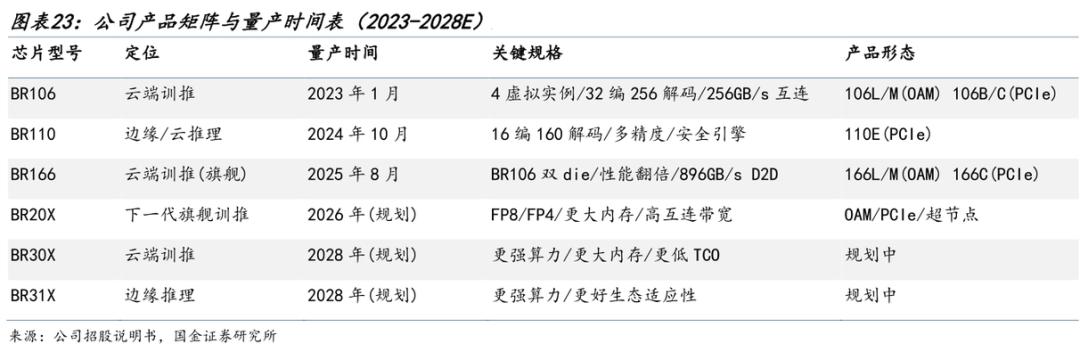
壁仞当前处于“产品已出来、客户验证还没完成”的节点。点亮说明设计层面没有致命问题,但客户送样后的验证周期才是真正的关卡,包括长期稳定运行、线性度、故障恢复、单位算力成本。
前面提到,互联网大客户正从单卡采购转向超节点和机架级系统。由于单卡算力追赶的物理空间有限,系统级互连被认为是国产GPU实现差异化竞争的路径,国内产业界围绕超节点整体解决方案做了不少创新尝试。
在互联能力上,壁仞自研BLink协议实现GPU卡间直连,截至2025年底已交付2048卡光互连光交换GPU超节点集群,千卡集群线性加速比达95%。
软件栈同样决定了这些GPU能否真正作为一个整体运行。
和摩尔线程、沐曦股份一样,壁仞科技都兼容CUDA生态,也都在降低CUDA生态的迁移成本,但路径和侧重点不同。
在开发者规模和CUDA应用覆盖数量上,摩尔线程、沐曦股份都有明确的数据,壁仞科技未公开同口径数据。壁仞的差异化体现在适配深度上:BIRENSUPA完成DeepSpeed底层加速器后端完整适配并合入开源主线,采用零侵入式改造,开发者无需修改任何DeepSpeed代码即可迁移。
商业化节奏上,摩尔线程的夸娥智算集群在2026年上半年完成了一笔6.6亿元合同的交付并确认收入,单笔合同的集群规模达到万卡级别,并已进一步向十万卡推进。壁仞尚未出现类似量级的超节点大单并确认收入,互联网大客户的批量交付虽已启动,能否形成持续采购和规模复制,仍需后续订单验证。
超节点方案的另一面是毛利率比单卡低,再加上HBM价格传导效应,壁仞科技的毛利率将受到考验,大和证券预测2026年—2028年,毛利率分别为45%、35%、40%,低于此前的预测。
订单能不能从项目走向规模采购,BR20X能不能按期进入规模部署,都将影响200亿目标的实现。收入放量之后毛利率能否扛住供应链和系统方案的成本压力,则决定着这轮增长究竟有多少含金量。
本文来自微信公众号 “市值榜”(ID:shizhibang2021),作者:齐笑 ;编辑:赵元,36氪经授权发布。
















