从诺奖视角看消费增长的底层逻辑
居民消费取决于居民对未来生活条件的判断。一次性的消费补贴可以促成一次性的购买,但稳定的就业、有保障的收入、可预期的医疗、养老和教育负担是推动持续消费支出的根本。笔者曾经讨论了总需求不足背景下,公共投资促进需求恢复的重要作用。在此基础上,还需要进一步回答:公共投资形成的订单和就业,怎样才能转化为居民对未来收入的信心,进而支持消费持续增长?这也是将投资政策与促消费政策衔接起来的关键。
消费取决于收入水平,也取决于收入能否持续。2026年诺贝尔经济学奖授予Robert E. Hall(罗伯特・E・霍尔)和Michael Woodford(迈克尔・伍德福德),以表彰其对宏观稳定政策微观基础的贡献。消费与预期是理解相关研究的重要线索,从弗里德曼的永久收入假说,到霍尔对消费动态的研究,再到伍德福德关于预期和宏观政策的分析,一条清晰的线索是:政策效果取于家庭和企业如何理解未来,并据此调整当下行为。对当前中国而言,促消费既要缓解眼前的支出约束,也要改善居民对未来收入、风险和政策持续性的判断。
弗里德曼在1957年提出的永久收入假说认为,家庭会根据较长期的收入能力安排消费,这里的“永久”不是收入永远不变,而是家庭对能够持续获得的收入作出判断。家庭如果把新增收入看作偶然所得,可能分散到今后使用;如果认为就业和收入能力得到持续改善,则更有可能调整日常消费和较长期的支出计划。
霍尔1978年的研究进一步将理性预期引入生命周期和永久收入框架。在特定偏好和利率等条件下,已知信息会进入当前消费决策,消费变化主要响应新的、未被预期到的信息。根据该理论可以推导出,可信的政策可能在宣布时就改变居民对未来收入的判断,而未必等到资金到账才起作用;如果家庭不相信居民能够持续改善收入,或者担心未来负担抵消当前收益,反应就可能较弱。
预期制约当前消费
从霍尔的理论出发,判断居民消费,不能只看当期收入的变化,也需要关注对相关指标的预期。收入是分析家庭购买能力的基础指标,但它记录的是一定时期已经获得的收入,不是家庭对未来收入能力的估计。家庭当期收入有所增加,但如果担心岗位不稳、经营收入下降,或者预期未来必要支出增加,仍可能谨慎安排消费。从永久收入假说和霍尔的消费研究出发,需要考察的不只是“现在获得了多少收入”,还包括“这些收入能够持续多久、未来收入是否可靠”。
2019年,中国居民人均可支配累计收入同比增速在8.9%左右,对应8%左右的社会消费品零售总额累计增速。2026年上半年,两个数字分别是5.2%和1.3%,即使考虑服务消费占比提高的因素,实物消费增速放缓速度也显然快于可支配收入放缓的速度。当然,对于人均可支配收入这一指标可以从收入分配结构、平均数和中位数差别等方面考虑其缺陷,也可以从资产负债表的角度进行分析,但预期和信心可能是影响居民消费的重要因素。收入保持正增长,也可能伴随增长放缓或不确定性上升,进而影响居民消费安排。
在这里,我们采用中国人民银行城镇储户调查数据进行分析。1999年起,中国人民银行按季度在全国50个城市、400个银行网点,2万名银行储户进行调查。用扩散指数衡量居民收入感受、收入信心、物价预期、房价预期、储蓄/消费/投资意愿,是国内最重要的居民主观预期高频指标之一。尽管有样本方面的缺陷,但已经是监测居民主观预期的核心先行指标,为研判居民风险偏好、预防性储蓄动机和货币政策预期传导提供重要参考,数据可读性强,被宏观研究与市场广泛使用,为分析消费提供了有价值的前瞻信息,补充平均收入增速难以呈现的收入安全感与不确定性。这种分析思路与永久收入假说及前瞻消费理论相契合。
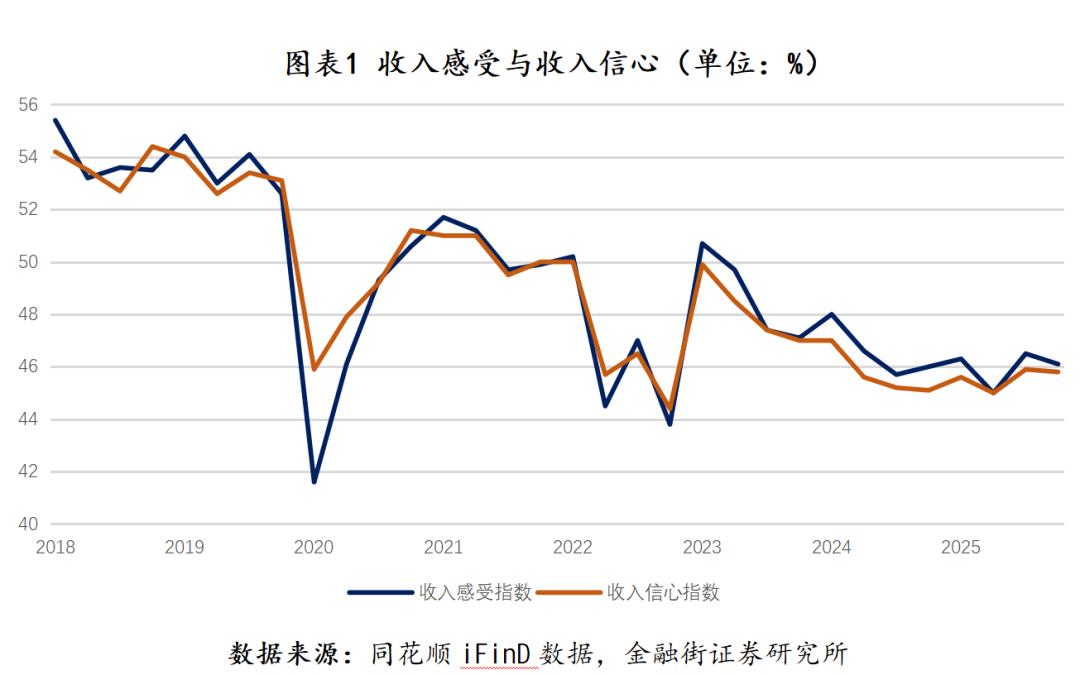
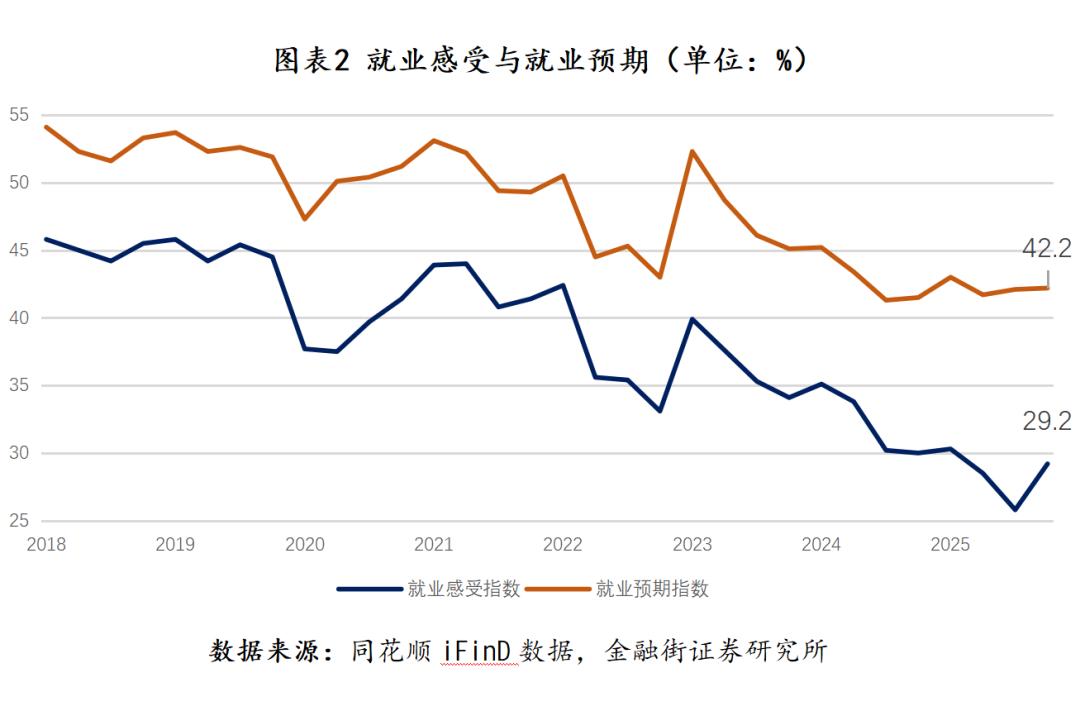
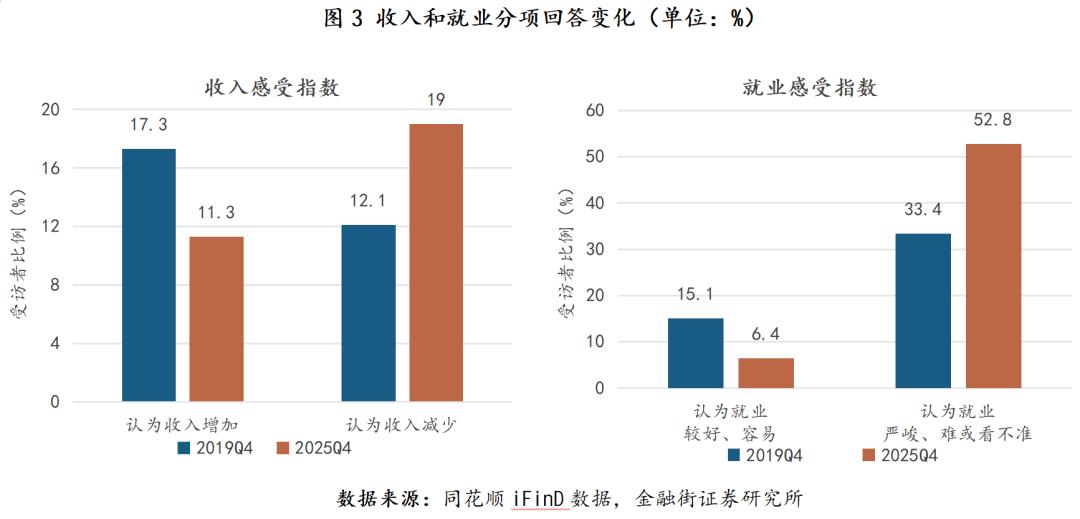
2025年四季度收入感受指数为46.1,收入信心指数为45.8,就业感受指数为29.2,就业预期指数为42.2。与2019年四季度相比,四项指标分别下降6.5个、7.3个、15.3个和9.7个指数点。尽管2025年四季度收入信心指数比2024年四季度提高0.7个指数点,但仍低于2019年四季度7.3个指数点。这表明短期改善与较长期预期修复并不是同一件事。就业指标也呈现类似特点,2025年四季度就业感受较上一季度改善,但就业预期仅小幅回升,不能据此认定家庭已经形成稳定的收入增长预期。调查分项进一步说明了感受分化。2025年四季度,认为收入增加的比例为11.3%,认为收入减少的比例为19.0%,前者低于后者7.7个百分点;2019年四季度,两者分别为17.3%和12.1%,前者高于后者5.2个百分点。2025年四季度认为就业“形势严峻、就业难”或“看不准”的比例为52.8%,比2019年四季度高19.4个百分点。
从霍尔的前瞻消费框架看,居民会将有关未来收入的新信息纳入当期消费决策。因此,当前收入有所增长,并不意味着家庭会同步扩大支出;如果对就业稳定性和未来收入的判断仍然谨慎,消费恢复就可能受到约束。上述调查提示,促消费不仅要增加当期购买能力,还要通过持续的就业、收入和保障改善,使居民相信收入增长能够延续,进而为消费的持续增长创造条件。
公共投资改善预期
提高消费率应建立在收入和消费实际改善之上。消费水平和消费率是两个不同概念。消费水平关注居民实际消费了多少;居民消费率通常指居民最终消费支出占国内生产总值(GDP)的比重;消费倾向关注可支配收入中用于消费的比例,边际消费倾向则关注新增收入带来多少新增消费。居民消费率可以写为:居民最终消费支出占GDP的比重,等于居民可支配收入占GDP的比重,乘以口径对应的消费支出占可支配收入的比重。
这意味着,提高居民消费率至少有两条实质路径:提高居民在经济收入分配中的份额,以及在收入有保障的条件下降低不必要的预防性储蓄。前者涉及工资、就业、转移支付和收入分配;后者涉及社会保障、资产负债表和风险预期。只要求居民减少储蓄,而不改变收入来源和未来负担,难以形成持续效果。
此外,还应区分消费率提高的原因。投资下降快于消费,或者产出增长放缓,也可能使消费占GDP比重上升。这样的比例变化,未必意味着居民生活改善。反过来,在需求不足时,公共投资先行恢复,投资和GDP增长快于居民消费,消费率可能暂时不升,但就业、实际收入和消费水平仍可能改善。评价政策应同时看实际消费、居民收入、就业和保障条件,不能把单一比率作为短期政策的唯一目标。
当前促消费的难点,在于居民不仅担心当期收入,也担心收入能否延续。企业销售偏弱、经营预期不稳,会减少投资和用工;就业与收入信心不足,又使家庭谨慎支出。在这种相互影响的局面下,单靠降低利率或一次性消费优惠,未必能够扭转预期。
公共投资能够主动形成需求,通过企业订单和就业收入的改善,为居民调整未来判断提供现实依据。这一作用首先来自订单和回款。公共项目形成实际工作量,增加设备、材料和服务采购;工程款及时支付,改善供应商现金流,使企业更有条件保留岗位、支付工资并安排后续生产。对于民营企业,订单是否持续、款项能否按时收回,会直接影响其用工和投资计划。因此,公共投资改变预期的基础,是企业经营状况和劳动者收入发生可见的改善,而不只是宣布投资额度。
从霍尔的前瞻消费框架看,居民会将有关未来收入的新信息纳入当前决策。公共投资如果带来稳定订单、持续就业和收入来源,就可能使家庭上调对未来收入能力的判断,减少因失业和收入下降担忧而压缩消费的行为。可信的政策安排也可能在实施之前影响预期,但只有项目推进、工资支付和企业经营持续改善,才能巩固这种信心。公共投资还可以通过改善生产条件,增强收入增长的持续性。电网、物流和城市更新等投入,若能降低经营成本、补足产业配套,就可能提高私人投资的预期收益,使企业愿意更新设备、扩大经营并增加就业。医疗照护、教育和养老设施则需要人员和运营经费同步安排,既形成岗位,也减轻家庭对未来必要支出的担忧。
这种安排也有助于衔接当前消费与长期增长。需求恢复使已有设备和劳动力得到更充分利用,公共配套改善则支持企业投资和生产率提高,两者共同增强居民未来收入的基础。Furman(弗曼)强调,短期需求状态会影响投资和生产率等供给侧表现。因而,稳定当前需求与改善长期供给可以相互支持,但不能只凭消费率暂时是否提高评价投资政策。当然,公共投资应与直接支持居民、完善社会保障和调整收入分配同步推进。对现金紧张的家庭,及时救助和转移支付仍然必要;对更广泛的家庭,稳定就业和可信的医疗、养老、失业保障,有助于减少后顾之忧。
最后需要强调的是,当前政策应将项目实际工作量、供应商回款、劳动报酬支付和持续岗位作为检验重点,避免需求刚有改善就过早撤回支持,并随私人需求恢复优化投资力度。只有使居民看到收入改善能够延续,公共投资才能从当期需求的补充,进一步成为消费信心和持续消费的支撑。
(作者为金融街证券股份有限公司首席经济学家:编辑:张威、袁满)
本文来自微信公众号 “财经五月花”(ID:Caijing-MayFlower),作者:张一,36氪经授权发布。
















