洋酒在中国的破局点:从“渠道覆盖率”到“场景覆盖率”
过去,洋酒在中国的竞争很大程度上围绕品牌和渠道展开,但消费者“选择一瓶酒”的场景正在分化,大家会在不同的社交关系、餐饮环境和娱乐方式里选择不同的酒。
同一个消费者,在商务宴请、西式小酒馆、朋友居家聚会和音乐节里,可能表现得像四类完全不同的人。
奥纬咨询近期完成了一项中国饮酒场景研究,发现两条并行的线索:一方面,餐饮依然是最大基本盘——超过60%的烈酒消费发生在餐饮场景;另一方面,年轻消费者的消费已经明显向餐厅、居家和娱乐等更碎片化的场景分散。
在一场典型的企业商务宴请上,开场敬酒几乎总是白酒。但一顿饭往往不止一轮。第一轮里,白酒占大头;进入第二轮,啤酒、葡萄酒和各类进口烈酒接棒,其中进口烈酒合计升至约四成。
同一张餐桌上产生了不同分工,同一群人有着不同的场景。两条线索指向同一个判断:对洋酒而言,增长的关键不在于与白酒正面争夺“开场”,而在于读懂并深耕具体的场景。消费群体或者消费代际反而是笼统而模糊的,更重要的是在不同场景中获得更多“被选择的时刻”。
01 最大的市场仍在餐桌,但内部正在分化
1.餐饮仍是绝对主场,商务宴请依然是高价值基本盘
按零售价170元以上计,2025年中国高端酒饮消费约1.15万亿元;其中超过六成发生在餐桌上。
品类结构上,白酒占73%,葡萄酒占19%,干邑、威士忌及其他烈酒合计不足一成。
如果进一步展开餐饮消费全景,其中的细分场景为:商务宴请约占46%,远高于朋友聚会(14%)、家庭聚会(13%)、传统宴席(11%)、庆祝(8%)以及约会与一人食(各4%);同时其消费意愿也高出平均约2.4%。
值得单独留意的是庆祝场景:整体支付意愿仅略高于平均,但洋酒在这一场景的支付意愿高出平均约3.2%。
消费场景在变,不等于传统高价值场景失效。
2.同一种宴请,不同品类对应不同的样貌
奥纬咨询调研和深访显示,商务宴请并非只有一种样貌:
白酒宴请遍及全国,多为6至10人的中餐圆桌,参与者相对年轻。
干邑宴请在福建、广东更常见,常见于6至30人的场合。参与者年龄偏长,受香港商务文化影响较深,偏爱粤菜。
威士忌宴请相对小众,多为3至5人、参与者年龄偏长的西餐场合。
品类之间并不是在争夺同一批人,而是各自对应不同的社交结构、人员规模与餐食形态。
3.第一轮是礼仪,第二轮是体验
一场商务宴请为什么要喝酒?调研中,受访者最常提到的理由依次是商务洽谈、维护关系、拓展社交和活跃气氛。其中前两项的提及率明显高于其他,合计占到三成以上。白酒与前两项关联最强,这在很大程度上决定了“开场属于白酒”。
但约四成受访者表示,商务宴请几乎每次或约一半时间会有第二轮。进入第二轮后,酒饮选择明显分散:啤酒(26%)、干邑(21%)、葡萄酒(15%)、威士忌(10%)等依次接棒。
图表:商务宴请中第一轮和第二轮的酒饮选择
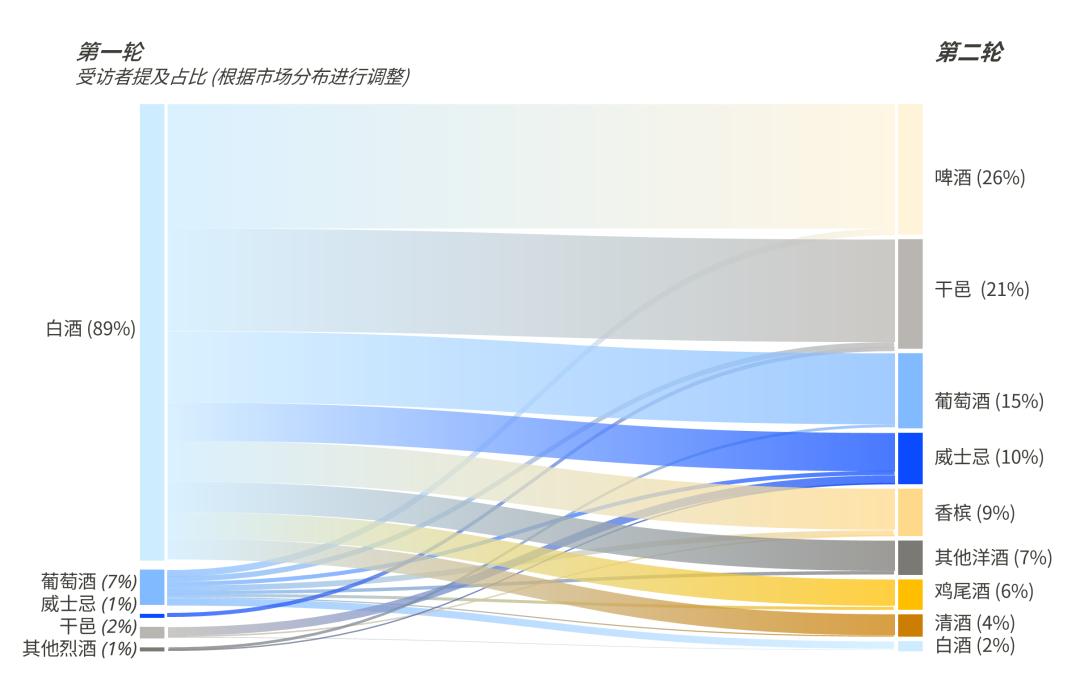
数据来源:奥纬咨询消费者饮酒场景调研
更重要的是,第二轮消费者的判断标准变了。排在前面的不再主要是商务礼仪或身份表达,而是与第一轮饮品是否搭配、口味与新鲜感、口感顺滑以及酒精度更低、更轻松的饮用体验。
洋酒未必需要和白酒争夺“开场”,它更有机会占据一场宴请从礼仪走向体验的那个转折点。
4.年轻人的餐桌:更小、更轻,也更现代
年轻消费者(25至35岁)的“餐厅”和传统商务餐桌不太一样。他们更多是3至5人的小团体(占65%,整体人群则以6至10人为主),人均消费集中在200至300元(整体人群为300至500元),偏好川菜、西式小酒馆、火锅、中式小酒馆和烧烤等更现代、更休闲、社交属性更强的场景。
一个容易被忽略的信号是:整体人群中偏好度很高的粤菜并未进入年轻人的前五。这意味着,传统上依托粤菜的洋酒消费,需要寻找新的落地载体。
小酒馆可能正是其中之一。这一业态对进口酒类明显更友好:西式小酒馆中,葡萄酒的选择率达54%,威士忌28%,干邑20%,而白酒只有15%;中式小酒馆虽仍以白酒居首(49%),但干邑与威士忌均达19%。作为对比,干邑在川菜馆、火锅店和烧烤店的选择率都只有10%左右。
上一代消费者进入餐桌是通过宴请;下一代消费者进入餐桌,可能首先经过的是Bistro。
5.从“桌上有没有”,到“什么时候出现”
把这些观察放在一起,餐饮场景的竞争逻辑其实已经变了。
一场典型的商务宴请有清晰的节奏:入席、祝酒、破冰、深入交流、过渡、达成共识直到离席,不同阶段的饮品承担不同作用;洋酒不承担开场敬酒功能,更多出现在用餐和交流进入中段之后。
未来餐饮渠道不能只追求“上架”,还要经营菜单、餐酒搭配、服务员推荐、第二轮转换、包间体验。
02 居家与跨界,两种不同的增量逻辑
年轻消费者的酒饮消费中,餐厅仍是第一位,约占52%;但餐桌之外的场景合计已接近一半,其中居家占比最高,约24%。居家和跨界娱乐这两类,对洋酒的意义尤其不同:前者解决的是“买回去之后怎么用”,后者解决的是“第一次接触”。
1.居家正在成为一个被低估的酒饮场景
在居家场景中,除独酌外,朋友聚会受欢迎程度最高,平均参与人数5.2人。
年轻消费者的朋友聚会通常是3至10人、年龄和性别混合,各自带酒,并伴随桌游、棋牌游戏和自调饮品等活动。进口烈酒在这一场景中,约有46%的饮用方式涉及加冰或搭配其他饮料,高于家庭聚会(34%)和独酌(36%)。消费者看重的是口感易接受、方便DIY、适合多人参与以及社交分享。
传统洋酒渠道解决的是“买到一瓶酒”,居家场景要解决的却是买到之后怎么使用。
某洋酒品牌已经尝试用调饮配方、小规格产品、混饮材料组合以及即时零售配送,去降低居家消费的门槛。
2.年轻化不等于什么都跨界
在娱乐场景中,音乐节(约7.3亿元)兼具认知与转化价值;露营(约6.4亿元)则需要低度、小规格、易饮的新产品形态;咖啡与茶饮店(约5.5亿元)的跨界联名话题性强,但实际转化有限。
奥纬特别研究了“酒味食品/含酒精食品”,结果显示,这类产品吸引的主要仍是原本就接触相关酒饮的人群,而真正对酒饮本身没有兴趣、只是因为食品形态而来的新消费者非常有限。
年轻化最容易陷入的误区,就是把“新形式”误认为“新用户”。比制造一个短期跨界话题更重要的,是找到那些本身已经存在消费需求但尚未充分覆盖的场景。
03 进口烈酒真正需要建立的,是一套“场景覆盖率”
四类场景走下来,一个共同的结论浮现出来:洋酒的增长瓶颈,在于它出现在了多少个真实的消费时刻。
领先洋酒品牌在餐饮场景的资源分配各有侧重:有的更偏向品牌营销与代言人,有的更偏向品鉴活动与即饮渠道建设。
比投入规模更值得关注的是打法。部分品牌已经不再全国齐头并进,而是按城市分级推进,并为“在一座城市站稳”设定明确门槛——高端餐厅覆盖率、宴席渗透率、餐厅销售贡献,再辅以在当地商会群体中的口碑、高端餐厅服务人员是否会主动推荐等软性指标。这套方法把“餐桌”拆成覆盖、渗透、贡献与口碑四个维度,让场景经营从经验判断变成可管理的生意。
洋酒过去讲“渠道覆盖”,未来更应该讲“场景覆盖”:确切来说是从城市覆盖,走向“城市×场所×场景”覆盖,不仅要进入一家店,还要进入这家店里真正发生消费决策的那一刻。
由此可以把进口烈酒市场拆成三个层次:
核心价值场景:商务宴请、高端餐饮,负责销量与客单价。重点是第二轮的转换、餐酒搭配的设计,以及服务人员的推荐意愿。
增长型场景:Bistro、酒吧、KTV、Live House,负责年轻消费与品类渗透。重点是在合适的业态里出现在酒单前列,并与场所调性相匹配。
品牌试验场景:居家聚会、音乐节、户外娱乐,负责认知、首次体验与产品创新。重点是降低尝试门槛:配方、规格、组合与饮用方式。
核心场景保证当下的生意,增长场景决定三到五年后的份额,试验场景则在为更远的产品形态和消费习惯做准备。
04 结语
洋酒真正需要争夺的,是更多合理出现的场景。
商务宴请里的第二轮、西式小酒馆的一顿晚餐、朋友家的聚会、酒吧的一次选择,甚至音乐节上的第一次品牌接触,它们看似零散,背后却指向同一个增长逻辑:
当一个品类能够进入更多真实生活场景,市场覆盖才会最终变成销量。
(本文所说的“洋酒”,指以威士忌、干邑为代表的进口烈酒,也包括伏特加、金酒、朗姆酒等品类。部分数据涉及葡萄酒,文中已另行标注。本文基于商业研究视角,所涉消费者均为成年人群,倡导理性、适量饮酒。)
本文作者
叶俊楠,奥纬咨询董事合伙人,亚太区零售与消费品业务主管合伙人
蒋宇星,奥纬咨询董事合伙人,专注于零售与消费品领域。
张东杰,奥纬咨询项目经理。
本文来自微信公众号“OliverWyman奥纬咨询”,作者:奥纬咨询,36氪经授权发布。
















