平均翻倍!卖不动钻石,却越涨越猛
本文作者| 弗雷迪
数据 支持 | 勾股大数据
年初迄今,超硬材料赛道的核心标的(四方达、黄河旋风、惠丰钻石、力量钻石、沃尔德)市值平均实现了翻倍,或接近翻倍。
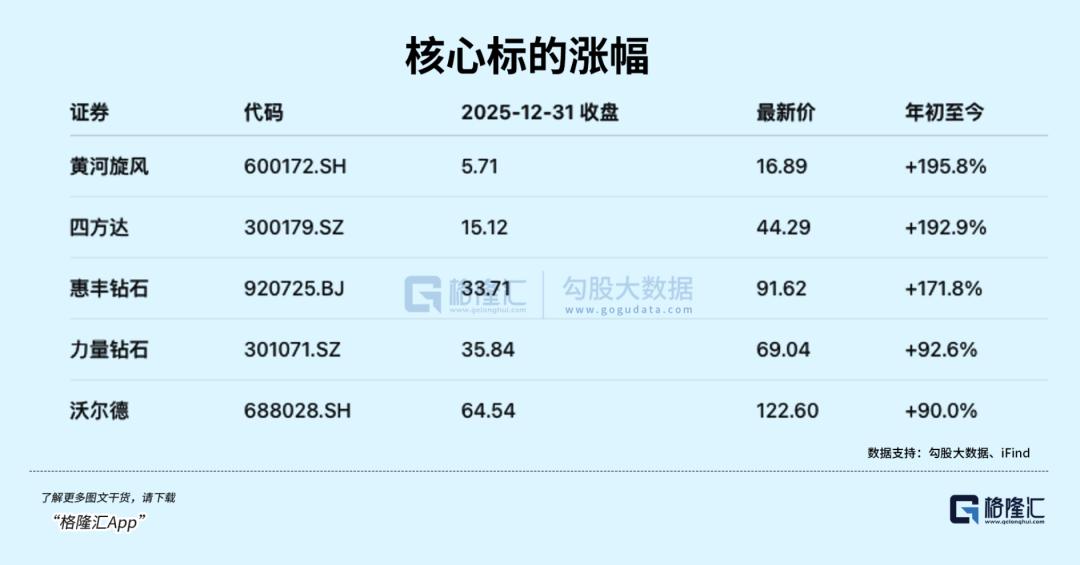
值得一提的是,该行业另外一个广为投资者关注的题材——培育钻石曾经在去年发酵,也基本是这些标的在涨。
可是短短两年,叙事逻辑就发生了切换。
2025年交易的是“出口管制”和“涨价链”,配合一季度的财务拐点显现,板块正处于底部反弹的阶段。
此时正好等来一个有力的催化逻辑。
2026年起,赛道叙事整体切换为“AI散热”——海外算力方案、超算落地、募投资金改道散热材料。
金刚石,难道真的逆天改命了?
01AI新瓶颈
AI算力的下一道关卡,不在制程,而在散热。
而散热的瓶颈,正从系统级换热转向芯片局部热点。
英伟达GPU单芯片功耗从2020年A100的400W,一路攀升至2022年H100的700W、2024年B200的1000W,2026年Rubin架构进一步提升至1200W以上,2028年规划中的Feynman架构单芯片功耗预计突破2000W。
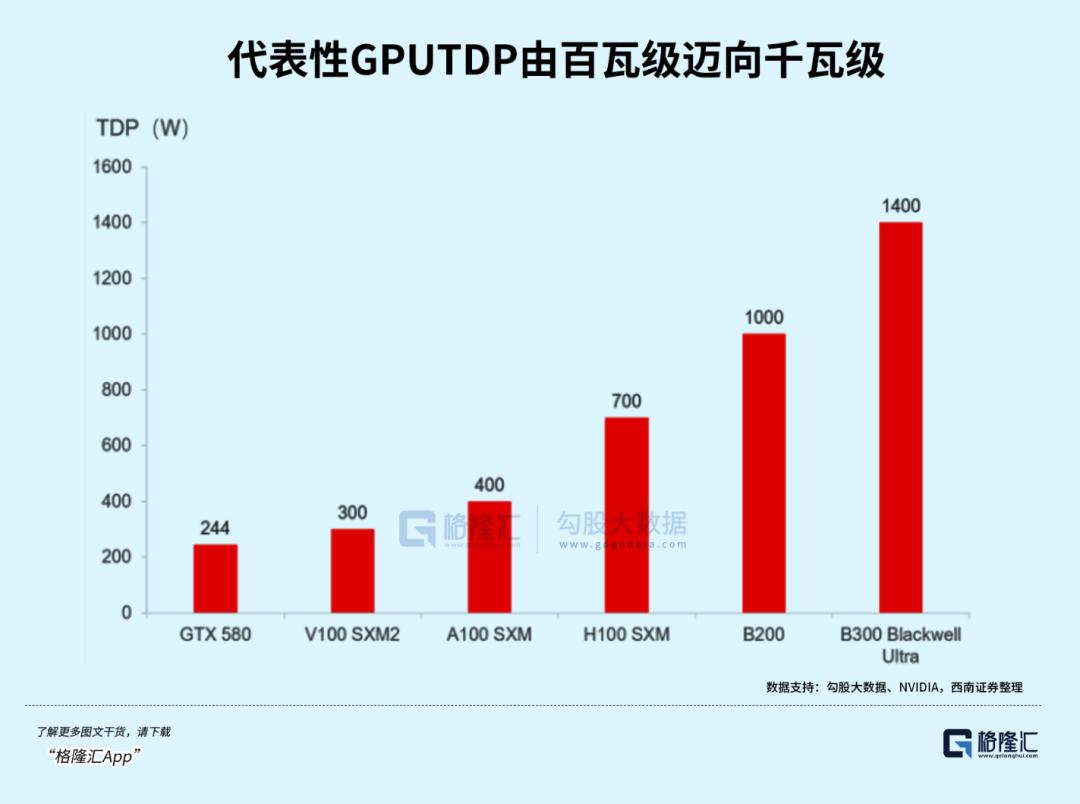
GPU功耗一路攀升,散热已从配套工程变成算力扩张的前置条件。竞争焦点,也从冷却系统转向了散热材料本身。
正如我们过去文章一直强调的,风冷时代已经终结,液冷已经是AI服务器标配,但它管得到封装外壳,管不到芯片内部。
液冷解决的是系统级换热,真正决定散热难度的不是总功耗,而是局部热流密度。AI芯片热点处的热流密度已达1000—2500 W/cm²,这个量级已从核反应堆能级跨越至太阳表面能级,全面超越传统风冷、铜液冷板乃至两相液冷方案的上限。
这意味着,液冷再强,也只能带走已经传到封装外壳的热量。但在这么高的局部热流密度下,热量根本来不及从芯片内部的局部热点横向扩散出来,就在近结界面急剧积聚。
而传统铜基散热材料的热导率,也无法在芯片近结界面实现足够快速的横向热扩散。这不是优化冷却方案能解决的问题,问题不在怎么降温,而在用什么材料降温。
材料体系,是时候更新换代了。
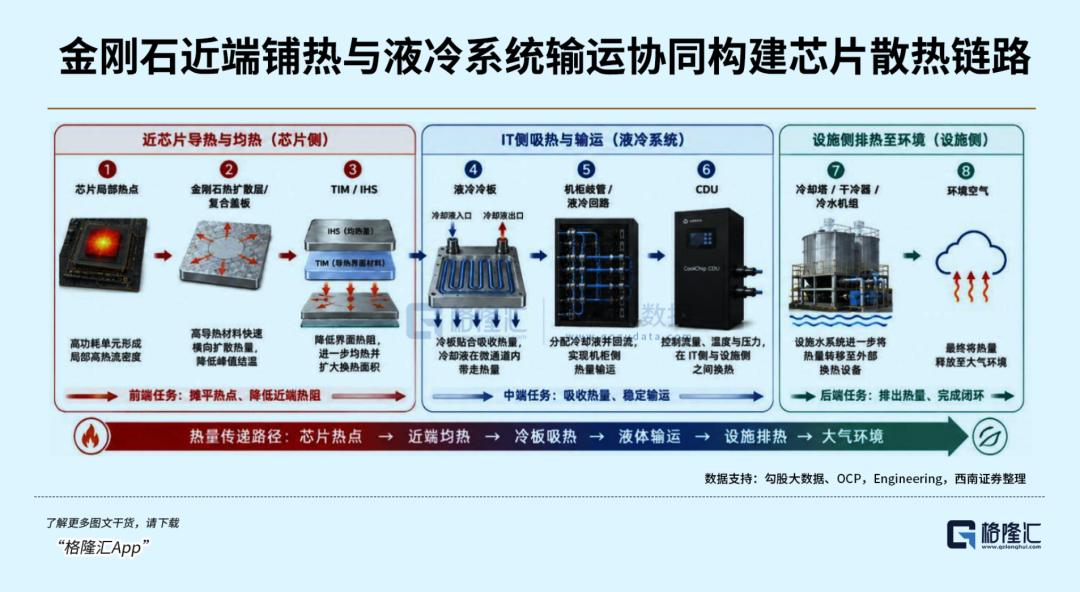
金刚石是目前已知自然界中热导率最高的材料,室温热导率达2000-2200W/m·K,是铜的5至6倍,铝的9倍以上。同时,金刚石热膨胀系数约1.0—1.2×10⁻⁶/K,与硅、GaN、SiC等主流半导体材料高度匹配;绝缘性能还十分优异,可直接与芯片接触。
可以说,金刚石在“高导热+低热应力+电兼容”的组合上几乎没有替代品。
市场也一度把金刚石散热当做AI芯片散热的终极解决方案来定价,英伟达等巨头的背书,更是为整个概念在A股掀起波澜提供了催化剂。
2026年1月CES,英伟达官宣下一代Vera Rubin架构GPU将全面采用“金刚石铜复合散热+45℃温水直液冷”方案。7月,黄仁勋确认Vera Rubin已投入生产,单颗GPU功耗达2300W。
英特尔CEO陈立武也曾在公开场合提及金刚石散热的重要性,宣布投资了一家人造金刚石晶圆公司,看好钻石作为散热材料在芯片封装领域的应用潜力。
根据普华有策数据,全球服务器液冷总体市场空间将从2026年的125.7亿美元增长至2030年的535.1亿美元。假设2030年金刚石散热价值量占液冷市场的10%,则市场规模有54亿美元。
除了作为散热材料,金刚石还有一层紧贴AI产业链的用途——PCB钻针。
AI算力升级驱动PCB产业从层数升级到材料体系升级,高端PCB材料在硬度和耐磨性的优势,反而对钻针使用寿命提出了更高的要求。
逻辑类似于散热,金刚石钻针有望从可选工具转变为高阶PCB的必要加工工具。金刚石钻针单价高达1500-2000元/支,是传统钨钢钻针的几十倍,钻孔数量也远远拉开差距,整个市场扩容空间很大。
金刚石,接下来大概率会变成一门赚钱的生意。
无论是金刚石散热还是钻针,在当下AI的产业版图里,成本占比其实都是微不足道的。但基于造价十分昂贵的算力节点,没有任何一个工厂,敢为了节省几块钱的耗材成本,去承担一块主板报废的风险。
但对于供应商而言,下游厂商唯一的诉求就是“绝对的良率和绝对的可靠性”。
这形成了一个比较高的时间与验证壁垒,就是说一旦通过了质量测试,不在白名单内的竞争对手即使大幅降价,也无法撼动其份额。
产业逻辑已经清楚,接下来的问题是:应用层面实际走到了哪一步,供应端订单什么时候能够释放出来。
02应用端切入,供应端扩产
金刚石散热的确正在从实验室走向产线,但节奏并不均匀。应用端已经出现标志性交付,供应端正在积极扩产,而多数环节仍处于送样与小批量验证阶段。
真正的分水岭,是看谁先跑通良率、成本和批量订单。
在应用端,今年2-3月,海外已经有企业率先完成了首批搭载了金刚石散热的服务器交付,而且同时覆盖了英伟达和AMD两大算力平台。
现在全球产业链正在加速布局半导体级金刚石的供应,美国、日本企业在规模生产和订单上进度基本领先,今年还打算推动大尺寸金刚石衬底的商业化,降低单个GPU使用金刚石材料的成本。
而国内的后发优势在于,人造金刚石产业的全球主导地位、规模供给为功能金刚石发展提供了原料、设备、人才和产业配套基础,将产能向这类高端应用加速转型,能够更快地降低规模化成本。
我国人造金刚石产量高达全球总产量90%以上,关键专用设备皆自主可控。过去几年,钻石需求萎缩,行业低端产能扩张造成了人造金刚石的价格崩塌。
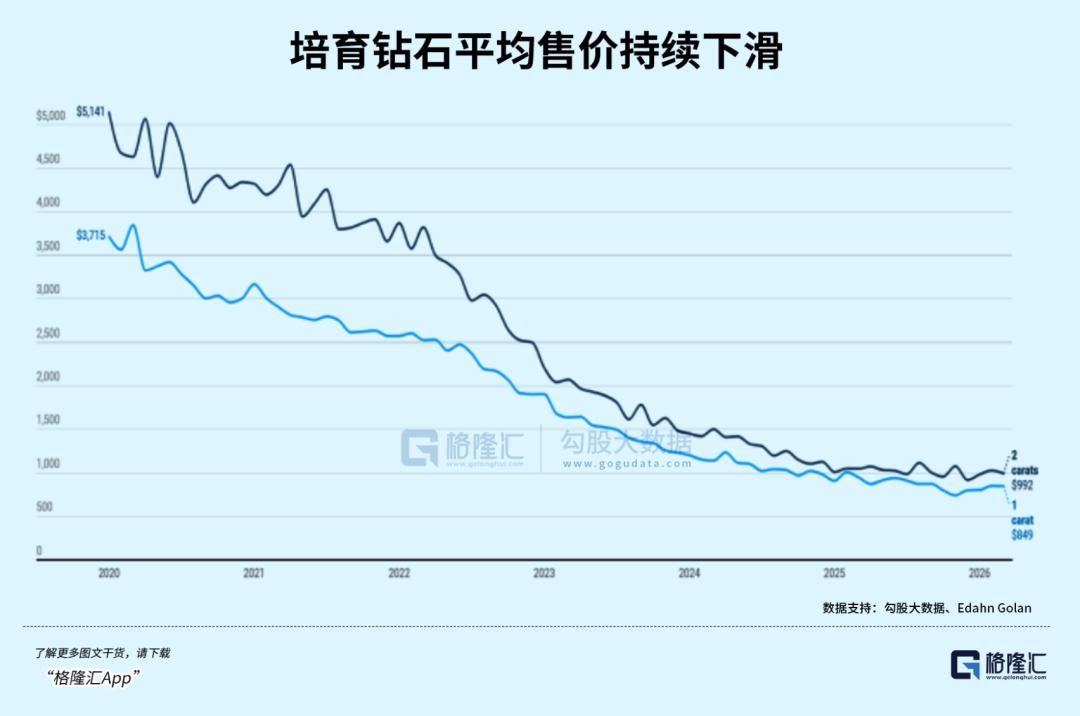
2025年10月,商务部推出了金刚石出口管制政策,对从设备、材料再到技术形成全链条管控。从长期来看,管制政策对倒逼低端产能出清,帮助龙头企业转型高端应用环节,推动产业高端化,是有积极作用的。
上半年,中南钻石、惠丰钻石、厚德钻石、江西恒钻等多家金刚石企业密集发布价格调整通知,惠丰钻石自2026年3月1日起,对相关产品价格统一上调5%-15%。
再看金刚石散热在国内的产业化节奏,国机精工、四方达、惠丰钻石、黄河旋风、力量钻石等超硬材料企业均已布局这一方向,在产品路线、产能规划和下游验证上各有推进。
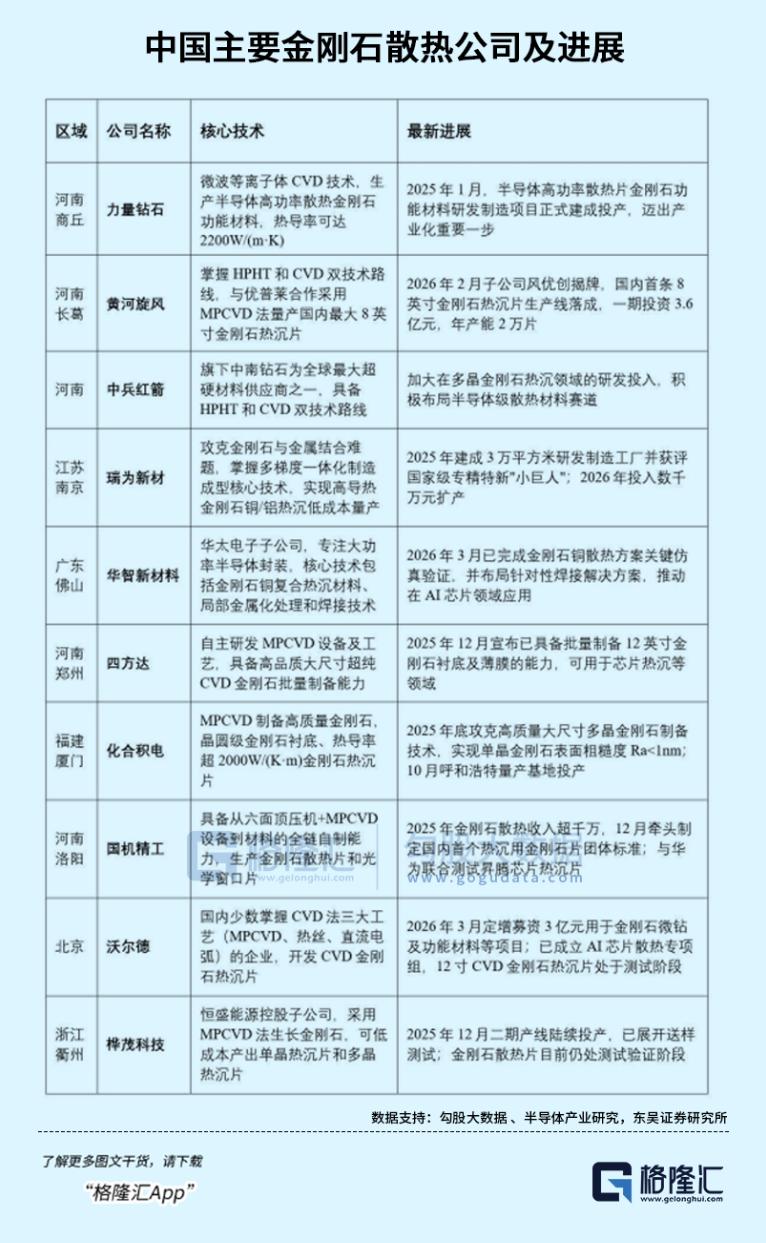
下游国内超算在推进应用,华为推出的“韬定律V2”方案,针对昇腾AI芯片等高功耗堆叠场景,在封装上下层加入CVD金刚石散热层,配合层间微米级液冷通道,形成主动散热结构。
其核心供货方之一是黄河旋风。今年2月,黄河旋风子公司河南风优创的首条8英寸金刚石热沉片生产线在河南投产,可年产2万片。8月,风优创与海外头部企业签署单晶金刚石热沉片销售合同,正式进入国际顶级半导体供应链。
据不完全统计,截至8月底,力量钻石、四方达、黄河旋风、惠丰钻石、沃尔德等五家超硬材料上市公司,通过定增预案、募集资金用途变更、对外投资等方式,涉及资金规模合计超60亿元。
从投资投向来看,主要用于正在往功能材料、精密工具走以及补充流动资金等,有些项目甚至立项已久,调整触发的时点,刚好对应AI散热和PCB钻针未来对金刚石材料需求。
譬如力量钻石在2022年就已经立项,起初培育钻石还是赛道主流,现在及时转向了金刚石散领域。还有四方达20亿元的定增,其中17.6亿元投向了金刚石钻针的产业化,项目总投资18.46亿元,建设周期36个月,建成后可年产710万支金刚石钻针。
放在一起可以看出,金刚石功能材料与高附加值精密加工工具正在成为新的承接方向,这一轮由AI算力散热和半导体精密加工两大需求驱动的方向,其效果将在未来两到三年逐步兑现。
随着相关项目先后落地,部分上市公司金刚石散热产品已经进入送样、小批量供货阶段。
沃尔德是国内少数掌握 CVD 法三大工艺(MPCVD、热丝、直流电弧)的企业,目前已经实现了最大尺寸320mm*320mm,兼容直径50mm-300mm的主流晶圆尺寸金刚石散热片制造,并已经开始向客户交付进行验证。
03尾声
话又说回来,从目前的产业进程来看,金刚石散热尚处于早期阶段。已有商业产品,与进入AI服务器的大规模采购,是两件需要分别验证的事情。
液冷渗透率上升,并不能直接推出每一块冷板都会使用金刚石。因为只有当新增性能能够覆盖成本、加工与可靠性要求时,客户才有动力导入。所以切勿目前的涨幅而线性外推,因为成长曲线陡峭,就认为估值还很便宜。
但资本市场沉迷的,其实是一场用“旧产能”拯救“新瓶颈”的叙事奇迹。
从光模块到PCB、液冷和金刚石,资金对这些细分环节的早期炒作逻辑极其统一:真正能引爆行情的不只是高不可攀的新技术,而是那些手握成熟产能、精准卡住AI进化最致命的咽喉的企业。
左手是用产能卡住AI的新咽喉,拿到高昂的科技溢价;右手是旧赛道因为供给出清而迎来价格反弹。
这种跨越新旧赛道的逻辑共振,才是资本市场最熟悉的爆炒叙事。
声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为任何实际操作建议,交易风险自担。
本文来自微信公众号“格隆汇APP”(ID:hkguruclub),作者:弗雷迪,36氪经授权发布。
















