两大家居龙头,集体做起厨电生意
今年泛家居行业最难的两个细分赛道龙头,决定互相取经。
近段时间以来,定制家居行业接连传出新消息。先是在8月,欧派发布全新厨电子品牌OPPLAT,以“意式设计+中国智造”为标签,推动行业从柜体单品销售转向全空间一体化交付;
紧随其后,索菲亚也举行厨电项目正式启动峰会暨全国招商启动大会,将厨电板块纳入全屋定制生态版图,补齐柜电一体化关键拼图。
两家定制家居的头部玩家,不约而同地把手伸向了同一个方向,这并非一时兴起,而是整个定制家居行业顺势延伸的结果。
过去几年,几乎叫得上名字的定制家居企业,都曾前赴后继地杀入厨电赛道。毕竟,橱柜本就是离厨电最近的场景,在定制的时候顺手卖烟机灶具,不过是顺水推舟的事情。
只是,现实远比想象骨感。定制家居企业做厨电,至今仍没有一家成功跑出,要以“门外汉”的身份,在一个已经高度成熟、品牌格局固化的市场里抢食,注定挑战不小。
那么,迟迟未能在厨电领域拿到“大结果”的定制家居企业,为何又要卷土重来?
1、“欧派们”难圆厨电梦
过去几年,不少定制家居巨头都尝试在厨电领域布局。
早在1997年,欧派已经开始布局厨电领域;2022 年,欧派官宣集成厨房全新品牌战略,并在这个过程中完成了厨电产品从OEM向精工制作转型的升级。
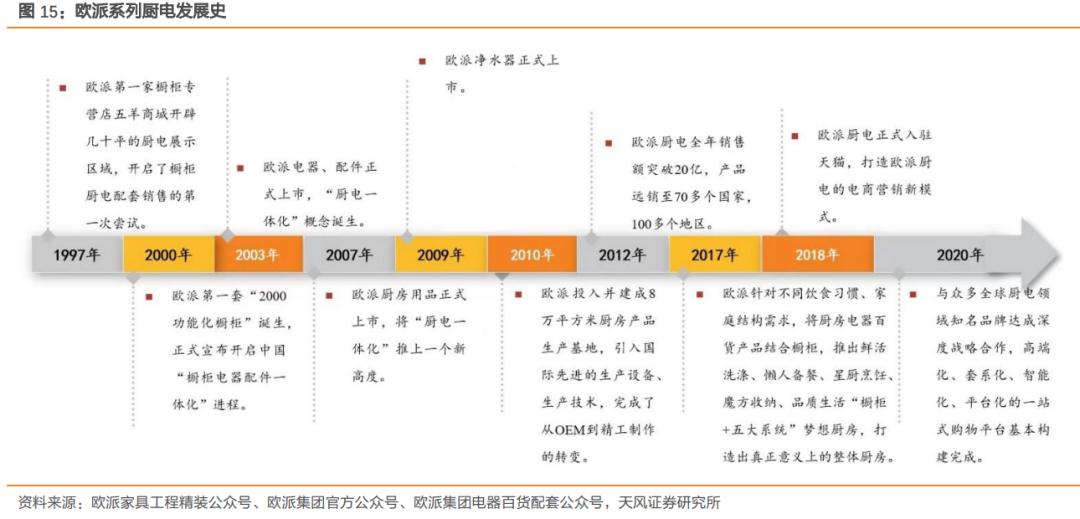
此外,志邦也早在2009年就推出“志邦牌厨电”,并陆续引入3M、能率、博世等国际品牌;金牌厨柜则投资5000万元设立“玛尼欧电器科技”……
除了自建品牌,也有不少定制家居企业采取战略联盟模式:索菲亚与海尔集团达成深度战略合作;尚品宅配联手老板电器发布“搭载六核厨电的集成厨房”等。
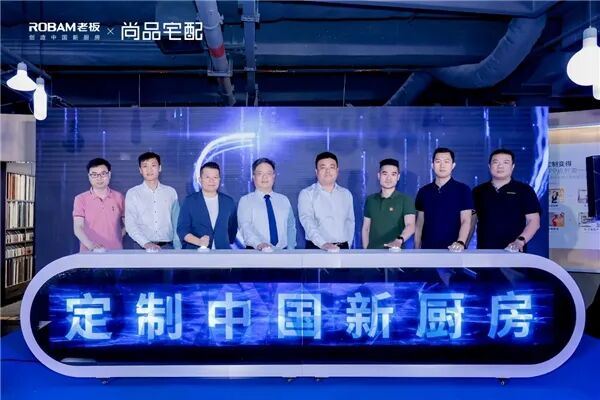
可以看出,定制家居企业进军厨电领域并非“一头热”,而是整个行业的共同选择。
橱柜定制发生在购买厨电之前,也就是说,橱柜是厨电的天然入口,定制家居企业能够直接跟消费者沟通,品类延伸不过是顺势而为的事情。
但问题是,当整个定制家居行业都理所当然地这么认为,结果却未必尽如人意。
目前,欧派、索菲亚财报中均未将“厨电”列为单独披露营收的品类,可见,厨电的收入体量占这两家公司总收入的占比有限。
尽管定制家居企业有着雄心壮志,但消费者却选择用脚投票。
首先,家电品类的品牌壁垒,远比想象中坚固。
消费者选购橱柜时,会首选欧派、索菲亚等专业品牌;同样,他们在选购厨电时,也会天然倾向方太、老板等传统厨电品牌。
定制家居企业要跨界,中间隔着的不仅是生产线,更是数十年沉淀的技术与口碑。
以欧派厨电为例,早期主要以代工为主,其自主生产规模要到2016年前后才开始上量。而方太、老板、华帝成立于上世纪80-90年代,它们在烟灶技术深耕了十余年后,欧派在这个领域的积累才刚刚开始。
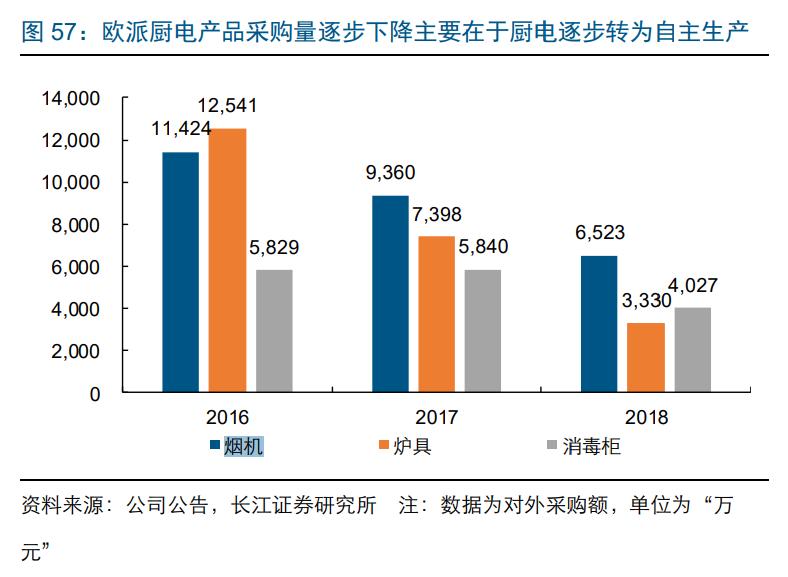
然而,当厨电巨头反向进攻定制家居时,这道壁垒却低得多。
不同于厨电的技术壁垒,橱柜行业集中度不高,市场也不缺代工品牌,外来者跨进来的门槛并不高。方太早在2000年进入集成厨房行业;华帝更早于2002年已开始布局橱柜业务。
最后,最容易被忽视的是售后。家电是安装、售后属性极重的品类,这跟家居安装一次交付的模式截然不同,两种售后模式要完成切换,绝非一日之功。
至此,“欧派们”为何难以在厨电打响名堂,答案已经很清晰了——橱柜和厨电,虽然物理上挨在一起,但商业上隔着一道看不见的墙,能造产品不等于就能跨过技术壁垒。
2、家居厨电“难兄难弟”
既然跨界如此艰难,“欧派们”为何还要再试一次?
答案并不复杂,因为家居行业的日子,确实不太好过了。
国家统计局数据显示,2026年上半年,全国规模以上家具制造企业实现营业收入2576.1 亿元,同比下降 8.6%;利润总额45.7亿元,同比下降 52.7%。
而两家定制家居龙头欧派和索菲亚,也在经历凛冬。
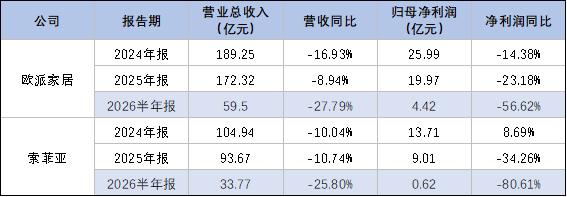
索菲亚在2026年半年报中指出,行业正面临从增量转向存量的大趋势;欧派也在2025年年度业绩说明会上坦言,“房地产行业处于深度转型阶段,收入端和成本端的双重变化给2026年业绩带来较大不确定性”。
如果说两家企业的对外措辞还算克制,企业内部的寒意已经溢出来。
今年6月,欧派发布一封题为《没有价值的释放,便不应有岗位的存在》的全员信,称“行业内卷、价格战空前惨烈,营业额与利润率双双剧烈下崩,公司正穿行于生死一线。”
欧派更坦言:“为保大船不覆,为保多数人生存,只能忍痛请部分人下船。”
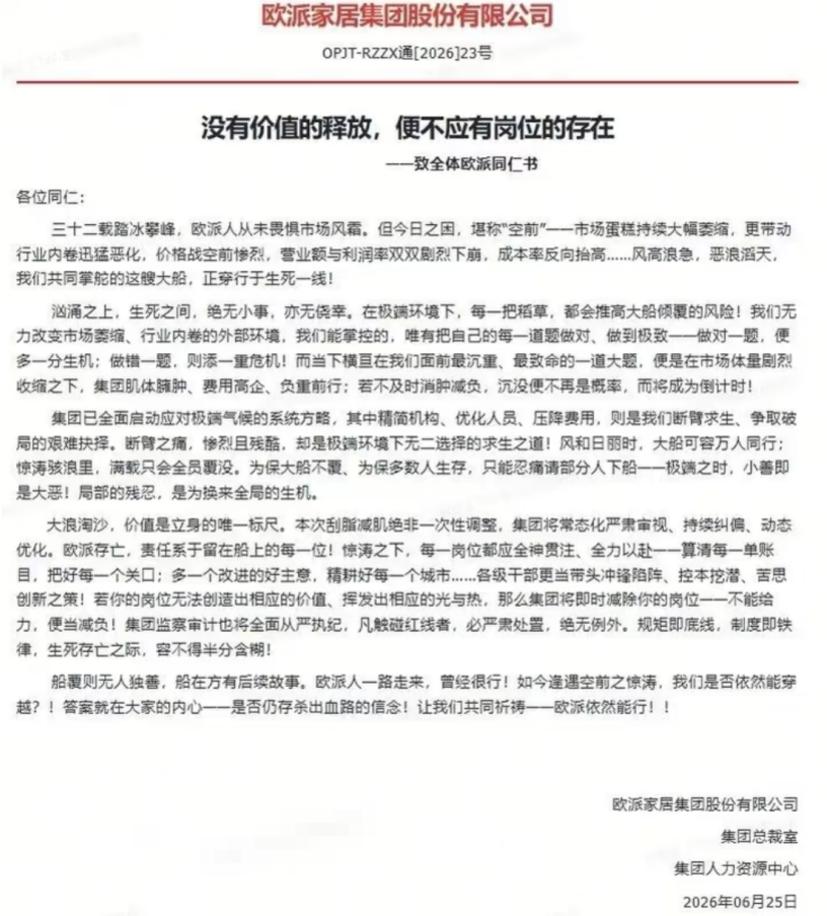
在企业已经走到悬崖边之际,从家居向厨电转型,是家居企业的“拼死一搏”。
一方面,家居加码厨电已有一定的市场基础,橱柜与厨电的用户高度重叠,经销商渠道也都是现成的,转型难度更低、试错空间更大;
另一方面,厨电的客单价不低,如果能借助现有橱柜客户的流量实现转化,哪怕只是低比例的渗透,也足以撑起一块可观的增量业务,为公司带来新的发展空间。
其中,还有一个容易被忽略的细节是,这一次“欧派们”布局厨电市场,其逻辑已经变了,不再是借橱柜“搭售”厨电,而是采取了多品类协同的生态打法:
欧派推出全新的独立子品牌OPPLAT,推动行业转向全空间一体化交付;索菲亚也没有单独推厨电产品,而是将厨电产品深度融入全屋定制生态体系中。
两者的动作都从“顺带卖一件”变成认真做一个品类,对定制家居企业来说,不仅厨电品类有望带来新增量,厨电一体化也能赋能家具主业,帮助企业打开新视野。
但问题在于:家居不好做,厨电就好做吗?答案未必乐观。
奥维云网推总数据显示,今年上半年厨卫市场整体零售额696亿元,同比下降10.7%,降幅高于家电大盘平均水平。
行业龙头同样在承压。老板电器、华帝股份两家上市公司,其营收都从2024年的微增转至2025年的下滑,净利润更是持续承压。到今年上半年,两家公司的营收和利润均双双下滑。
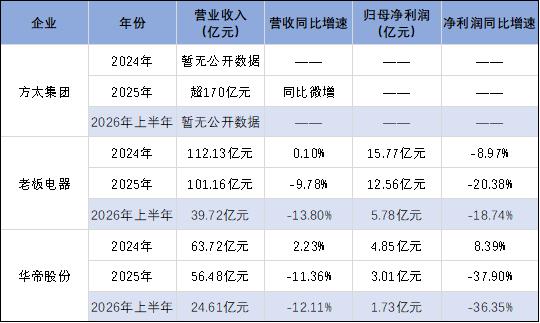
跟家居行业遇冷的背景相似,受房地产行业深度调整影响,据奥维云网数据,过去几年精装住宅新开盘项目持续萎缩,到2025年全年新开盘项目仅1073个,精装套数同比下降22.1%。
对于厨电这种应用场景受限于单一家庭的家电产品来说,精装房是其最大的粮仓,一旦厨电工程渠道跑不动了,整个行业也将肉眼可见的收缩。
家居和厨电,就像两个同样身处寒冬里的兄弟,它们都想从对方身上借到一点温暖,却发现对方身上早已没有多少暖意了。
3、重新布局还有机会吗
从当前的市场环境来看,家居企业做厨电,不过是从一个谷底跳到另一个谷底,“欧派们”还有机会吗?
从行业发展的时间窗口来看,当下确实算不上入局厨电市场的最佳时机。
厨电市场已经几乎没有增量,而市场既有份额则由行业巨头牢牢占据。财通证券数据显示,2026年一季度,方太、华帝、老板在线下油烟机的销量市占率合计约为40%左右;而在线上市场,据奥维云网数据,去年1-4月三大品牌合计市场份额约为45%。
但厨电市场越是承压,龙头品牌的马太效应反而越强。毕竟,在市场增量萎缩时,品牌力、渠道力和规模优势成为决胜变量,后来者的突围空间被进一步压缩。
对于“欧派们”来说,要突破当前市场格局的话,压力确实不小。但也并非没有机会,关键在于如何在“方老华”原有的市场之外,开辟出新的战场。
“方老华”要争夺的是谁能打造出更好的烟灶产品,比较的是风量、风压、噪音分贝、能效等级等;而“欧派们”要解决的,是如何让家装变得更轻松的痛点。
在设计平台上,不少用户都有相似的烦恼:
业主拿着装修图纸去选电器,选完电器却发现尺寸对不上,不是烟机装上去挡住了吊柜,就是灶具体积与台面拼接缝冲突……这时候,到底是改家装还是换电器,业主陷入了两难。
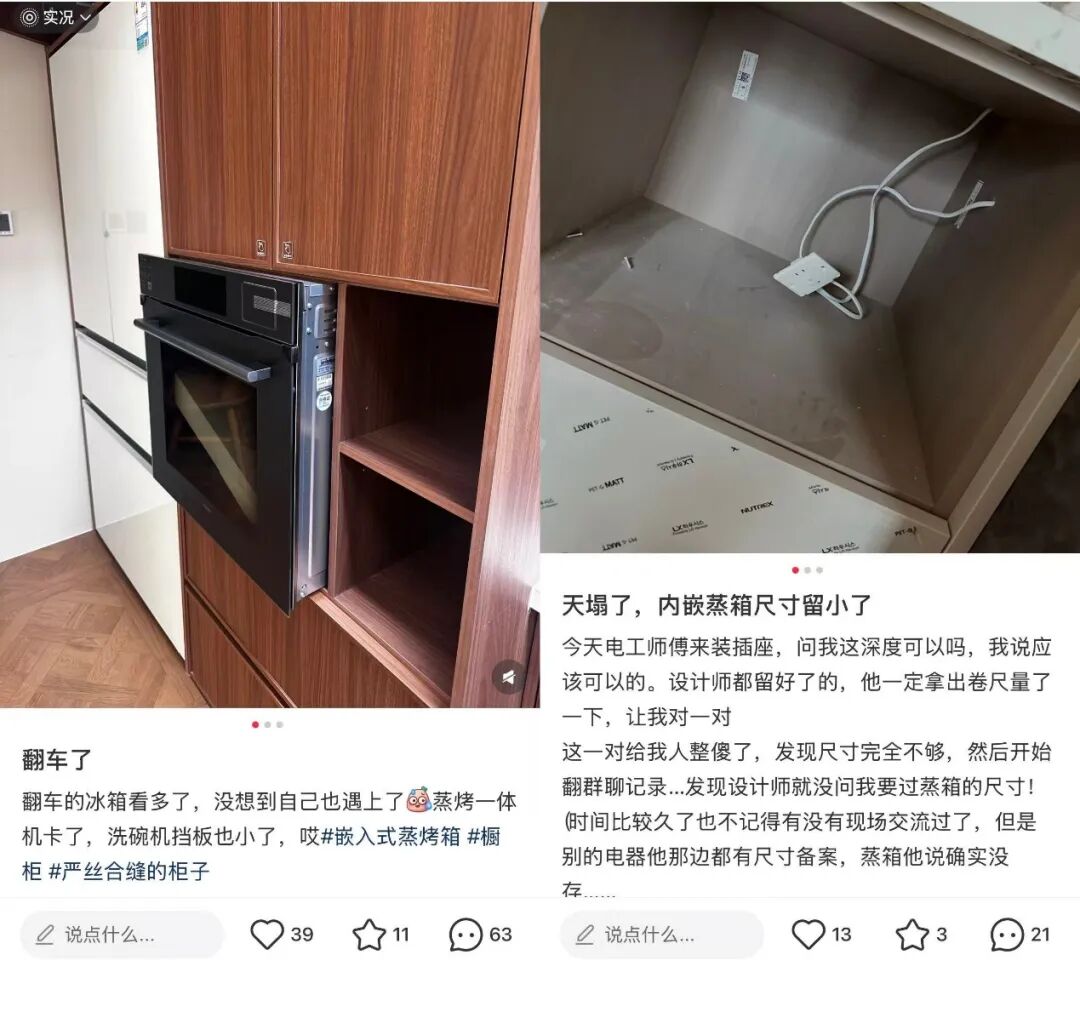
这些痛点背后,在于家装、家电来自两套体系,大部分业主本身也缺乏专业背景知识,无法在选购环节就发现并规避这些冲突,只能等装上才发现问题。
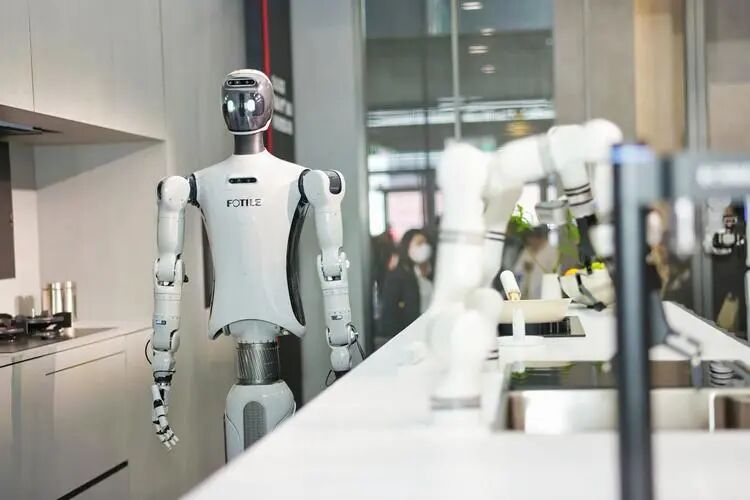
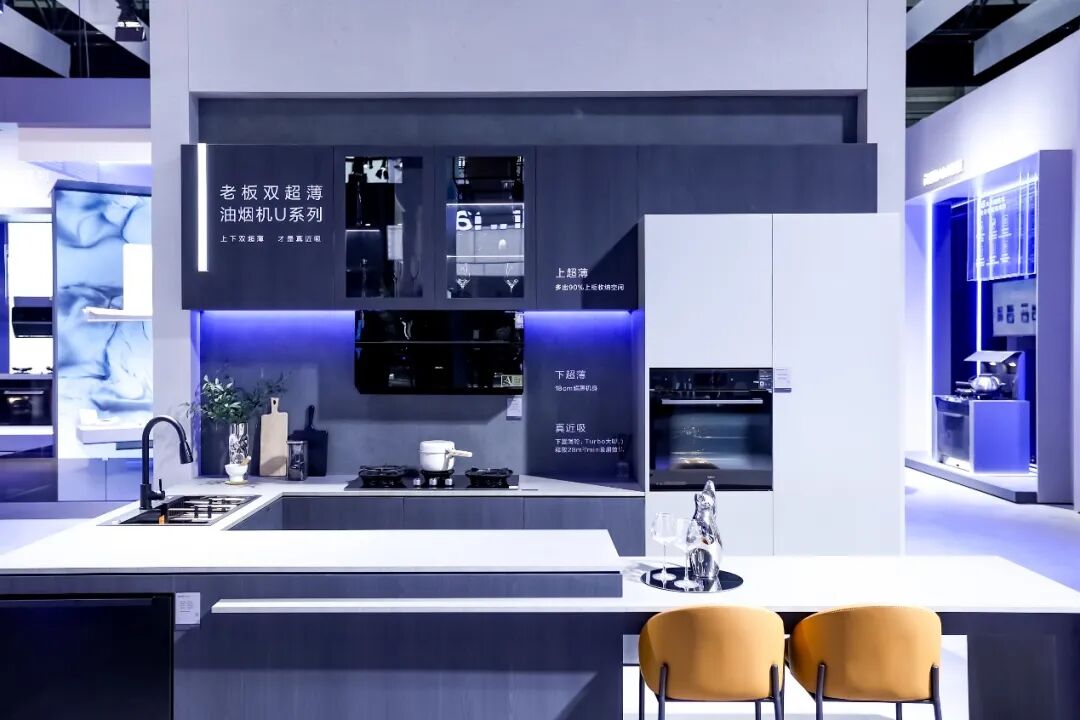
而且,不同于客厅、卧室等场景,厨房空间狭小,却要密集地塞进更多厨电,设计和施工的难度都远高于其他空间。正因如此,“厨电一体化”才会成为近年家装的新趋势。
而“欧派们”入局,要解决的也是这个问题,但它们打出的牌却略有不同:
欧派推出独立厨电品牌,主攻高端化、智能化,更契合近年厨电智能化的趋势;索菲亚走的是“生态化”路线,扮演一个“整合商”的角色,有望吸引更多合作伙伴以整家套餐形式交付。
两条路都有各自的挑战。
欧派走品牌化路线,意味着其要正面回答“自家产品是不是更强”这个问题;索菲亚走整合商路线,意味着其要协调多个厨电品牌进入自己的供应链体系,每一个环节都是考验。
而且,除了“欧派们”之外,还有“方太们”、集成灶品牌等,也都嗅到了“厨电一体化”的商机,最终谁能抢夺更多心智,注定会是一场激烈的较量。
当然,它们不是个例。
身处泛家居寒冬中的家居、家电企业,无不在迷雾中寻找新的出路,加码厨电也好,跨界新品类也罢,本质上都是同一场生存竞赛。
只是,在这场竞赛里,比“改”更难的,是改对方向。但总要试了,才能知道答案。
本文来自微信公众号“螺旋实验室”,作者:无情 ,36氪经授权发布。
















