教育融资低谷里,资本在上半年押注了哪些 AI 教育产品?
教育科技融资仍处于低谷,AI 教育却在今年三季度迎来一波融资高峰。
HolonIQ 数据显示,2026 年上半年,全球教育科技风险投资总额约 10 亿美元,同比下降 26%。与此同时,AI 正在成为教育融资中更活跃的方向。
从学生端的 AI 辅导、语言学习,到教师端的批改、测评,再到儿童 AI 硬件,资金正在流向越来越具体的教育场景。在教育融资整体承压的背景下,AI 教育正在成为资本重新寻找教育项目的重要落点。
01
三季度融资提速,
早期项目撑起大半市场
今年 AI 教育融资的变化,主要集中在三季度。
据多鲸不完全统计,2026 年前 9 个月,全球至少发生 33 起 AI 教育相关融资。其中,上半年共有 14 起,7 月至 9 月则达到 19 起,占比 57.6%。尤其从 7 月开始,AI 教育融资连续三个月保持在 6 起以上,融资节奏较上半年明显加快。
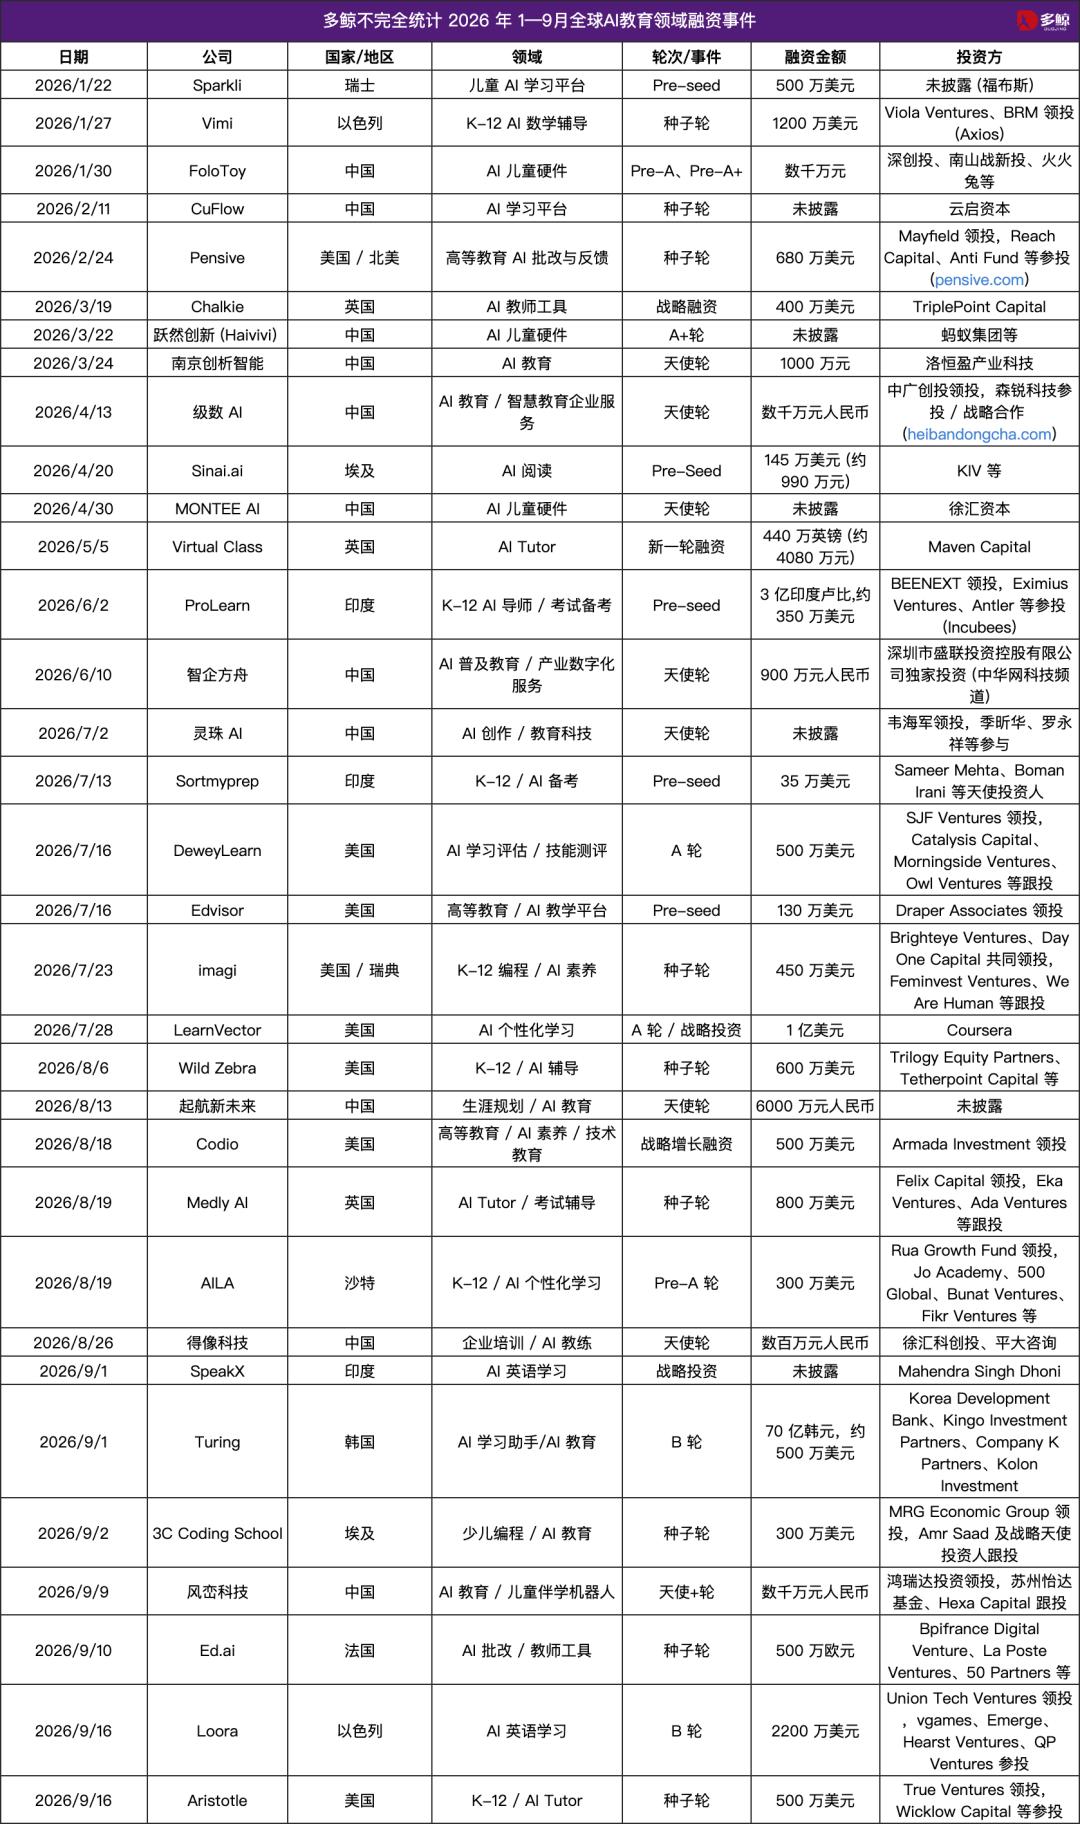
新出现的资金首先流向了早期项目。33 起融资中,Pre-seed、种子轮和天使及天使+轮合计 22 起,占比达到 66.7%。从刚刚获得启动资金的新公司,到开始扩大产品和用户规模的创业项目,早期融资构成了今年 AI 教育融资最主要的部分。
与大量早期项目同时出现的,还有少数金额更高的融资。前 9 个月,多数已披露项目仍处于数百万美元或数千万元人民币规模,但千万美元级融资已经出现:有 K-12 AI 数学辅导项目在种子轮拿到 1200 万美元,也有 AI 英语学习产品完成 2200 万美元 B 轮。7 月,Coursera 向吴恩达创办的 LearnVector 投资 1 亿美元,将单笔融资进一步推至亿美元级。
由此形成的融资结构更加分明。一边是占据数量主体的早期项目,资本以数百万美元规模持续进入;另一边,少数已经拥有一定产品和用户基础的项目开始获得更大金额融资。三季度融资数量增加之后,AI 教育内部的资金流向也更加清晰,学生学习、教师教学和儿童硬件等不同产品都在这一轮融资中获得资金。
02
AI Tutor走向垂直,
批改和儿童硬件融资增加
学生学习产品占据了今年 AI 教育融资的最大份额。
前 9 个月的 33 起融资中,15 起直接面向学生,涉及 AI Tutor、个性化学习、语言学习、考试辅导和阅读等产品。其中,AI Tutor、个性化学习、语言和备考相关项目共有 12 起,占全部融资的 36.4%。
具体到产品,数学、语言和考试辅导是出现较多的方向。今年 1 月,以色列 K-12 AI 数学辅导公司 Vimi 完成 1200 万美元种子轮融资;8 月,总部位于伦敦、面向中学生提供考试辅导的 Medly AI 完成 800 万美元种子轮;9 月,以色列 AI 英语学习公司 Loora 完成 2200 万美元 B 轮融资。
三家公司对应的都是已经较为成熟的教育需求,但产品范围明显缩小。Vimi 聚焦数学,Medly AI 主要服务考试复习,Loora 则集中在英语口语训练。以 Loora 为例,用户可以直接与 AI 进行英语对话,并获得发音、语法和表达反馈。公司披露,目前累计已有约 1500 万名学习者使用 Loora,本轮融资完成后累计融资达到 4325 万美元。
今年获得融资的语言学习项目还包括印度 AI 英语学习产品 SpeakX;K-12 领域则有 Wild Zebra、AILA 和 Aristotle 等个性化辅导产品。相比覆盖多个学科和任务的综合学习助手,这批产品更多从单一学科、考试或语言需求切入。已有成熟课程体系和付费习惯的教育品类,也成为 AI 学习产品较早集中融资的领域。
另一批项目瞄准了批改、反馈和学习评估。
前 9 个月,共有 5 起融资涉及 AI 批改、教学反馈、学习评估和教师工具。2 月,面向高校提供 AI 批改与反馈服务的 Pensive 完成 680 万美元种子轮融资。融资时,其产品已经进入 100 多所学校,服务超过 1000 名教师,累计处理超过 300 万道题。Pensive 的产品已经用于高校课程。加州大学伯克利分校一门约 1000 名学生的数据科学课程使用其工具,哥伦比亚大学的数学课程也接入了相关产品。教师可以预先设置评分标准,由系统辅助处理作业和考试,并生成反馈。
同类融资在下半年继续出现。7 月,美国 AI 学习评估和技能测评公司 DeweyLearn 完成 500 万美元 A 轮融资;9 月,法国 AI 批改与教师工具公司 Ed.ai 完成 500 万欧元种子轮融资。此外,教师工具公司 Chalkie、高等教育 AI 教学平台 Edvisor 也在今年获得融资。
批改、反馈和评估原本多嵌在数字教学平台中,今年的融资名单里,已经出现多家专门提供 AI 批改、学习评估和教师工具的公司。Pensive 已经进入百余所学校,DeweyLearn 走到 A 轮,Ed.ai 则以 500 万欧元完成种子轮,教师端产品已经覆盖从早期融资到 A 轮的不同阶段。
国内的融资分布又有所不同。前 9 个月,中国共有 11 起 AI 教育相关融资,其中 4 起涉及儿童 AI 硬件,占比 36.4%。
1 月,AI 儿童硬件公司 FoloToy 完成 Pre-A 及 Pre-A+轮数千万元融资;3 月,AI 儿童陪伴产品公司跃然创新完成 A+轮融资;4 月,MONTEE AI 获得天使轮融资;9 月,儿童伴学机器人公司风峦科技完成数千万元天使+轮融资。四笔融资分布在前三季度,轮次从天使轮延伸至 A+轮。
其中,跃然创新已经进入连续融资阶段。公司成立于 2021 年,旗下 Haivivi 推出 BubblePal、CocoMate 等 AI 陪伴产品。截至今年 3 月,相关产品累计销量超过 30 万台。此次 A+轮融资距离公司上一轮 2 亿元 A 轮融资约七个月。
从数量上看,儿童 AI 硬件已经占到国内样本的三分之一以上;从融资阶段看,既有天使轮项目,也有进入 Pre-A、A+轮的公司。与学生端以 AI Tutor、语言和备考应用为主的融资结构相比,儿童陪伴玩具和伴学机器人构成了今年国内 AI 教育融资中较为集中的硬件品类。
03
AI占比接近一半,
教育融资出现新变化
前 9 个月的融资数据,也提供了一个观察 AI 教育位置的窗口。
据多鲸不完全统计,今年 1—9月收集到的67起教育及相关资本事件中,AI教育相关融资共有33起,接近一半。同期融资还覆盖语言学习、职业教育、高等教育、留学服务等多个领域。AI相关公司已经成为今年教育融资中数量较多的一类项目。
首先,AI 教育的融资活跃度与教育科技整体市场形成了一定温差。
2026 年以来,全球教育科技融资依然处于相对低位,但 AI 教育仍保持了较高的项目数量,且不断有新公司获得种子轮、天使轮等早期资金。今年的大额融资则集中在少数公司。AI 教育领域,LearnVector 获得 Coursera 的 1 亿美元投资,Loora 完成 2200 万美元 B 轮,Vimi 完成 1200 万美元种子轮;更多项目的融资规模落在数百万美元或数千万元人民币。
其次,国内外资金关注的方向并不相同。
海外融资更集中在软件产品。33 起融资中,有 15 起直接面向学生,其中 12 起集中在 AI Tutor、个性化学习、语言学习和考试辅导;教师端则主要落在批改、评估和教学工具。
国内的 11 起 AI 教育融资中,有 4 起与儿童 AI 硬件相关,占 36.4%。FoloToy、跃然创新、MONTEE AI 和风峦科技分别进入 AI 玩具、儿童陪伴和伴学机器人等场景。相比海外以学习软件和教师工具为主,儿童 AI 硬件成为国内今年较为集中的融资方向。
最后,AI 教育背后的投资方也在扩大。
今年既有 Owl Ventures 等长期关注教育科技的专业基金,也有 Mayfield、Felix Capital、BEENEXT 等综合投资机构进入 AI 教育。与此同时,Coursera 直接投资 LearnVector,国内的深创投、南山战新投、徐汇资本等也出现在相关项目中。这让 AI 教育的资金来源比传统教育融资更加多元。学生端软件、教师工具和儿童硬件背后,已经出现教育基金、综合 VC、产业资本和地方资本等不同类型的投资方。
今年密集出现的早期融资,将更多 AI 教育项目推向商业化验证阶段。随着产品进入真实的教学和学习场景,市场表现也将成为衡量项目价值更直接的尺度。
本文来自微信公众号“多鲸”(ID:DJEDUINNO),作者:思珞,36氪经授权发布。
















