韩国餐饮,为什么能成为“漂亮饭鼻祖”
中餐连锁批量“入韩”,席卷韩国餐饮市场
今天,韩国正在成为一个越来越值得关注的中餐出海的市场。
一个又一个中国餐饮品牌,正在韩国各大核心商圈站稳脚跟。有的门店排起长队,有的品牌快速扩张,有的甚至成为年轻人社交和追星的新场景。
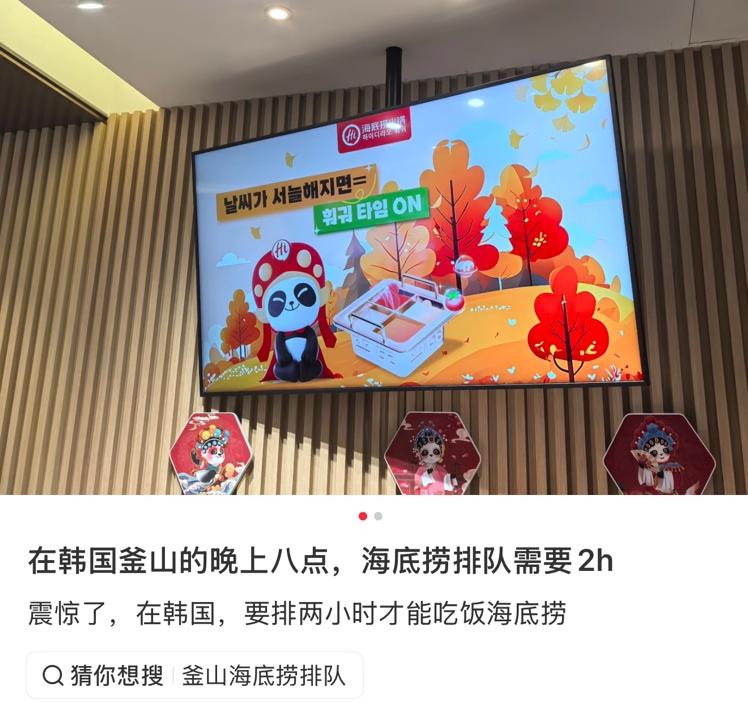
海底捞是最典型的案例。
2025年,海底捞韩国销售额首次突破1177亿韩元(约合人民币5.4亿元),较2020年的140亿韩元增长7.4倍,营业利润达到202亿韩元,较前一年明显增长。值得注意的是,海底捞并不是靠低价取胜——其人均消费大约在4万至6万韩元,依然能够吸引大量年轻消费者。
此外,中国麻辣烫品牌汤火功夫2012年在韩国开出第一家门店,目前韩国境内560家左右,是韩国门店数量第一的麻辣烫品牌,2025年韩国子公司销售额达到约254亿韩元,同比增14.4%。
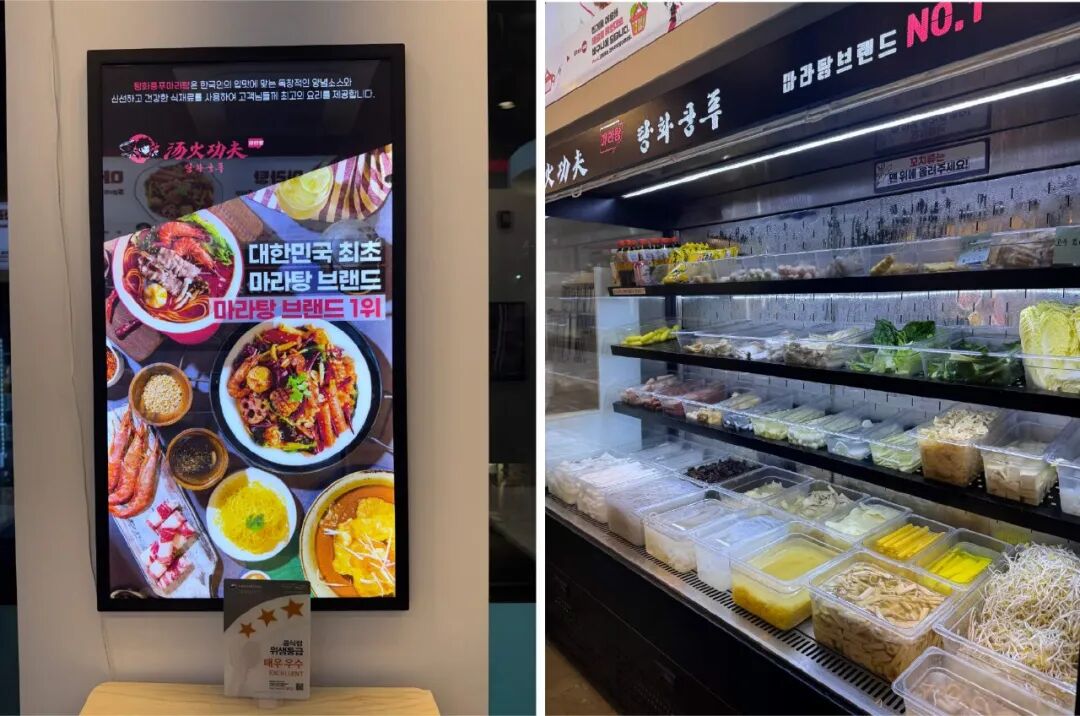
中国餐饮正在韩国市场形成一个越来越完整的消费版图。
主打小笼包的鼎泰丰韩国门店销售额也达到约232亿韩元,同比增长21.7%;以湘菜为代表的农耕记在首尔明洞商业街开业晚餐高峰时段等位队伍延伸至地下广场,韩国本地顾客占比已达四成;龍歌自助小火锅自2024年12月进入韩国后,已在首尔及首都地区、大邱和釜山开设9家门店……
比正餐更为热闹的是茶饮。
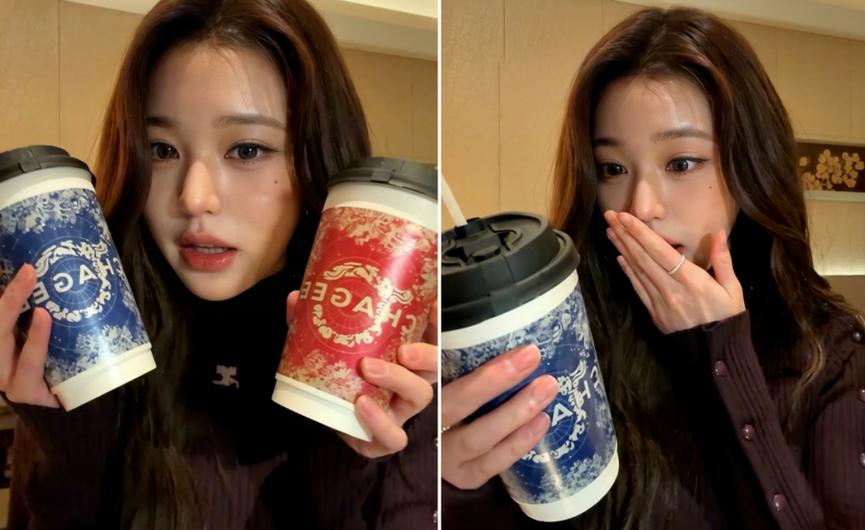
霸王茶姬在今年4月底三家门店同时登陆韩国首尔,开门仅5分钟,线上点单突破600杯;为了维持秩序,门店被迫全面转为APP点单,最长等待时间一度达到10小时。再加上张元英等韩国爱豆的“自来水”式带货,这杯奶茶很快变成了人手一杯的社交货币。
蜜雪冰城早在2022年就进入了韩国市场,目前在首尔高校周边开了16家门店;喜茶目前已经基本覆盖了首尔核心商圈,门店数量在10家的体量;茶百道宣布将于4月初在釜山开设首家门店,现在已经超过20家门店……
韩国餐饮正值结构性调整,中餐凭什么跑出来?
第一层,是中国餐饮已经被国内市场高强度训练过。
过去十几年,中国餐饮市场经历了一轮又一轮激烈竞争。产品不断上新,价格持续优化,门店快速复制,供应链还要跟得上规模扩张。
在这样的市场环境下跑出来的头部品牌,带出海的是一整套经过中国市场验证的连锁经营能力。
过去韩国消费者印象中的中餐,口味偏重、环境相对普通、服务模式单一,品牌化程度也有限。而今天进入韩国的中国品牌,产品更加标准化,门店更加年轻化,服务更加体系化,品牌也更加懂得如何与消费者建立情绪链接。
第二层,是韩国Z世代正在成为中国餐饮新的消费入口。
中国品牌进入韩国,恰好赶上了韩国年轻消费者消费方式快速变化的阶段。
韩国Z世代拥有很强的消费意愿,也高度依赖社交媒体完成消费决策。对于他们来说,一家餐厅、一杯奶茶、一款甜品,本身就是生活方式的一部分。消费本身正在成为社交表达。
尤其是近几年中韩年轻人之间的人员往来更加频繁,中国旅游正在成为韩国年轻人认识中国消费品牌的重要入口。2026年1月,赴华韩国游客达到30.3万人,同比增长48.1%。越来越多韩国年轻人在上海、青岛、深圳、成都等城市亲身体验中国的餐饮和消费生活。
他们在中国喝过霸王茶姬、蜜雪冰城,吃过海底捞、麻辣烫,拍照、打卡,再把这些体验带回韩国的社交媒体。品牌进入韩国之前,消费者的认知已经提前发生。
第三层,是韩国本土餐饮市场正在释放新的市场空间。
中国品牌进入韩国的同时,韩国本土餐饮市场也正在经历一轮调整。韩国公平交易委员会数据显示,2024年韩国餐饮店开业率从21.5%下降至18.2%,闭店率则从14.9%上升至15.8%。
这意味着韩国餐饮市场正在经历一次供给端的重新洗牌。租金、人工、原材料和经营成本持续上升,传统餐饮门店的经营压力增加,一部分缺乏品牌化、差异化和效率优势的餐厅开始退出市场。
此外,韩国本土餐饮虽然拥有非常成熟的韩餐、炸鸡、烤肉、咖啡等消费体系,但在部分年轻化、连锁化和新消费品类上,仍然存在新的需求空间。
从消费底层来看,中韩两国文化接近但品类互补,这正是中餐品牌能够快速引爆的核心原因。
对于中国餐饮品牌来说,韩国不再只是一个“海外市场”。它更像是中国餐饮过去十几年积累的产品力、供应链、连锁能力和品牌能力,第一次以更加完整的形态进入一个成熟亚洲消费市场的现场。
“小而美”商业美学,韩国餐饮的生意经
韩国是全球重要的餐饮消费市场。
据美国农业部驻韩数据,2024年韩国整体餐饮(HRI)市场规模约198.8万亿韩元(折合约1458亿美元),韩国食品服务市场预计2026至2032年将以4.8%的年复合增长率增长。
通胀、人工、租金等经营成本持续影响餐饮企业,消费者则更加关注价格与体验之间的平衡。在高物价持续背景下,韩国餐饮行业正加速进入以高性价比为核心的竞争阶段。
当中国品牌磨刀霍霍、涌入韩国,不仅加大了当地餐饮的竞争,也共同培养了一个更多元、更丰富、更能代表效率与价值的市场。
实际上,除了海底捞这样的中国头部连锁品牌,以及韩国本土成熟加盟品牌,用标准化、供应链和规模化不断扩大经营半径;那些把凭借产品、空间、审美和故事感做到极致的独立餐厅,形成影响力的“小而美”,正在成为韩国餐饮的最大特点。
作为“漂亮饭鼻祖”,数据显示,韩国独立餐饮仍占消费者餐饮市场价值约53%,甚至高于连锁餐饮的47%。一些能够靠独特故事、地方特色、差异化空间和产品体验吸引消费者的店,反而获得关注。
走进首尔弘大、江南、圣水洞,最直观的感受便是餐厅美学。这里的门店不一定大,但空间设计、灯光、软装、餐具、摆盘自成一套完整审美体系。无论是韩餐小馆、咖啡甜品店,还是新式中餐厅,都重视视觉表达。门店本身就是打卡载体,天然适配社交平台传播。
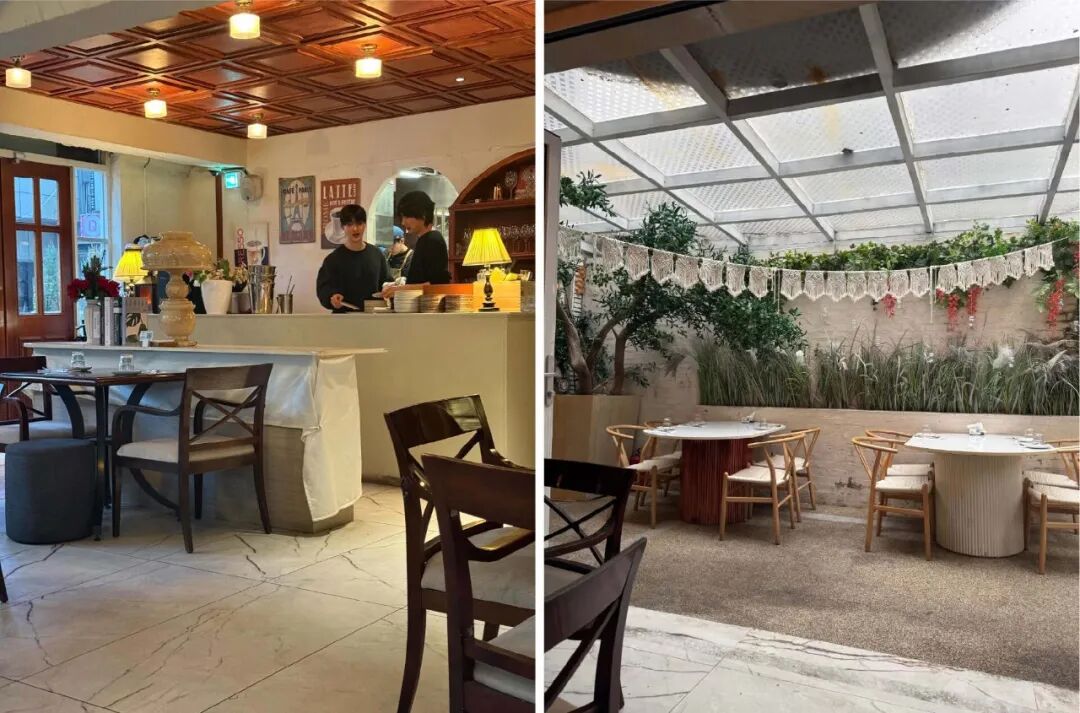
韩国餐饮还出现了一个很值得考察的趋势:小店化、紧凑化。Euromonitor 2026年的韩国餐饮报告直接提到,高运营成本正在推动餐饮企业缩小经营面积、采用更紧凑的门店模型。
于是,在空间美学之下,是韩国餐饮行业打磨多年的小而美极致模型。门店面积不大,精简座位、精简 SKU,人力与租金成本被严格控制。很多小店依靠紧凑动线,跑出惊人的超翻台率。不少热门门店做到高效流转,用小门店创造可观营收,这也是本土餐饮历经多年厮杀沉淀下来的经营能力。
同时,大量门店适配年轻人的作息,采用超长营业时段,白天做简餐咖啡,夜间变身小酒馆,拉长营业窗口,最大化挖掘坪效,进一步放大单店收益。
本文来自微信公众号“餐企老板内参”,作者:内参君,36氪经授权发布。
















