都说遇上最差暑假,三亚酒店反倒赚麻了
对酒店人而言,暑假一直是传统“旺季”。
作为过去酒店全年最大的利润窗口期,无数酒店人期盼着在暑假满血复活。
但是,2026年的前六个月除节假日外,酒店生意处于平淡甚至惨淡状态,不少酒店都在咬牙硬扛。
据携程预测,今年暑期均价对比去年呈下降趋势。
不过,三亚酒店却走出了一条逆势突围的曲线。
不仅淡季不淡,旺季更加爆火,入住率、房价、单房收益、毛利率全线上涨。
亚龙湾一家运营近30年的度假酒店,35平标间暑期定价3000元一晚,还能实现超90%入住率。
这一轮市场爆发肉眼可见,但增长背后的底层逻辑,很少被认真拆解。
长期“靠天吃饭”的三亚,究竟如何打破旺季涨价、淡季降价回血的怪圈?
这场热度,究竟是短期政策红利催生的昙花一现,还是行业运营能力迭代的结果?
当热度褪去,三亚酒店要如何破解深层结构性矛盾,从短期爆红走向长红?
01
逆势爆火的三亚市场
开年至今,三亚酒店市场涨声持续,和全国酒店大盘形成鲜明反差。
根据STR数据,今年暑期,全国市场各个级别酒店无论入住率还是平均房价,都没有达到去年同期水平。但三亚平均房价同比增长接近10%,成为少数实现收益增长的市场之一。
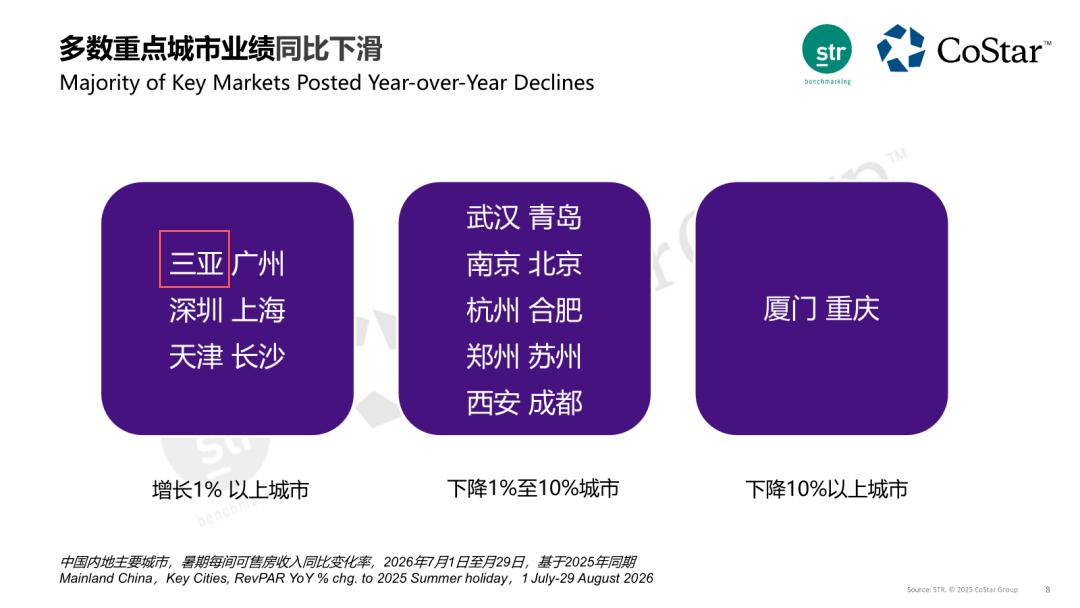
图源:STR数据
元旦期间,三亚四星级酒店预订量同比增幅达61%。
春节期间,根据去哪儿的数据,在全国酒店预订增幅最高的商圈排名中,三亚南山文化旅游区/崖州湾科技城高新区商圈以1.8倍的增速位于全国榜首;
三亚大东海/鹿回头风景区/半山半岛商圈的增速达到1.6倍,位于全国前列。
往年4—6月份,是三亚公认的淡季,今年一点也淡不下来。
今年4月1—6日,三亚酒店预订量比去年同期涨了1.4倍。
今年5—6月国际入境游客、国内低龄亲子错峰游客等,助推酒店业绩表现突出,RevPAR(单房收益)同比增长14.1%。
到了暑假旺季,热度更高。
在今年7月,三亚高星酒店的整体平均入住比例达到76.5%,这个数值较去年同期上升1.2%,酒店的平均客房定价为995元,同比实现10.5%的涨幅。
还有特殊案例,亚龙湾有一家已经运营接近30年的度假酒店,酒店里部分约35平方米的标准客房,在暑假期间的定价涨到3000元一晚,客房入住比例依旧可以高于90%。
飞猪发布的《2026年暑期出游快报》记录相关信息,海南地区暑期全部旅游订单数量高于上一年,酒店订单规模同比提升超过30%,三亚属于海南省内游客选择最多的地方。
携程推出的《2026年度暑期出游洞察》也有相关说明,三亚排在内地入境旅游城市目的地增速榜单的第二位。
中秋与国庆假期还没有到来,相关酒店预订的热度已经开始升高,预订量环比增加53%,三亚成功进入中秋国庆酒店提前预订的十大热门城市名单。
相关数据可以体现,这一轮市场需求上涨,并不是酒店压低客房价格换来更多客人,酒店的客房定价与客房销售数量都出现同步提升。
在今年1到5月,三亚酒店单间客房带来的营收,和去年同期对比提高18.6%,该指标在国内主要旅游城市当中,表现较为亮眼。
这部分营收的增加,很大一部分是客房价格提升14.2%所带动。
个别国际高端度假酒店,在上半年统计时段内的经营毛利占比达到60%,超出三亚高端酒店常规45%至48%的良好水平。
高星酒店的经营情况变化更为明显,酒店热度和客房入住比例都出现上升。
今年一季度,三亚五星级酒店平均入住比例回升至78.3%,相比去年同期提高9.6%,端午小长假期间,不少海边高端酒店的入住比例突破90%。
普通酒店的经营变化幅度不大,只有选址在免税商场、热门海湾周边的门店,才会跟着节假日客流变化产生价格起伏。
市场分化相当明显:高端度假酒店可以同时保持较高入住比例和客房售价;普通酒店整体情况保持稳定,只有免税购物城、热门海湾附近的门店,会在节假日迎来短暂的价格变化。
行业整体承压内卷、量价双跌的背景下,三亚酒店实现淡季回暖、旺季爆火的量价齐升,走出了独属于自身的逆势增长行情。
02
从“靠天吃饭”到“系统运营”的跃迁
三亚今年的这波热度,并不是一次碰巧出现的短期行情,而是一套组合起来的运营体系一起发挥作用才形成的。
这里面的核心思路可以分成两层,一层是先把客源的基础盘子做大,把淡旺季带来的波动压平,另一层是再靠产品体验去挖出更多消费价值,把房价稳住。
客源上能够打开局面,主要增量其实来自入境游。
针对境外游客,三亚推出两个重大利好政策:86国人员免签及第七航权开放等利好,打通“入境第一公里”,又配合支付便利化、多种语言服务,让三亚的国际朋友圈迅速扩容。
为了不让入境游客数量跟随淡旺季大起大落,让抗波动的能力更强一些,三亚还在德国、捷克、韩国、哈萨克斯坦等15个国家和地区,布置了24个境外推广联络点。
三亚的客源市场不再只靠俄语区这一块,俄语区、东南亚、东北亚、中东欧、澳新等多个地区都在发力,游客到访的数量因此能维持得比较稳定。
2026年上半年,三亚累计接待的入境游客数量,比去年同期上涨50%,入境游客的花费也同比上涨70%;
客源结构慢慢呈现出多元化的趋势,其中俄罗斯游客同比上涨超过60%,继续排在前面,马来西亚、白俄罗斯、乌兹别克斯坦这些新兴市场的增速,全都超过100%。
入境游之外,三亚还接连落地多种大型活动,把国内客流的热度也牢牢攥在手里,让客流不仅夏冬来,全年都来,还持续来,客源从单一走向多元。
7月份陈楚生演唱会,三亚湾及市区重点监测旅游饭店平均入住率分别拉高13.05%、6.84%;大东海、亚龙湾、海棠湾片区入住率达八成以上,同比上涨超过10%。
4月下旬举办亚洲沙滩运动会,3月就开始搞各种测试赛。运动员、教练、体育迷,一波接一波到来,直接把传统平季的酒店入住率拉了上来。
解决人来的问题后,当地紧接着推出了一系列配套举措,想办法让客人留下来、多消费,其中动作最多、落地最细的,就是酒店行业。
主要策略是在体验经济上做增量,摆脱单一客房售卖模式,推出“住宿+水上项目+研学+非遗体验”组合产品,持续完善国际化配套,依靠差异化产品稳住房价与入住率,实现营收、口碑双向提升。
通过这种精细化运营思路,多元业态服务,将顾客消费从统一供给向分层服务转型。
让游客不再将打卡景点作为出行的首要目标,而是选择在一家高品质酒店停留数日,沉浸式享受住宿、餐饮、娱乐等综合服务。
比如三亚美高梅度假酒店五一期间推出多场派对活动,采用分众化排期,既有面向年轻客群的摇滚专场,也有亲子家庭专场,仿真篝火、荧光装置与现场音乐演奏。
体验类产品为酒店营收增长带来了明显的加持,飞猪数据显示,假期海南旅行服务预订量同比大幅增长,玩乐体验类产品增幅超90%,三亚稳居热门预订榜首。
政策拓客、活动引流、产品提质多维发力下,三亚酒店基本打破过去单一客源与单一产品桎梏,正完成从靠资源红利到靠运营实力立足的转型。
03
爆红还是长红?
当入住三亚酒店本身成为一种度假生活方式,酒店即目的地,这个需求转变正在倒逼整个行业重构经营逻辑。
过去很长一段时间,三亚酒店属于典型资源驱动生意,靠海景、海岸线区位、星级标签取胜。消费者买单的核心,是一间面朝大海的客房,商业模式本质就是卖房间。
如今持续到来的客流量及背后的需求变化,不禁引发一个思考:那些支撑行业走过一轮轮周期的经营逻辑,可能不再好使。
但今年爆发的市场热度,也掩盖不了行业长期积累的结构性矛盾。
一旦客流红利回落,旧模式的缺陷会加速暴露。
五一过后,海南有酒店团购页面出现0.01元抢购海景房的极端售价,消费者并不惊喜,反而十分惊讶。
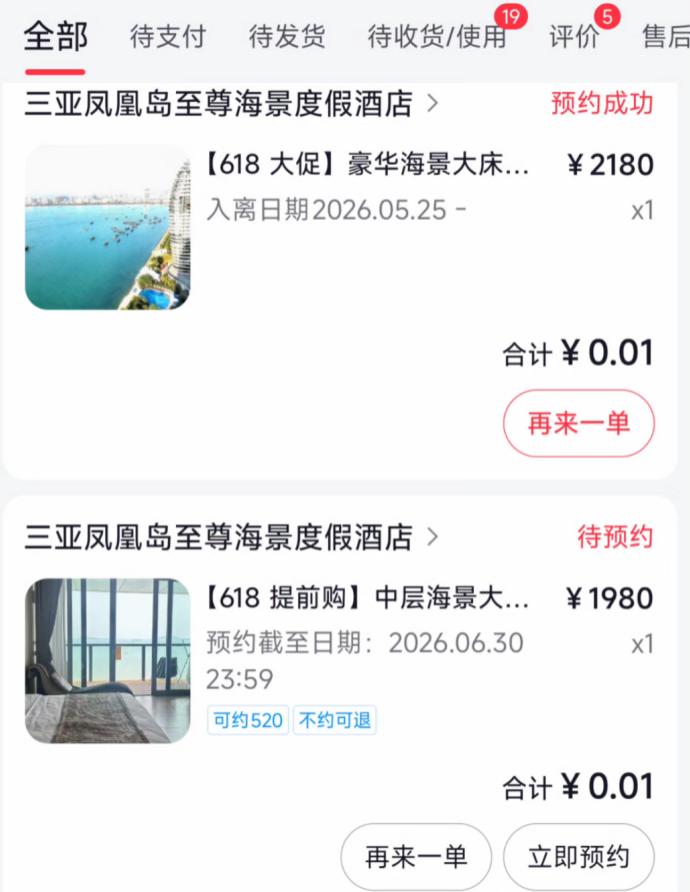
消费者以一分钱的价格拍到了1980元的三亚海景房
图源:小红书
这类恶性低价,不仅扰乱消费者预期,也持续侵蚀品牌价值,是“卖房间”模式走到瓶颈期的信号。
不少占据一线海景的老牌高端酒店,即便硬件还能打,但由于没有拿得出手的特色体验,复购率一直上不去。
顾客拍完一张海景照片就匆匆走了,很难让他们多待一会儿,也很难带动第二次消费。
更大的问题其实出在资产结构上,不少高端酒店都是重资产投入,营收长期只靠房费这一块。
要是海景带来的溢价撑不住了,当初建酒店欠的贷款、拿地花的钱、平时维护运营的大笔开销,都会压在身上,最后只能困在 "旺季涨价回本、淡季降价保入住" 的被动循环里。
行业内已经有多家老牌高星酒店先后出现债权转让、资产挂牌的情况,正是单一客房营收模式难以为继的证明。
体验式消费的需求慢慢起来了,“卖体验”被当成新的增长方向,但要真靠体验找出路,酒店这边的能力储备又不太够,行业也会碰到新的难题。
当各家品牌都把阳光、沙滩、泳池当卖点,又都在推亲子套餐、接送免税城的服务,产品之间几乎分不出差别,最后就会掉进同质化的坑里,再一次卷进价格战里。
同样当消费者想要“在玩的地方住、在住的地方玩”,逼迫酒店发展新的造血能力,对酒店组织运营能力、人员匹配度都提出新要求。
海景资源红利终会消退,唯有打破路径依赖、深耕精细化运营与产品创新,才能让三亚酒店摆脱短期热度,实现长期稳健发展。
本文来自微信公众号“酒管财经”,作者:千鲤,36氪经授权发布。
















